不動産担保ローンとリースバックの違いを徹底比較|あなたに合う資金調達法は?
公開日:2026.09.01
「自宅を担保にお金を借りるか、それとも売却して現金化するか」。老後資金の確保や住宅ローン返済にお悩みの方にとって、資金調達の方法選びは大きな決断です。特によく比較検討されるのが「不動産担保ローン」と「リースバック」の2つです。
どちらも自宅を活用した資金調達方法ですが、仕組みや向いている人のタイプはまったく異なります。この記事では、不動産担保ローンとリースバックの違いを6つの観点から比較し、どちらがご自身の状況に合っているかを判断できるよう分かりやすく解説します。
目次
そもそも何が違う?基本的な仕組みの違い
不動産担保ローンとリースバックは、どちらも「自宅を活用してお金を用意する」という点では共通していますが、所有権の扱いや資金の性質が根本的に異なります。まずはそれぞれの基本的な仕組みを整理しましょう。
不動産担保ローンとは
不動産担保ローンとは、自宅や土地などの不動産を担保として金融機関からお金を借り入れる方法です。所有権は借主にそのまま残り、借りたお金は利息を付けて返済していく「借入」の仕組みです。金融機関やノンバンクなど取扱先は複数あり、使いみちが比較的自由な商品が多いのも特徴です。
ただし借入である以上、収入や返済能力に対する審査が行われ、借りたあとは毎月の元利返済が発生します。返済が滞ると、担保に入れた不動産を失うリスクがある点には注意が必要です。
リースバックとは
リースバックとは、自宅を不動産会社などに売却して所有権を移し、その後は買主と賃貸借契約を結んでそのまま住み続ける仕組みです。売却によってまとまった資金を一括で受け取れる一方、以降は家賃(リース料)を支払いながら生活することになります。リースバックの詳しい仕組みや流れについては、こちらの記事で詳しく解説しています。
不動産担保ローンが「借りる」仕組みであるのに対し、リースバックは「売って、借りて住む」という点が最大の違いです。この違いが、返済義務や審査基準、資金調達のスピードなど、あらゆる面での違いにつながっています。
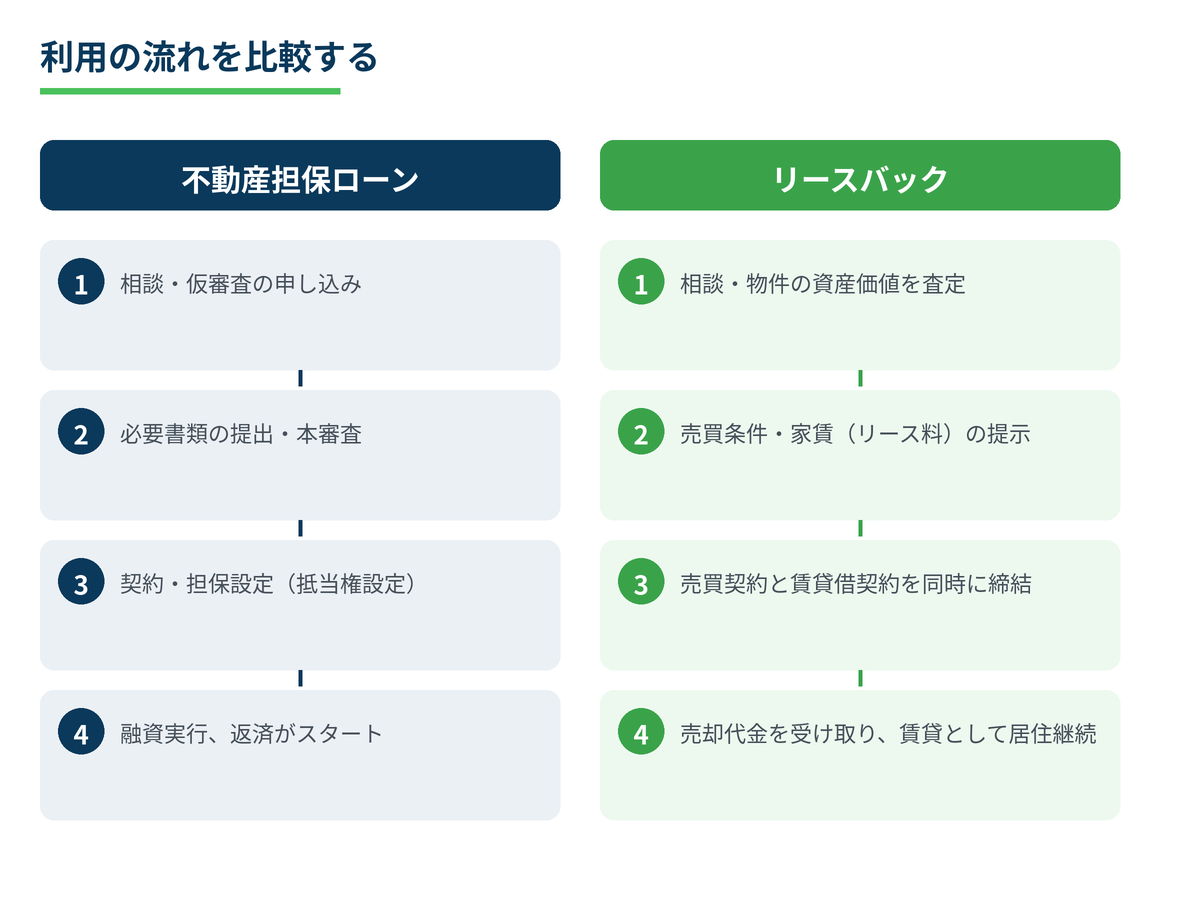
実際に申し込みから資金を受け取るまでの流れを比べると、この違いがより具体的にイメージしやすくなります。
6つの観点で比較する
ここからは、不動産担保ローンとリースバックの違いを「所有権」「毎月の支払い」「審査基準」「資金化の速さ」「住み続けられるか」「将来の買い戻し」の6つの観点で比較します。
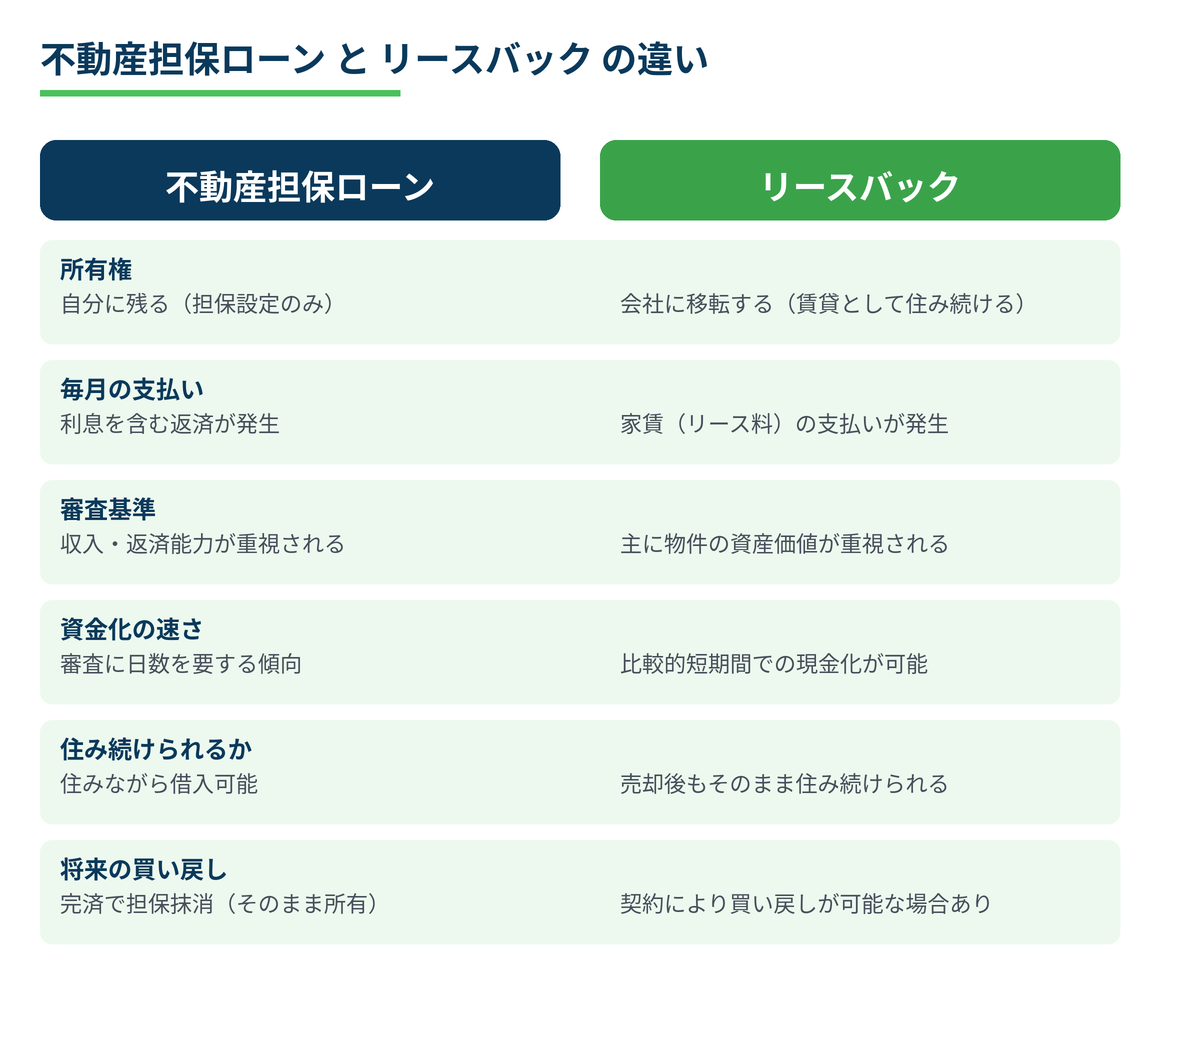
| 比較の観点 | 不動産担保ローン | リースバック |
|---|---|---|
| 所有権 | 自分に残る(担保設定のみ) | 会社に移転する(賃貸として住み続ける) |
| 毎月の支払い | 利息を含む返済が発生 | 家賃(リース料)の支払いが発生 |
| 審査基準 | 収入・返済能力が重視される | 主に物件の資産価値が重視される |
| 資金化の速さ | 審査に日数を要する傾向がある | 比較的短期間での現金化が可能 |
| 住み続けられるか | 住みながら借入できる | 売却後もそのまま住み続けられる |
| 将来の買い戻し | 完済すれば担保が抹消され、そのまま所有を続けられる | 契約内容によっては将来的な買い戻しが可能な場合がある |
特に大きな違いとなるのは「審査基準」です。不動産担保ローンは借主本人の収入や返済能力が重視されるため、年金収入のみの方や無職の方は希望額を借りられない、あるいは審査に通らないケースがあります。一方リースバックは物件そのものの資産価値が評価の中心となるため、収入状況にかかわらず利用できる可能性がある点が特徴です。
また「毎月の支払い」も重要な違いです。不動産担保ローンは借入である以上、完済まで元金と利息の返済が続きます。リースバックは家賃の支払いが発生するものの、借入ではないため返済という概念自体がなくなります。ご自身の年齢や今後の収入見通しを踏まえて、どちらの支払い形態が無理なく続けられるかを考えることが大切です。
どちらが向いているか、状況別に考える
不動産担保ローンが向いている人
- 今の自宅の所有権を手放したくない方
- 安定した収入があり、毎月の返済を続けられる見込みがある方
- 将来的に不動産を子や孫に相続させたいと考えている方
リースバックが向いている人
- 年金収入が中心で、新たな借入の審査に不安がある方
- 住宅ローンや税金の滞納などで、まとまった資金をできるだけ早く用意したい方
- 毎月の返済という負担そのものをなくし、生活を立て直したい方
ここまでの内容をチェックリストの形で整理すると、次のようになります。ご自身やご家族に当てはまる項目が多い方を、まずは検討の軸にしてみてください。
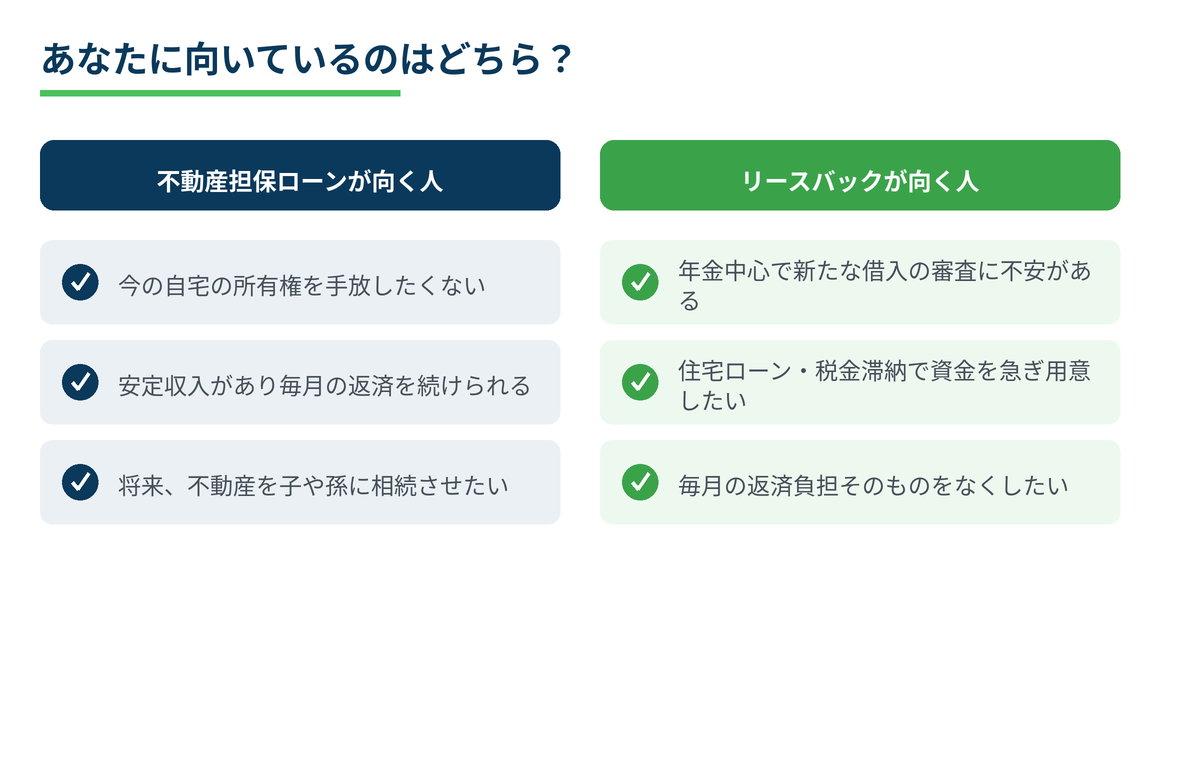
どちらか一方が絶対的に優れているわけではなく、「所有権を維持したまま資金を用意したいか」「まとまった資金を確実に得て身軽になりたいか」という優先順位によって、向いている方法は変わってきます。
併用や他の選択肢も検討したい場合
資金調達の方法は、不動産担保ローンとリースバックの2つだけではありません。任意売却やリバースモーゲージなど、状況によって適した選択肢は変わります。それぞれの違いをより詳しく知りたい方は、以下の記事もあわせてご覧ください。
- リースバック・任意売却・リバースモーゲージの違いとは?自分に合った選び方を徹底比較
- 任意売却とリースバックはどちらを選ぶべき?住宅ローン返済が厳しいときの判断ポイント
- 家を売っても住み続ける方法はある?リースバックをはじめとした4つの選択肢を解説
まとめ
不動産担保ローンとリースバックは、いずれも自宅を活用した資金調達の方法ですが、「借りる」か「売って住み続ける」かという根本的な違いがあります。ご自身の収入状況や、所有権を維持したいかどうか、資金が必要なスピード感などによって、適した方法は異なります。
どちらが合っているか判断に迷う場合は、無料相談でお客様の状況をお伺いしながら一緒に整理することも可能です。まずはお気軽にご相談ください。
よくある質問
不動産担保ローンとリースバック、審査に通りやすいのはどちらですか?
一般的に、不動産担保ローンは借主本人の収入や返済能力が審査の中心となるのに対し、リースバックは物件の資産価値が評価の中心となります。そのため、年金収入のみの方や収入が少ない方でも、物件の資産価値によってはリースバックの方が利用しやすいケースがあります。ただし審査基準は会社によって異なりますので、詳しくは個別にご相談ください。
リースバックを選ぶと、自宅にはもう住めなくなりますか?
いいえ、リースバックは売却後に買主と賃貸借契約を結ぶことで、引き続き同じ自宅に住み続けられる仕組みです。所有権は移転しますが、住み慣れた環境を変えずに資金を確保できる点が大きな特徴です。
不動産担保ローンは何に使っても良いのですか?
商品によって使いみちに制限がある場合とない場合があります。生活費や医療費、事業資金など比較的自由に使える商品も多いですが、契約内容は金融機関ごとに異なるため、事前に利用目的を伝えたうえで確認することをおすすめします。
両方を組み合わせて使うことはできますか?
不動産担保ローンは所有権を維持したままの借入、リースバックは所有権を移転する売却という異なる仕組みのため、同じ物件で単純に併用することはできません。ただし、状況によっては任意売却やリバースモーゲージなど他の選択肢と比較しながら、最適な組み合わせを検討できる場合があります。まずはご状況を伺いながらご提案いたします。
相談だけでも対応してもらえますか?
はい、契約を前提としない相談のみのご利用も可能です。不動産担保ローンとリースバックのどちらが向いているか分からないという段階でも、状況をお伺いしたうえで一緒に整理いたしますので、お気軽にお問い合わせください。
まとめ
- 不動産担保ローンは「所有権を残したまま借りる」仕組み、リースバックは「売却して賃貸として住み続ける」仕組み
- 毎月の支払い・審査基準・資金化のスピードなど6つの観点で特徴が大きく異なる
- 収入状況や資金が必要なスピード、所有権を維持したいかどうかで向いている方法が変わる
- 任意売却やリバースモーゲージなど他の選択肢と比較しながら検討することも大切
どちらが自分に合っているか迷ったときは、無料相談でお客様の状況に合わせてご提案いたします。