変動金利が上がると住宅ローンの返済額はいつ・いくら上がる?5年ルール・125%ルールの落とし穴【2026年9月】
公開日:2026.09.06
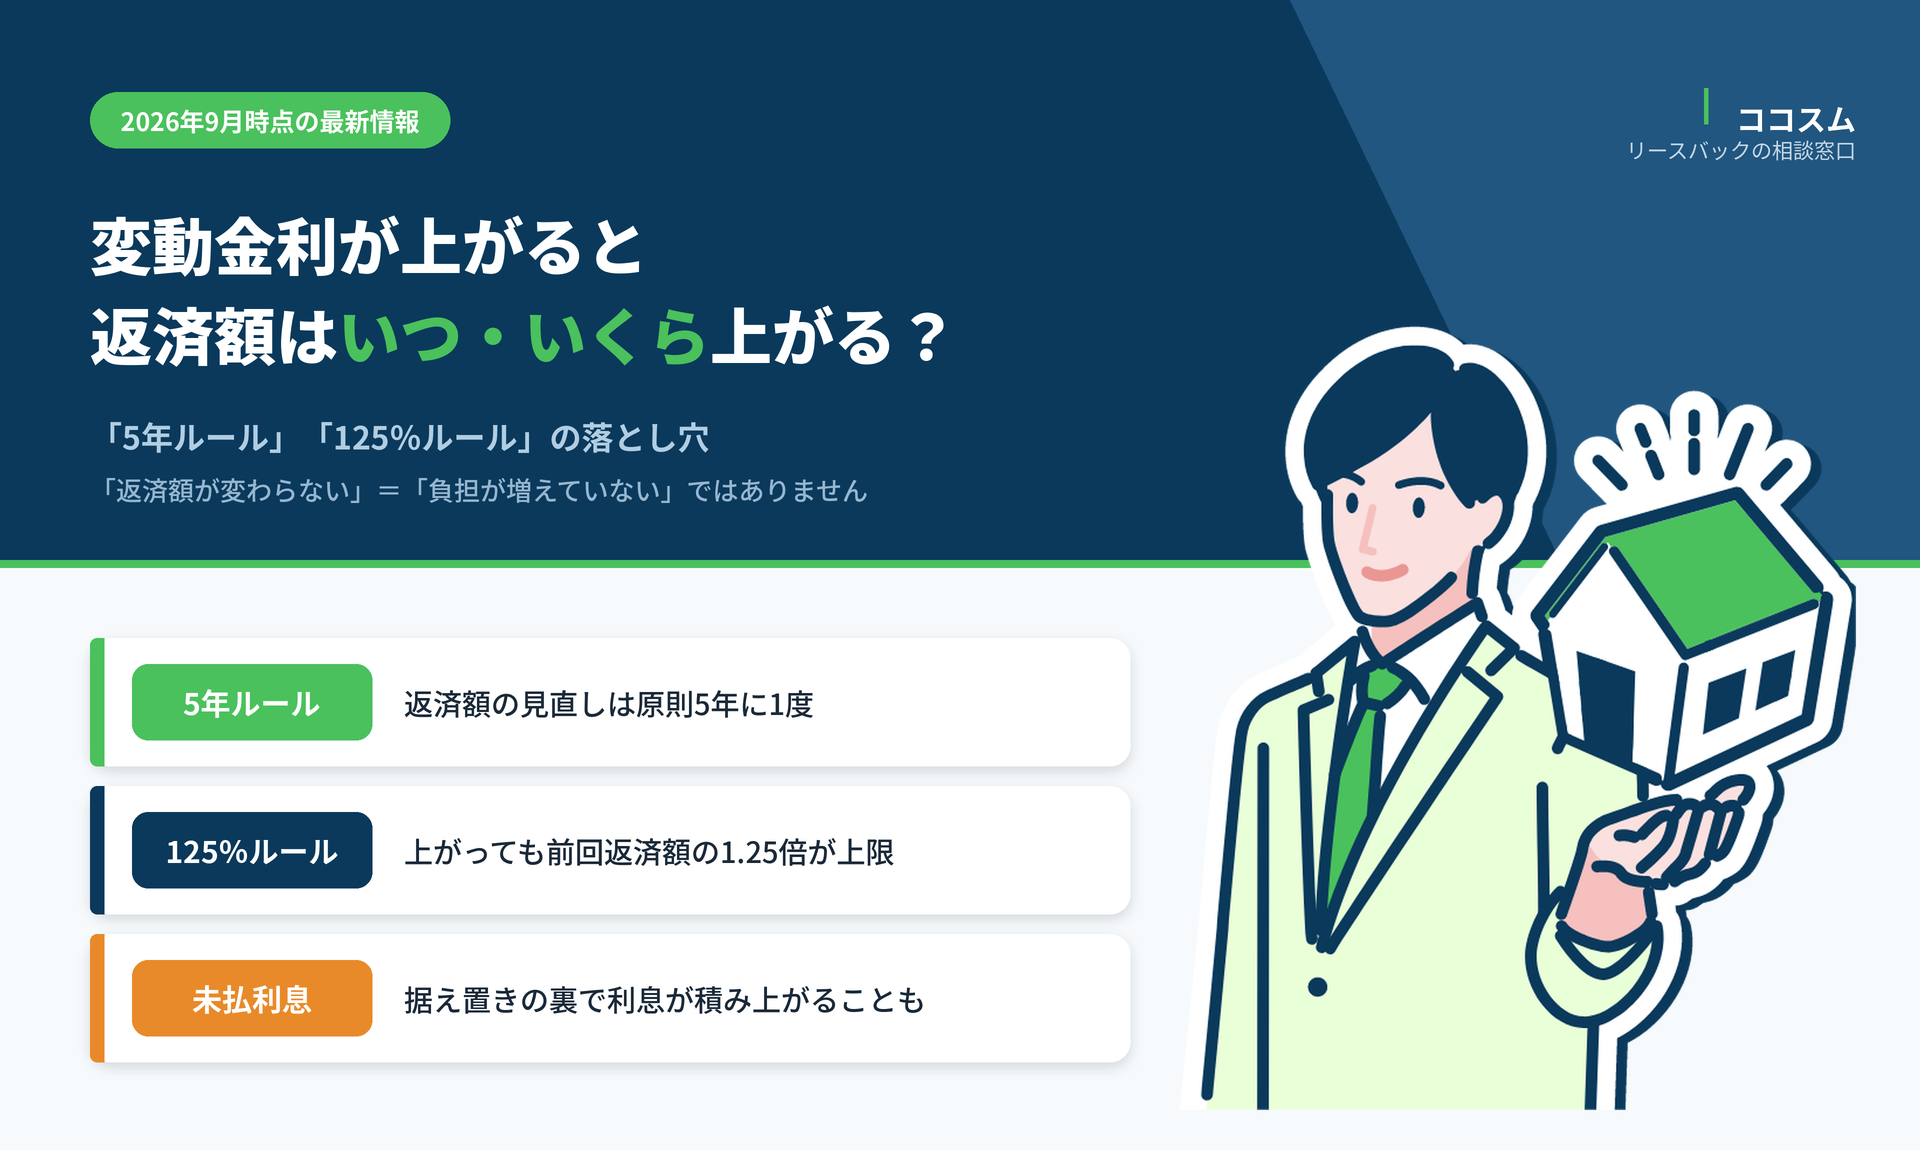
2026年6月、日本銀行は政策金利を「1.0%程度」へ引き上げました。これを受けて、2026年8月下旬には三菱UFJ銀行と三井住友銀行が住宅ローンの変動金利を年0.25%引き上げ、9月から新しい金利が適用されています。変動金利で住宅ローンを借りている方にとっては、「自分の返済額はいつから、いくら上がるのか」が現実的な心配ごとになってきました。
実は、多くの金融機関では「5年ルール」「125%ルール」という仕組みがあり、金利が上がってもすぐに毎月の返済額が変わるわけではありません。ただしこれは負担が消えるという意味ではなく、返済額が据え置かれている間も利息の支払いは静かに増えています。この記事では、変動金利が上がったときに返済額がいつ・いくら変わるのかという仕組みと、そのときに取れる選択肢を、2026年9月時点の情報をもとに整理します。
「今の返済を続けられるか不安だが、家は手放したくない」という段階の方は、選択肢を比べる前提として、自宅の売却価格や住み続けた場合の家賃の目安を知っておくと判断がしやすくなります。
目次
2026年、住宅ローンの変動金利は実際に上がっている
まず、いま何が起きているのかを事実として確認しておきます。ここに書いた金利は2026年9月時点で公表されている情報であり、実際にご自身へ適用される金利とは異なります。
日本銀行の政策金利は2026年6月に1.0%程度へ
日本銀行は2026年6月16日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を「0.75%程度」から「1.0%程度」へ引き上げることを決定しました(出典:日本銀行「金融市場調節方針の変更について」2026年6月16日)。7月の会合では据え置きとなり、次回の金融政策決定会合は2026年9月17日・18日に予定されています。
住宅ローンの変動金利は、多くの金融機関で短期プライムレートを基準に決められています。政策金利が動くと短期プライムレートが動き、それが変動金利に反映される、という順番です。つまり、日本銀行の決定が各家庭の返済額に届くまでには、いくつかの段階と時間差があります。
メガバンクは2026年9月から変動金利を0.25%引き上げ
2026年8月下旬、三菱UFJ銀行と三井住友銀行が住宅ローンの変動金利を年0.25%引き上げると発表し、9月から適用されています。報道によると、引き上げ後の最優遇金利は三菱UFJ銀行が年1.195%、三井住友銀行が年1.525%です。大手銀行の変動金利が年1%を超える水準になったことになります。
変動金利は金融機関ごとに水準も改定のタイミングも異なります。ネット銀行の中には8月の時点で引き上げを実施したところもあれば、据え置いているところもあります。ご自身の金利がどうなるかは、必ず借入先の金融機関の公式サイトや送付書類でご確認ください。
金利が上がっても返済額がすぐ変わらない理由|5年ルールと125%ルール
「変動金利が上がった」と聞いても、多くの方は口座から引き落とされる金額がすぐに変わったわけではないはずです。これは、変動金利かつ元利均等返済の住宅ローンに、次の2つのルールが設けられていることが多いためです。
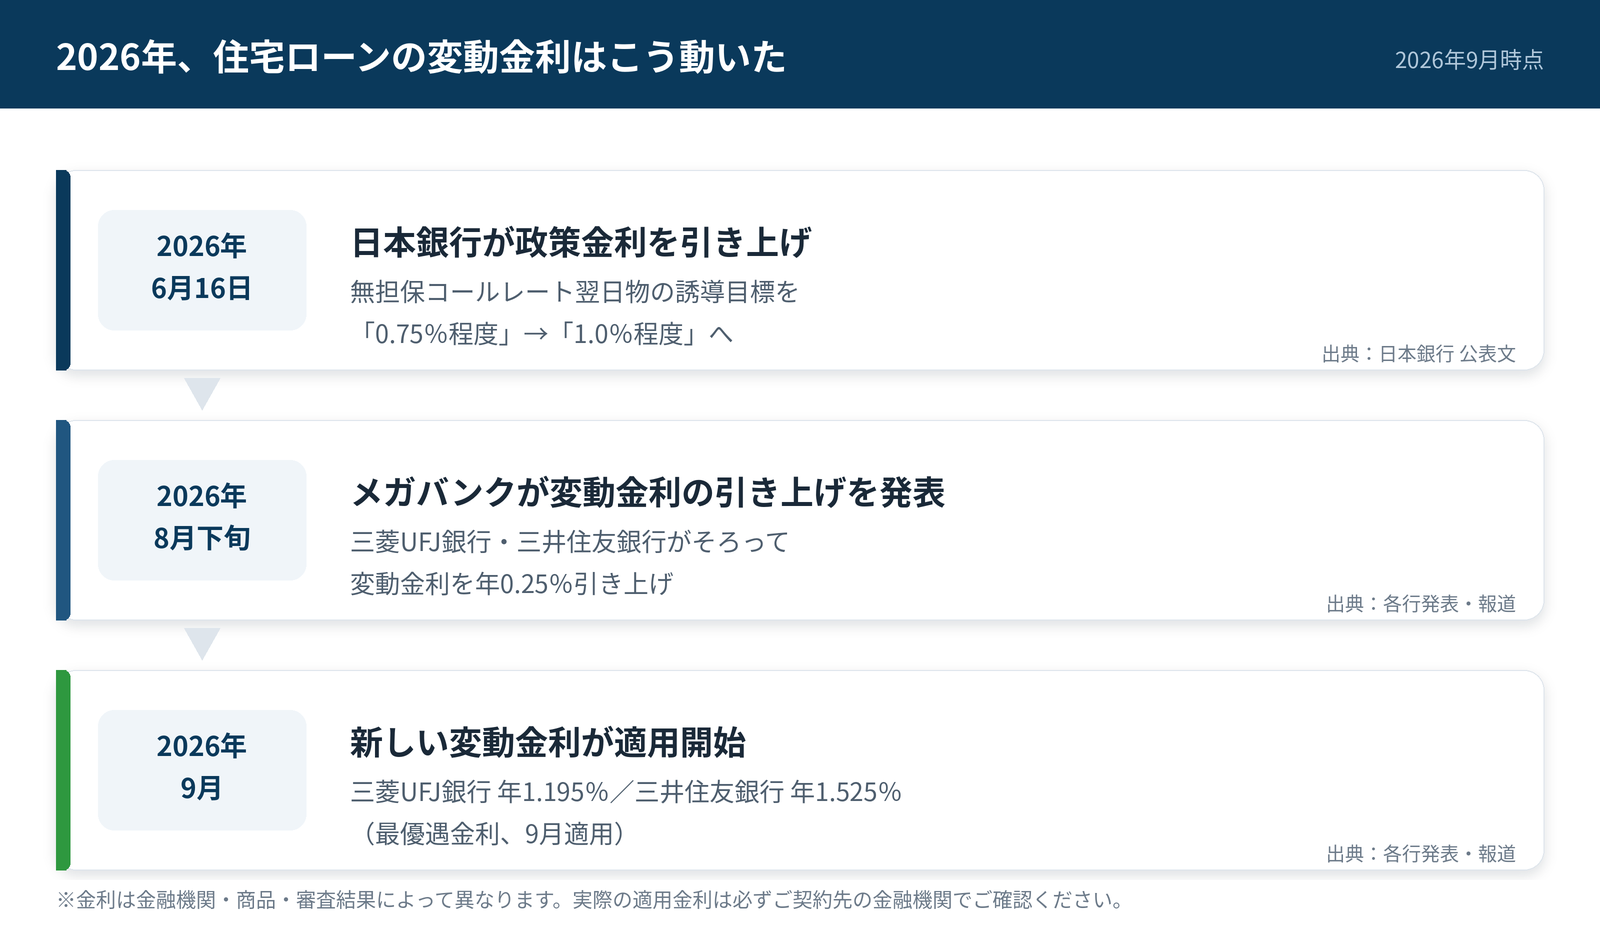
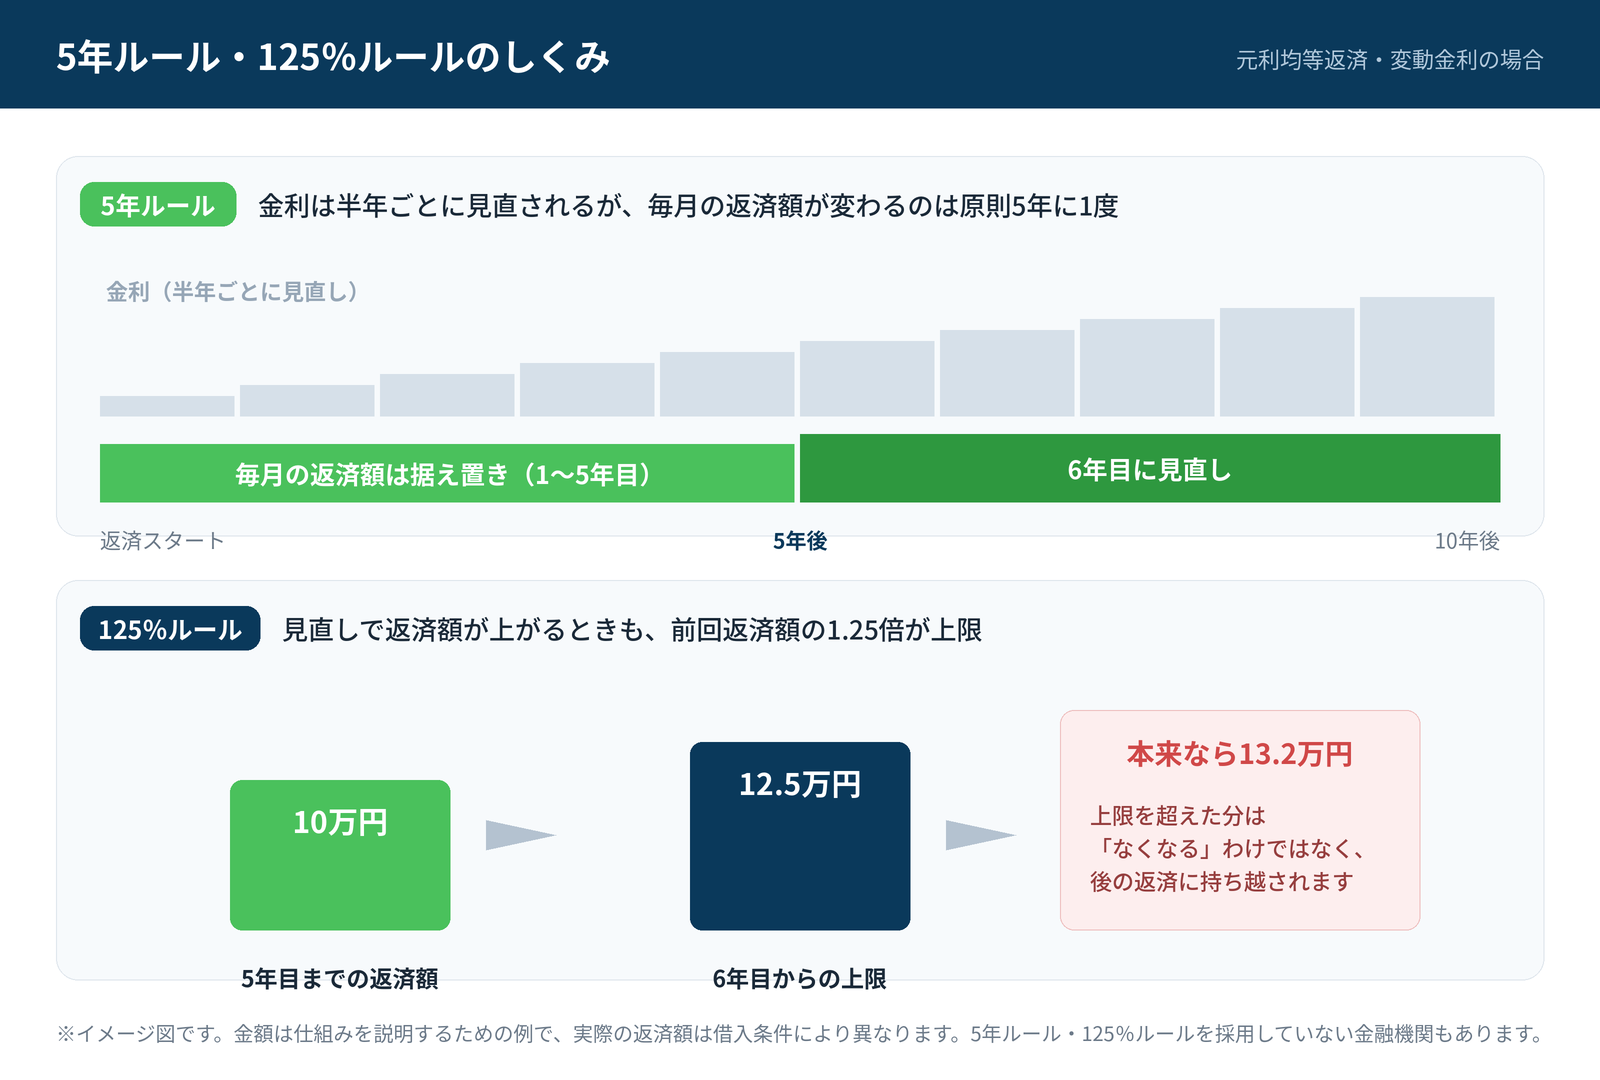
5年ルール:返済額の見直しは原則5年に1度
変動金利は一般に半年ごとに見直されますが、毎月の返済額そのものは5年ごとにしか変わりません。三菱UFJ銀行も「返済額は5年ごとに見直しします。金利が変更になっても、次回の見直しまで返済額は変わりません」と説明しています(出典:三菱UFJ銀行 よくあるご質問、2026年9月確認)。
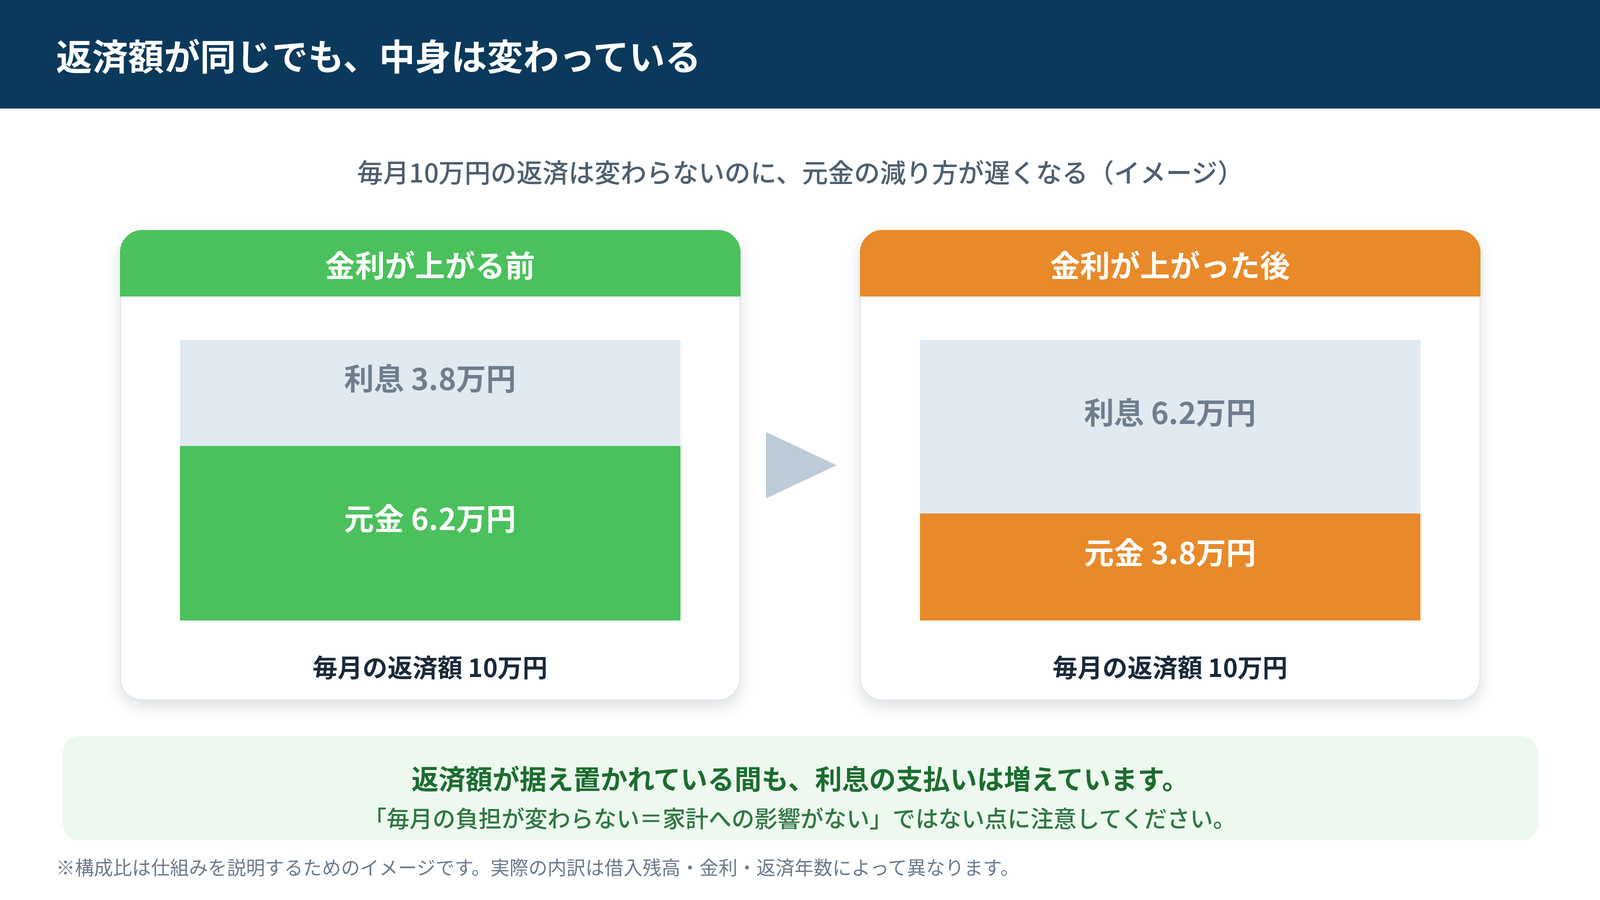
ただし、返済額が変わらないだけで、返済額に占める元金と利息の内訳は金利の見直しに合わせて変わります。金利が上がれば利息の割合が増え、その分だけ元金の減りが遅くなります。
返済額が変わっていないことは、負担が増えていないことを意味しません。
125%ルール:上がるときも前回返済額の1.25倍まで
5年ごとの見直しで返済額が上がる場合も、新しい返済額は前回までの返済額の125%を超えないという上限が設けられています。毎月10万円を返済していた方であれば、6年目からの返済額は最大でも12万5,000円までということです。
急に返済額が跳ね上がることを防ぐ仕組みですが、上限を超えた分の返済が免除されるわけではありません。本来払うはずだった差額は先送りされ、その後の返済や返済期間の終盤で精算されることになります。
すべての金融機関にこのルールがあるわけではない
5年ルール・125%ルールは法律上の制度ではなく、金融機関ごとに設けられた商品のルールです。
ここが見落とされがちな点です。たとえばSBI新生銀行は、変動金利の元利均等返済であっても「5年ルールと125%ルールはありません」と明記しています(出典:SBI新生銀行 住宅ローンコラム、2026年9月確認)。
また、元金均等返済を選んでいる場合は、これらのルールは通常適用されません。ルールがない住宅ローンでは、金利の見直しから比較的短い期間で返済額そのものが変わります。「うちは5年間変わらないはず」という思い込みで家計を組んでいると、想定より早く負担が増える可能性があります。
「返済額が変わらない」ことに潜む3つの落とし穴
5年ルール・125%ルールは家計の急変を和らげてくれる仕組みですが、負担そのものを軽くする仕組みではありません。注意しておきたい点を3つ挙げます。
落とし穴1:元金が減りにくくなる
毎月の返済額が同じでも、金利が上がれば利息に回る金額が増え、元金に回る金額が減ります。結果として、数年後のローン残高は金利が上がらなかった場合より多く残ります。売却や借り換えを検討するときの残高にも影響するため、「返済額が変わっていないから何も起きていない」とは言えません。
落とし穴2:未払利息が発生することがある
未払利息が発生している間は、毎月返済していても元金がまったく減りません。
金利が大きく上がり、その月に発生する利息が毎月の返済額を上回ってしまうと、返済額だけでは利息を払いきれなくなります。この払いきれなかった利息は「未払利息」として積み上がり、後から精算が必要になります。
未払利息は、金利がある程度大きく動いたときに問題になるものです。2026年9月時点の水準ですぐに多くの方に発生するという性質のものではありませんが、5年ルールがある商品では「返済額が据え置かれる」こととセットで理解しておく必要があります。
落とし穴3:先送りされた分は最後にまとめて残る
125%ルールで抑えられた差額や未払利息は、返済期間の終盤や完済時に残ります。金融機関によって精算方法は異なりますが、「完済予定だったはずの時期に残債が残る」「最終回の返済額が大きくなる」といった形で表れることがあります。定年後まで住宅ローンが残る予定の方にとっては、老後の家計に直結する論点です。
負担は返済期間の終盤に集中します。定年後まで住宅ローンが残る方はとくに注意が必要です。
自分の住宅ローンの状態を確認する4つのステップ
不安を漠然と抱えたままにせず、まず事実を確認することをおすすめします。以下の4点は、金融機関に問い合わせるか、インターネットバンキングの画面で確認できることがほとんどです。
- いま適用されている金利と、直近の見直し内容:半年ごとの金利見直しの通知が届いているはずです。上がっているのか、据え置きなのかを確認します。
- 5年ルール・125%ルールの有無:契約書や商品説明書、金融機関のよくある質問に記載があります。「ない」商品の場合は、返済額の変更が早く来ます。
- 次に返済額が見直されるのはいつか:5年ルールがある場合、次の見直し時期がわかれば、それまでに準備できる期間が見えます。
- 現在のローン残高と完済予定年齢:完済予定が定年後にかかる場合、収入が減ってからの返済をどうするかを早めに考える必要があります。
この4点がわかると、「まだ余裕がある」のか「対策を検討すべき段階」なのかを、感覚ではなく数字で判断できるようになります。金利上昇そのものへの向き合い方は、住宅ローン金利の上昇で返済が苦しいときの対策の記事でも解説しています。
返済の負担が重いと感じたときの選択肢を比べる
返済額の見直しが近い、あるいは今の返済でも余裕がないという場合、取れる手段は1つではありません。順番としては、家を手放さずに済む方法から検討するのが基本です。
| 選択肢 | 内容 | 向いているケース | 注意点 |
|---|---|---|---|
| 繰上返済 | 手元資金で元金を先に返す | 貯蓄に余裕があり、当面の生活費を確保できる | 手元資金が減る。老後資金まで使わない |
| 借り換え | 他の金融機関のローンに借り換える | 収入・信用情報が安定しており、審査に通る見込みがある | 諸費用がかかる。固定金利は水準が高い |
| 金融機関へ相談(条件変更) | 返済期間の延長など、返済条件を見直す | 一時的に収入が減っている | 総返済額は増える。早めの相談ほど選択肢が広い |
| 通常売却 | 市場で売却して残債を返す | 住み替えや転居に抵抗がない | 引っ越しが必要。売却まで時間がかかる |
| リバースモーゲージ | 自宅を担保に借入れ、死亡時に精算 | 高齢で、自宅を相続させる予定がない | 年齢・物件の条件が厳しい。借入である |
| リースバック | 自宅を売却し、賃貸として住み続ける | まとまった資金が必要で、今の家に住み続けたい | 家賃が発生する。売却価格は市場価格より低くなる傾向 |
金利が上がったからリースバックを選ぶべき、ということではありません。
返済を続けられる見込みがあるなら、借り換えや繰上返済、金融機関への相談が先です。リースバックが選択肢に入るのは、「まとまった資金が必要」「住み替えは避けたい」「返済の継続が難しく、競売や任意売却まで進む前に手を打ちたい」といった条件が重なる場合です。
それぞれの違いは、リースバック・任意売却・リバースモーゲージの違いや、任意売却とリースバックはどちらを選ぶべきかの記事で詳しく比較しています。住宅ローンが残っている状態でリースバックが使えるかどうかは、住宅ローンが残っていてもリースバックは利用できる?をご覧ください。
愛知県で持ち家に住んでいる方が今考えておきたいこと
総務省の令和5年住宅・土地統計調査によると、愛知県の持ち家は191万3,500戸、持ち家住宅率は59.6%です(出典:愛知県「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計」、2026年9月確認)。県内には自宅を持つ世帯が多く、変動金利の上昇は決して他人事ではありません。
一方で、名古屋市を中心とした愛知県の住宅地は、新築価格の上昇を背景に中古住宅の需要が底堅く推移しています。ご自宅の資産価値が想像より高いこともあり、「売らずに済む方法」を検討する材料としても、いくらで売れるのかを把握しておく意味はあります。
また、返済に窮してから動き出すと、選べる手段は急速に狭くなります。滞納が続けば競売という結果もあり得ます(詳しくは住宅ローンが払えないとどうなる?)。返済額の見直し通知が届いてから慌てるのではなく、余裕のあるうちに「自宅がいくらになるか」「住み続けるなら家賃はいくらか」という数字を知っておくことが、落ち着いて判断するための材料になります。
ココスムでは、愛知県の物件を対象に、売却価格と住み続けた場合の家賃の目安を無料でお出ししています。「リースバックを申し込むかどうか」を決める前の、判断材料づくりとしてご利用ください。
よくある質問
変動金利が上がったら、毎月の返済額もすぐに上がりますか?
多くの金融機関では「5年ルール」により、金利が見直されても毎月の返済額は原則5年に1度しか変わりません。ただしこれは法律上の制度ではなく、各金融機関が商品ごとに設けているものです。SBI新生銀行のようにこのルールを採用していない金融機関もあり、その場合は返済額が比較的早く変わります。ご自身の契約内容を必ずご確認ください。
5年ルール・125%ルールがあれば、金利が上がっても安心ということですか?
いいえ。これらは返済額の急変を和らげる仕組みであって、負担そのものを減らす仕組みではありません。返済額が据え置かれている間も金利は上がっているため、返済額に占める利息の割合が増え、元金の減りが遅くなります。抑えられた分は先送りされ、返済期間の終盤や完済時に精算されます。
未払利息とは何ですか?
その月に発生する利息が毎月の返済額を上回ってしまい、返済額だけでは利息を払いきれない状態になったときに生じる、払いきれなかった利息のことです。未払利息が発生している間は元金が減らず、後から精算が必要になります。金利が大きく上昇した局面で問題になります。
自分の住宅ローンに5年ルールがあるかどうかは、どこで確認できますか?
住宅ローンの契約書・商品説明書、金融機関の公式サイトのよくある質問、インターネットバンキングの契約内容画面などで確認できます。わからない場合は借入先の金融機関に直接お問い合わせください。あわせて、次に返済額が見直される時期と現在のローン残高も確認しておくと、今後の見通しが立てやすくなります。
返済が厳しくなりそうなとき、リースバックはどの段階で検討すべきですか?
まずは借り換え・繰上返済・金融機関への条件変更の相談など、家を手放さずに済む方法から検討することをおすすめします。そのうえで「まとまった資金が必要」「今の家に住み続けたい」「滞納や競売まで進む前に手を打ちたい」といった条件が重なる場合に、選択肢の一つとして検討する価値があります。滞納が始まってからでは選べる手段が狭くなるため、余裕のあるうちに情報を集めておくことが大切です。
まとめ
- 日本銀行は2026年6月16日に政策金利を「1.0%程度」へ引き上げ、8月下旬には三菱UFJ銀行・三井住友銀行が変動金利を年0.25%引き上げ、9月から適用されている
- 多くの金融機関には「5年ルール(返済額の見直しは原則5年に1度)」「125%ルール(上がっても前回返済額の1.25倍まで)」があり、金利上昇がすぐ返済額に反映されるとは限らない
- ただしこれらのルールは負担を減らすものではなく、据え置かれている間も利息の割合が増え、元金が減りにくくなる。抑えられた分は後に先送りされる
- 5年ルール・125%ルールを採用していない金融機関や、元金均等返済では適用されない場合もあるため、自分の契約内容の確認が欠かせない
- 返済が重いと感じたら、繰上返済・借り換え・金融機関への相談を優先し、それでも難しい場合の選択肢としてリースバックを検討する
今の返済を続けられるかを判断するには、「自宅がいくらで売れるのか」「住み続けるなら家賃はいくらになるのか」という具体的な数字が必要です。愛知県の物件であれば、ココスムで無料の査定・ご相談を承っています。