リースバックは危険?怪しいと言われる3つの理由を国の資料で検証【2026年9月版】
公開日:2026.07.12
リースバックを調べていると、「危険」「怪しい」「やばい」といった言葉が並びます。一方で、国土交通省は2022年6月にガイドブックを公表し、健全な普及に向けて活用されることを期待すると述べています。仕組みそのものが違法なわけでも、詐欺なわけでもありません。
では、なぜ「怪しい」と言われ続けるのか。公的な資料を読み込んでいくと、答えははっきりしています。危険なのはリースバックという仕組みそのものではなく、売る側と買う側のあいだにある「3つの情報の差」です。この差が埋まらないまま契約が成立してしまう構造が、トラブルと悪い評判を生んでいます。
この記事では、リースバック事業者である私たち自身にとって都合の悪いデータも含めて、国が公表している資料だけを根拠に「何が本当に危ないのか」を整理します。そのうえで、信頼できる会社をどう見分けるかをお伝えします。
※本記事は、国土交通省・国民生活センターが公表した資料にもとづき、2026年9月17日時点の内容をまとめたものです。
目次
「危険」と「国が普及を期待している」が、どちらも事実である理由
まず、相反して見える2つの事実を並べます。
国土交通省は2022年(令和4年)6月24日に「住宅のリースバックに関するガイドブック」を公表しました。その背景として、「近年高齢者世帯を中心に住み替え、建て替え資金の確保等を目的として、リースバックを活用した不動産取引が徐々に増加傾向にあります」としたうえで、「消費者の理解が不十分なままでリースバック契約を締結したこと等を理由としたトラブル事例も見られます」と述べています。そして「健全なリースバックの普及に向け、本ガイドブックが活用されることを期待している」と結んでいます。
一方、国民生活センターは2026年8月4日に「自宅の『リースバック』トラブルにご注意!」という注意喚起を公表しました。実際の相談事例が3件紹介され、売却後の永続的な居住保障はないこと、金銭に困っているときの利用は危険であることなどが呼びかけられています。
つまり国の立場は「使い方を誤るとトラブルになる。だから理解したうえで使ってほしい」というものです。禁止でも推奨でもありません。問題は、その「理解」に必要な情報が、売る側に届きにくい構造になっていることです。
リースバックが危険なのではなく、条件の決まり方を知らないまま契約できてしまうことが危険です。
「怪しい」の正体は、3つの情報の差
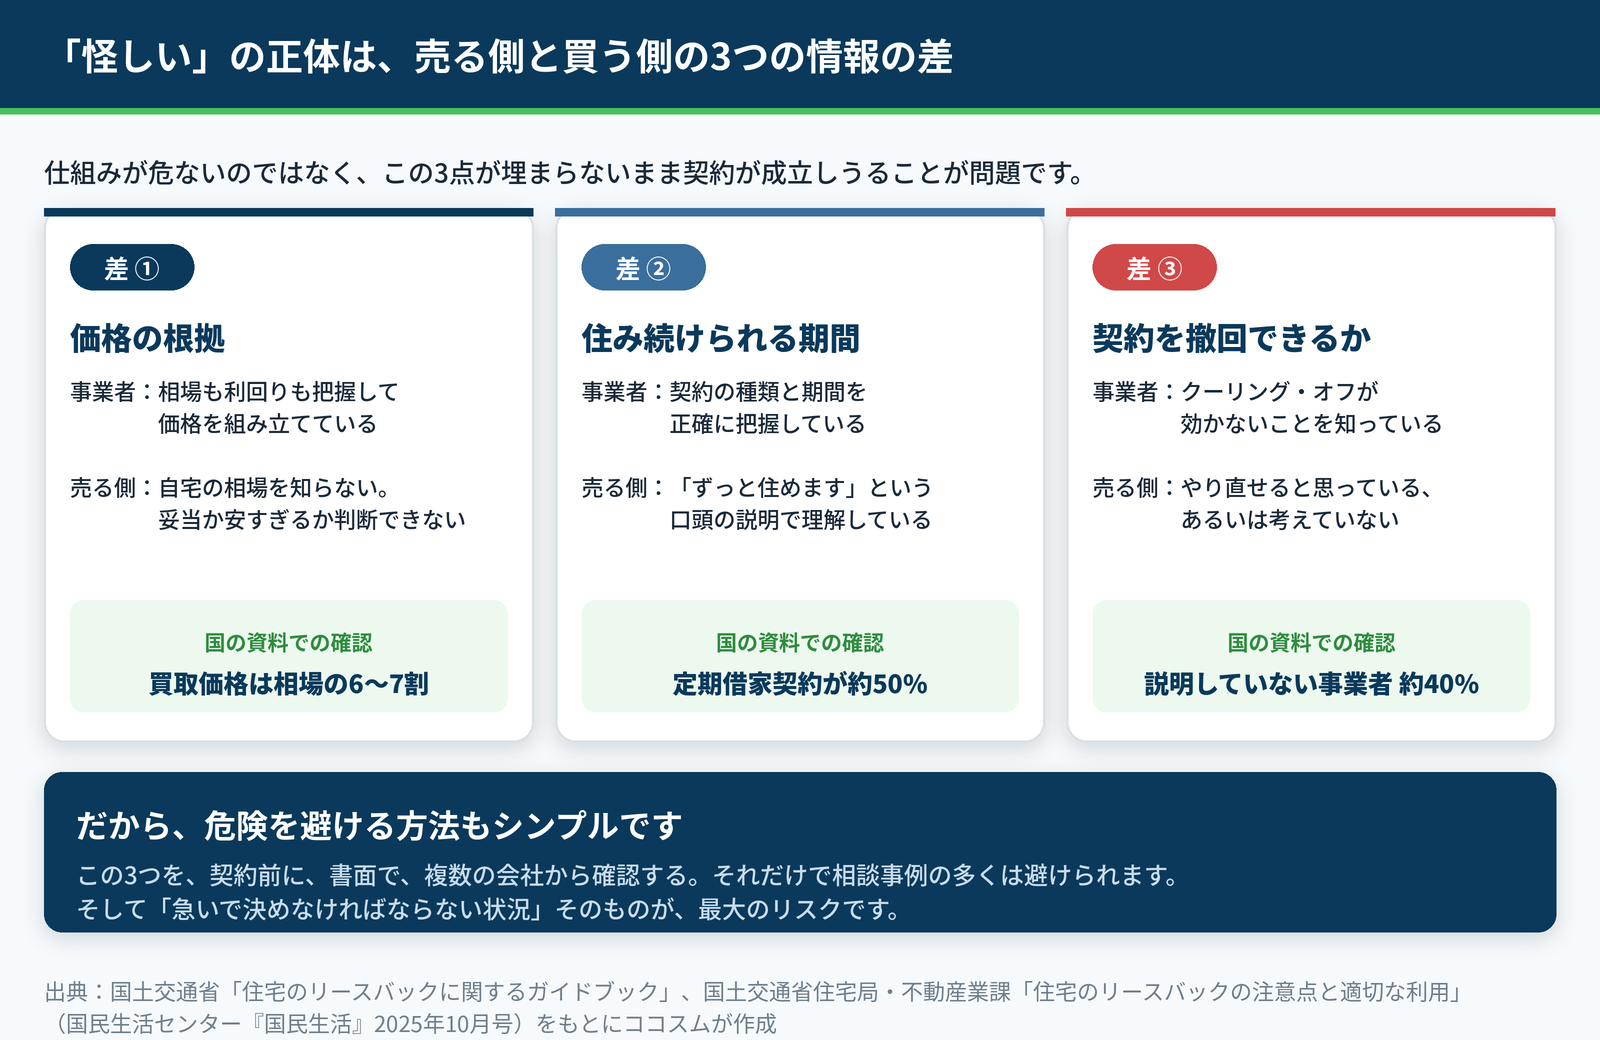
公的な資料から読み取れる問題を整理すると、次の3つに集約されます。
差①:価格の根拠が、売る側からは見えない
国土交通省住宅局・不動産業課が事業者に対して行った調査では、「支払賃料や利回り等を踏まえて価格設定を行うため、リースバック契約時の買取価格は相場の6〜7割」と回答した事業者が多数を占めたとされています(国民生活センター『国民生活』2025年10月号)。また家賃については、周辺相場以外に、物件の売却金額を踏まえて決定している場合が多いと記載されています。
ここで起きるのが情報の差です。事業者は相場も利回りも把握したうえで価格を組み立てますが、売る側の多くは自宅の相場を知りません。提示された金額が妥当なのか安すぎるのかを判断する材料がないまま、「いくらで買ってもらえるか」だけを見て決めてしまいます。
さらに厄介なのは、買取価格を高くすれば家賃も上がりやすいという関係です。価格だけを比べて選ぶと、その後の家賃で生活が苦しくなります。査定額の決まり方はリースバックの査定額はどう決まる?、家賃の考え方はリースバックの家賃相場は?で解説しています。
差②:「住み続けられます」の意味が、契約書でしか確認できない
国土交通省のガイドブックには、「賃貸借契約には『普通借家契約』や『定期借家契約』等の種類がありますが、定期借家契約は貸主が更新に応じなくても良いもの」と書かれています。そして同じ国土交通省住宅局の調査では、定期借家契約が全体の約50%を占めているとされています。
「ずっと住めますよ」という口頭の説明と、契約書に書かれた契約の種類・期間は、別のものです。約2件に1件が定期借家契約という実態のなかで、その違いを知らずに署名すれば、期間満了時に退去を求められる可能性が残ります。契約の種類による違いはリースバックの契約期間は何年?普通借家契約と定期借家契約の違いで詳しく扱っています。
買戻しについても同じです。ガイドブックは「買戻しは『当然の権利』ではなく、あくまで『条件次第で』という約束ごとです」と明記しています。詳しくはリースバックした家は買い戻せる?をご覧ください。
差③:契約を撤回できないのに、その説明がされていないことがある
ここが最も重要です。国土交通省のガイドブックには、「宅建業法に基づくクーリングオフは宅建業者への売却の場合は適用されず」と書かれています。リースバックは不動産会社が買主になる売買なので、契約してしまうと原則としてやり直しがききません。
そのうえで、国土交通省住宅局・不動産業課の調査結果です。約40%の事業者が「クーリング・オフができない旨の説明を実施していない」、約10%が「違約金等の事前説明を実施していない」ことが分かった、と報告されています。
撤回できない契約であるにもかかわらず、その事実を伝えないまま契約に至る例が一定数ある。これが「リースバックは怪しい」という評判を生んでいる最大の発生源だと、私たちは考えています。
「怪しい」という評判は、業界の説明不足がつくったものです。
国の資料で確認できる数字を、そのまま並べておきます
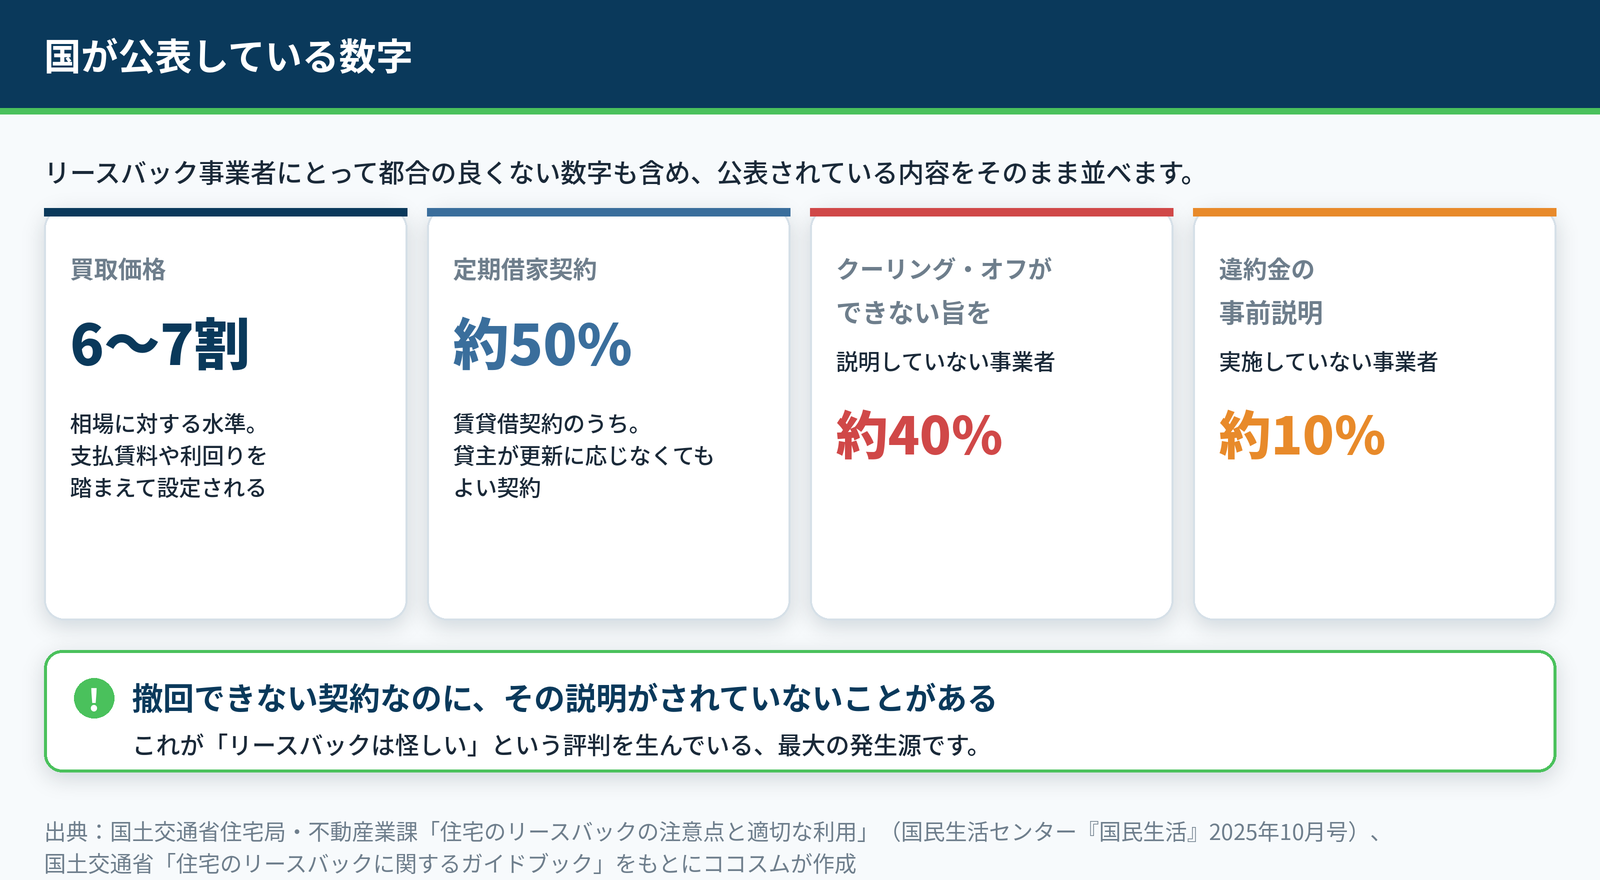
| 項目 | 公表されている内容 | 出典 |
|---|---|---|
| 買取価格の水準 | 相場の6〜7割と回答した事業者が多数 | 国土交通省住宅局・不動産業課 |
| 家賃の決まり方 | 周辺相場以外に、売却金額を踏まえて決定している場合が多い | 同上 |
| 定期借家契約の割合 | 全体の約50% | 同上 |
| クーリング・オフ | 宅建業者への売却の場合は適用されない | 国土交通省ガイドブック |
| その説明をしていない事業者 | 約40% | 国土交通省住宅局・不動産業課 |
| 違約金の事前説明をしていない事業者 | 約10% | 同上 |
これらはすべて、国が公表している資料に書かれている内容です。リースバック事業者である当社がこの数字を自社サイトに載せるのは、「知ったうえで選んでいただくこと」が結果的に当社にとっても良い取引になると考えているからです。
実際にどんな相談が寄せられているのか
国民生活センターが2026年8月4日に公表した注意喚起では、3件の相談事例が紹介されています。いずれも、上の「3つの情報の差」がそのまま形になったような内容です。
- 6年前にマンションをリースバック契約(約1,000万円で売却、月7万円の家賃)。貸主から月10万円への値上げを迫られ、応じなければ退去を求められている(=差②)
- リフォーム業者と高額な工事契約を結んだ後、別の不動産業者にリースバックを勧められ1,100万円で自宅を売却。同日にキッチンリフォーム450万円も契約させられた(=差③)
- マンションを200万円で売却し、月2万円の家賃で2年間の定期借家契約を締結。買い戻しを申し出たところ、1,000万円を提示された(=差①と差②)
これらの事例と、契約前に確認すべき7つのポイントについては【2026年8月・国民生活センター公表】リースバックのトラブル事例と契約前に確認したい7つのポイントで詳しく解説しています。すでに検討が具体的な段階に入っている方は、そちらもあわせてご覧ください。
「怪しい会社」と「そうでない会社」は、どこで見分けるか
ここまでの内容は、そのまま会社選びの基準になります。3つの情報の差を先に埋めようとするかどうかが、判断の軸です。
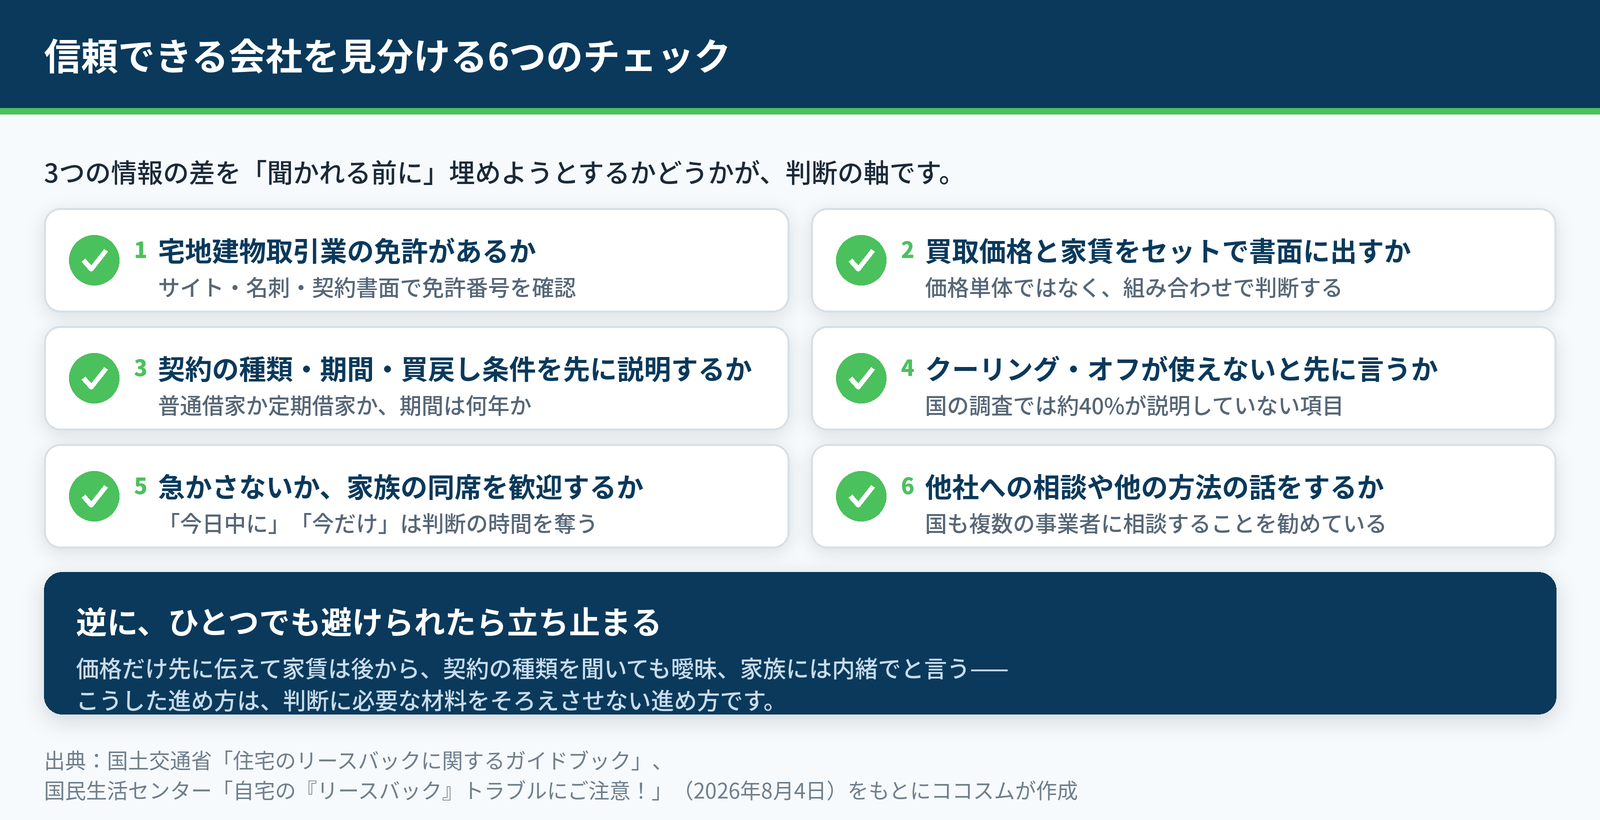
① 宅地建物取引業の免許があるか
リースバックの買取は不動産の売買です。事業として行うには宅地建物取引業の免許が必要で、免許番号は会社のウェブサイトや名刺、契約書面で確認できます。まずここを見てください。
② 買取価格と家賃を、セットで書面で出すか
買取価格だけを口頭で伝え、家賃は後から、という進め方は避けたほうが安全です。判断に必要なのは「いくら受け取れて、毎月いくら払うのか」の組み合わせであって、価格単体ではありません。
③ 契約の種類・期間・買戻し条件を、聞く前に説明するか
普通借家か定期借家か。期間は何年か。再契約の条件はどうなっているか。買戻しの価格はどう決まるか。これらをこちらが質問する前に向こうから説明するかを見てください。
④ クーリング・オフが使えないことを、先に言うか
国の調査で約40%の事業者が説明していないとされた項目です。裏を返せば、これを最初に自分から伝える会社は、説明の姿勢があるということになります。
⑤ 急かさないか、家族の同席を歓迎するか
「今日中に決めてもらえれば」「この条件は今だけ」といった進め方は、判断材料をそろえる時間を奪います。国民生活センターの注意喚起でも、長時間の強引な勧誘がトラブル類型として挙げられています。家族の同席を嫌がるかどうかも、分かりやすい判断材料です。
⑥ 他の選択肢の話をするか
国土交通省のガイドブックは「各リースバック事業者によって、提示される契約条件は様々です。不動産業者や金融機関等複数の事業者に相談し、自分が納得できる条件・手法を選びましょう」と勧めています。他社への相談や、通常売却・借入といった別の方法を検討することを嫌がる会社は、それだけで判断材料になります。会社選びの詳細はリースバック会社の選び方、複数社への相談方法はリースバックの一括査定サイトは使うべき?で解説しています。
説明を先にする会社かどうかが、いちばん確かな判断材料です。
いちばん危ないのは「今すぐお金が必要」なとき
国民生活センターは注意点のひとつとして、金銭に困っているときのリースバックの利用は危険であることを挙げています。理由は単純で、時間がないと比較ができず、比較ができないと3つの情報の差が埋まらないまま契約することになるからです。
先ほどの事例2のように、高額なリフォーム契約とリースバックが組み合わされる手口も報告されています。焦っている状態は、それ自体がリスクです。
資金が必要な理由が住宅ローンや税金であれば、まず公的な相談先があります。住宅ローンなら金融機関への返済条件変更の相談、税金なら市区町村の納税相談です。契約や勧誘に不安があるときは、消費者ホットライン「188(いやや)」で最寄りの消費生活センターにつながります。
関連する記事として、任意売却とリースバックはどちらを選ぶべき?、住宅ローンが残っていてもリースバックは利用できる?もご覧ください。
急いで決めなければならない状況そのものが、最大のリスクです。
それでもリースバックが選ばれるのは、なぜか
ここまでリスクを並べてきましたが、リースバックには他の方法にない特徴があります。引っ越さずに自宅を現金化できるという点です。他の方法と並べると、性質の違いがはっきりします。
| 方法 | 住み続けられるか | 受け取れる金額 | 毎月の負担 | 主な条件 |
|---|---|---|---|---|
| 通常売却 | いいえ | 市場価格に近い | 転居先の家賃・購入費 | 買主が見つかるまで時間がかかる |
| リバースモーゲージ | はい | 担保評価に応じた借入枠 | 利息(元金は死亡時に一括返済) | 金融機関の年齢・物件条件 |
| 不動産担保ローン | はい | 担保評価に応じた借入額 | 元金+利息の返済 | 返済原資と審査 |
| リースバック | はい(賃貸として) | 買取価格(相場の6〜7割が多い) | 家賃 | 売却代金でローンを完済できること |
リースバックが向くのは、金額よりも「この家に住み続けること」が優先される場合だけです。
「引っ越せない事情があり、なおかつ借入の審査が難しい」という条件が重なったとき、選択肢として残るのがリースバックです。逆にいえば、引っ越せるなら通常売却のほうが手取りは大きくなります。詳しくはリースバックとリバースモーゲージの違い、不動産担保ローンとリースバックの違い、家を売っても住み続ける方法はある?をご覧ください。
ココスムが、自社に不利なデータを載せている理由
この記事には、リースバック事業者にとって都合の良くない数字を並べました。買取価格が相場の6〜7割であること。定期借家契約が約半分を占めること。同業の約40%がクーリング・オフについて説明していないこと。
載せている理由は2つあります。ひとつは、これらが国が公表している事実であり、隠しても調べれば出てくるからです。もうひとつは、知らないまま契約した方は、あとで必ず不信感を持つからです。それは当社にとっても良い取引ではありません。
ココスムを運営する株式会社YOKOYAMAは名古屋市に本社を置き、愛知県の不動産を専門に扱っています。ご相談の際は、買取価格と家賃をセットで、賃貸借契約の種類と期間、買戻しの条件、そしてクーリング・オフが適用されないことを、こちらから先にお伝えします。ご家族の同席も歓迎します。
そのうえで、お客様の状況を伺ってリースバックが適さないと判断した場合は、そのようにお伝えします。通常売却のほうが有利なケース、借入で対応できるケース、そもそも急いで動く必要がないケースもあります。査定を受けたからといって契約する義務はありません。
まとめ|危険を避ける方法は、実はシンプル
リースバックが「危険」「怪しい」と言われるのは、仕組みが詐欺だからではありません。価格の根拠・住み続けられる期間・契約を撤回できないという3点について、売る側に情報が届かないまま契約が成立しうるからです。
ということは、危険を避ける方法もシンプルです。この3つを、契約前に、書面で、複数の会社から確認する。それだけで、国民生活センターに寄せられている相談のほとんどは避けられます。急ぐ理由がないなら、急がないこと。それが最も効果的な自衛策です。
愛知県内の物件でしたら、買取価格と家賃の目安をセットでお伝えします。「まだ売ると決めたわけではないが、条件だけ知っておきたい」という段階でのご相談を歓迎します。
よくある質問
リースバックは法律で規制されていないのですか?
リースバックだけを対象とした専用の法律はありませんが、無法地帯というわけではありません。不動産の売買である以上、事業として行うには宅地建物取引業の免許が必要です。売却後の賃貸借には借地借家法が適用され、不実の告知など不当な勧誘行為があった場合には、消費者契約法により契約を取り消すことができる場合もあると国土交通省のガイドブックに記載されています。加えて国土交通省は2022年6月にガイドブックを公表し、消費者向けの注意喚起と事業者の自主的な取組を促しています。
契約した後に「やっぱりやめたい」と思ったら取り消せますか?
原則として取り消せません。国土交通省のガイドブックには「宅建業法に基づくクーリングオフは宅建業者への売却の場合は適用されず」と明記されています。リースバックは不動産会社が買主になる売買のため、クーリング・オフの対象外です。ただし、不実の告知など不当な勧誘行為があった場合には消費者契約法により取り消せる場合があるとされています。判断が難しいケースですので、消費者ホットライン188や弁護士にご相談ください。まずは契約前に、撤回できない契約であることを前提に検討することが重要です。
買取価格が相場の6〜7割というのは、安すぎませんか?
通常売却と比べれば低い水準です。これは国土交通省住宅局・不動産業課の調査で、事業者が「支払賃料や利回り等を踏まえて価格設定を行うため」と回答している内容です。事業者は買い取った後に賃貸として運用するため、その収支を前提に価格を組み立てます。金額を最優先するのであれば、引っ越しを伴う通常売却のほうが手取りは大きくなります。リースバックが選ばれるのは、引っ越さずに住み続けたいという条件が価格より優先される場合です。どちらが合うかは、ご事情によって変わります。
「ずっと住めます」と言われましたが、信じて大丈夫でしょうか?
口頭の説明ではなく、契約書の記載で確認してください。国土交通省のガイドブックは「定期借家契約は貸主が更新に応じなくても良いもの」としており、同省住宅局の調査では定期借家契約が全体の約50%を占めるとされています。確認すべきは、普通借家契約か定期借家契約か、期間は何年か、再契約の条件はどう書かれているか、の3点です。この3つを書面で示せない会社との契約は、いったん立ち止まることをおすすめします。
家族に相談せずに進めても問題ありませんか?
おすすめしません。自宅の売却は相続にも関わる判断で、後からご家族が知って問題になるケースが報告されています。国民生活センターの注意喚起でも、判断能力が低下した高齢者への不利な契約がトラブル類型として挙げられています。信頼できる会社であれば、ご家族の同席を嫌がることはありません。逆に「ご家族には内緒で」という進め方を提案してくる場合は、その時点で距離を置いたほうが安全です。
まとめ
- リースバックの仕組み自体が違法・詐欺なのではありません。国土交通省は2022年6月にガイドブックを公表し、健全な普及を期待するとしています。
- 「危険」と言われる原因は、価格の根拠・住み続けられる期間・契約を撤回できないという3点について、売る側に情報が届かないまま契約が成立しうる構造にあります。
- 国の調査では、買取価格は相場の6〜7割、定期借家契約が約50%、クーリング・オフができない旨を説明していない事業者が約40%と報告されています。
- 会社を見分ける軸は、この3つの情報を「聞かれる前に」出すかどうか。免許の有無、価格と家賃のセット提示、契約の種類・期間・買戻し条件の事前説明、急かさない姿勢が判断材料になります。
- 最も危ないのは「今すぐお金が必要」な状況です。時間がないと比較ができず、情報の差が埋まらないまま契約することになります。
危険を避ける方法はシンプルです。3つの情報を、契約前に、書面で、複数の会社から確認すること。ココスムは、この3つをこちらから先にお伝えします。
本記事の出典
- 国土交通省「住宅のリースバックに関するガイドブック」(2022年6月24日公表。クーリング・オフ、定期借家契約、買戻し、複数事業者への相談に関する記述)https://www.mlit.go.jp/jutakukentiku/house/content/001489269.pdf
- 国土交通省 報道発表「『住宅のリースバックに関するガイドブック』を公表しました」(ガイドブック作成の背景と位置づけ)https://www.mlit.go.jp/report/press/house02_hh_000174.html
- 国土交通省住宅局・不動産業課「住宅のリースバックの注意点と適切な利用」(国民生活センター『国民生活』2025年10月号。買取価格6〜7割、定期借家約50%、説明未実施の割合)https://www.kokusen.go.jp/wko/pdf/wko-202510_03.pdf
- 国民生活センター「自宅の『リースバック』トラブルにご注意!」(2026年8月4日公表。3件の相談事例と消費者へのアドバイス)https://www.kokusen.go.jp/news/data/n-20260804_1.html