【2026年8月・国民生活センター公表】リースバックのトラブル事例と契約前に確認したい7つのポイント
公開日:2026.09.03
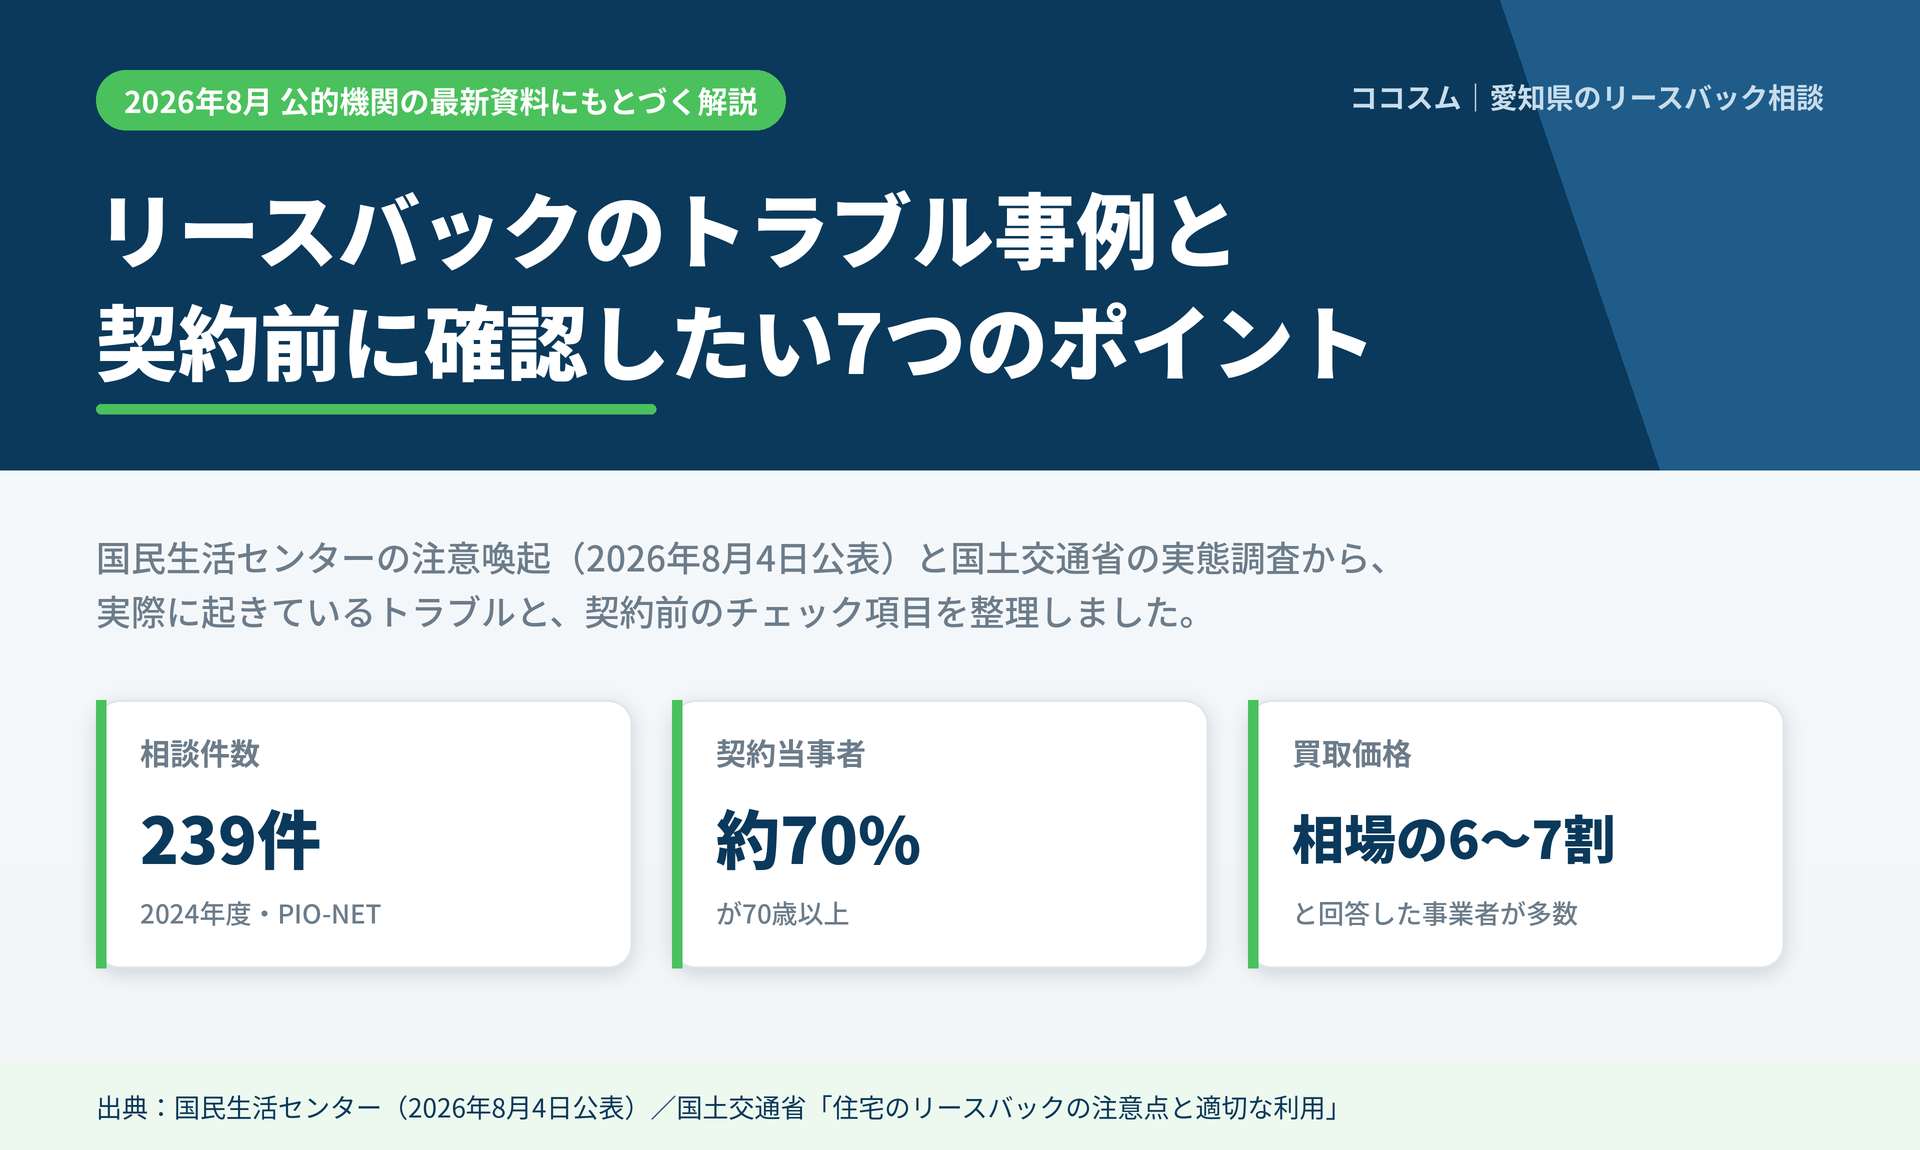
「自宅を売っても、そのまま住み続けられる」。リースバックのこの分かりやすさは大きな魅力ですが、その裏側で全国の消費生活センターに寄せられる相談は年々増えています。2026年8月4日、独立行政法人国民生活センターは「自宅の『リースバック』トラブルにご注意!」という注意喚起を公表しました。
この記事では、公表された実際の相談事例と、国土交通省が事業者586社を対象に行った実態調査の結果をもとに、なぜトラブルが起きるのかと契約前に必ず確認しておきたい7つのポイントを整理します。リースバックを検討している方はもちろん、ご家族が勧誘を受けている方にも読んでいただきたい内容です。(本記事の情報は2026年9月3日時点のものです)
目次
2026年8月、国民生活センターがリースバックに注意喚起
2026年8月4日、国民生活センターは「自宅の『リースバック』トラブルにご注意! ―本当に『そのまま“ずっと”住み続けられる』契約ですか?―」と題した注意喚起を公表しました。リースバックそのものを否定する内容ではありませんが、そのタイトルが示すとおり、注意が向けられているのは次の一点です。
売却後も“ずっと”住み続けられるとは限りません。
相談件数は5年で約10倍に増えている
全国の消費生活センター等に寄せられた相談情報を集めたデータベース「PIO-NET」によると、住宅のリースバックに関する相談件数は2019年度の24件から増え続け、2023年度・2024年度はいずれも200件を超えました。
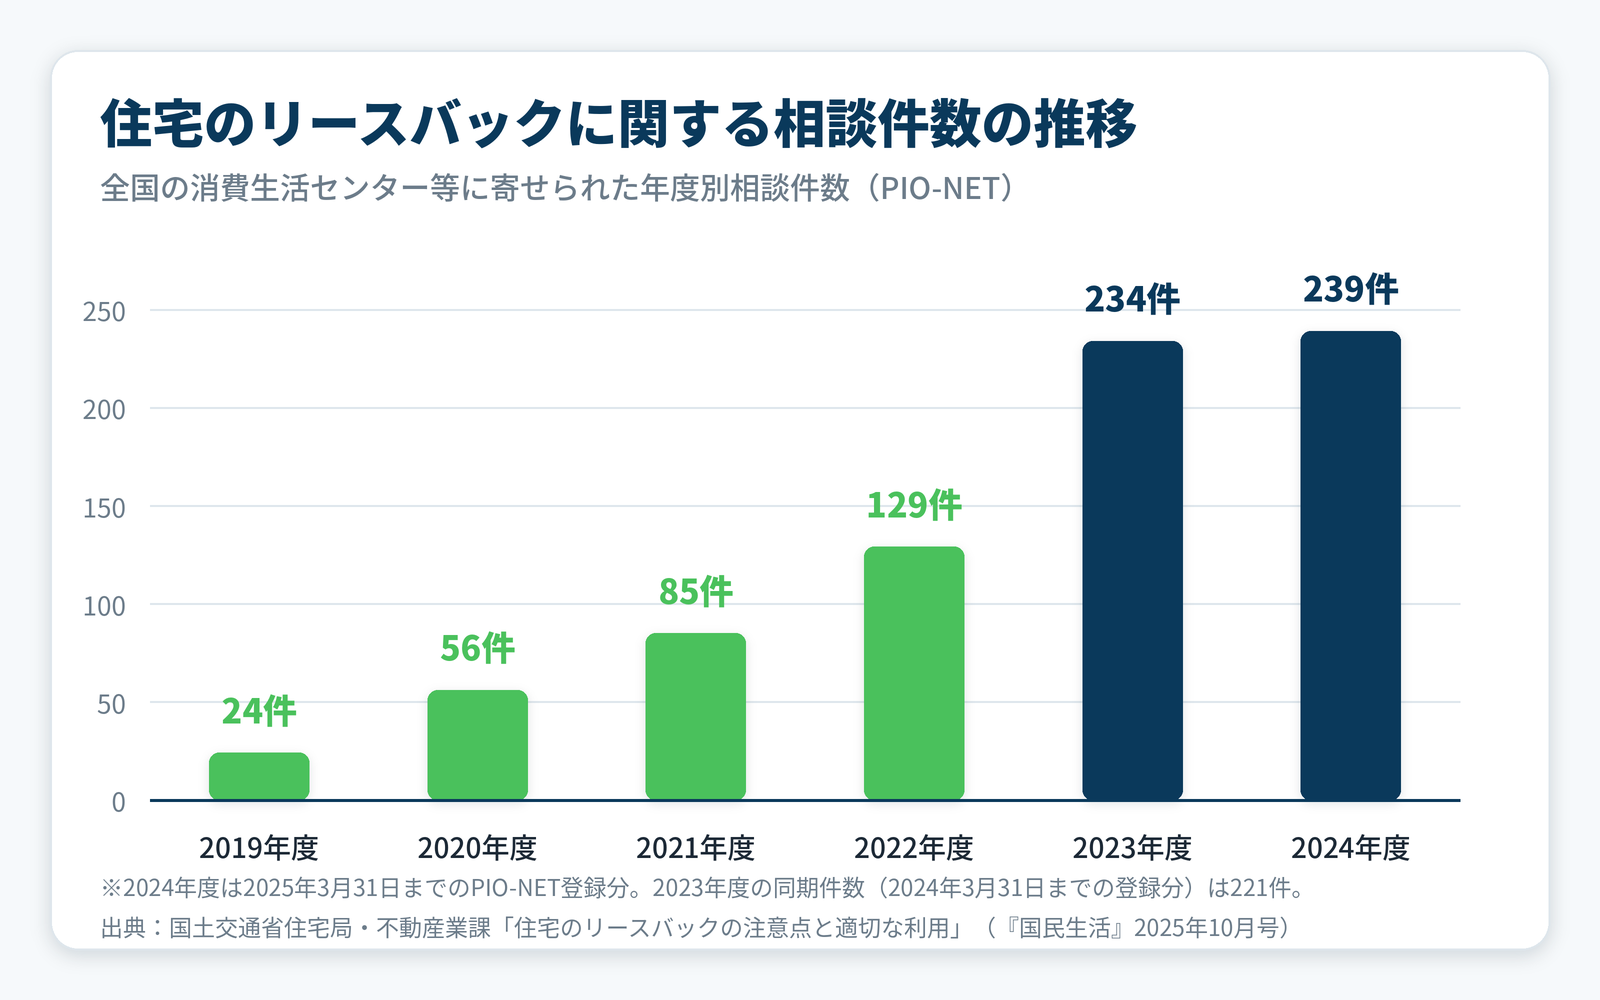
同資料によれば、契約当事者の約70%を70歳以上が占めています。老後資金の確保や相続対策といった目的でリースバックを選ぶ高齢の方が多く、その分だけ「契約の内容を十分に理解しないまま契約してしまった」というケースも起こりやすい取引だといえます。
なお、相談件数が増えていること自体は、リースバックの利用そのものが広がっていることの裏返しでもあります。大切なのは「危ないから使わない」ではなく、仕組みを理解したうえで、自分に合っているかどうかを判断することです。
実際に起きているトラブル|公表された3つの相談事例
国民生活センターが公表した相談事例のうち、代表的な3件を要約して紹介します。いずれも実際に消費生活センターへ寄せられた相談です。
事例1:契約後に家賃の値上げを求められ、応じないなら退去と言われた
生活が苦しく、築40年の分譲マンションをリースバックした70歳代の女性の事例です。約1,000万円で売却し、家賃7万円で賃貸借契約を結びました。ところが6年後、貸主であるリースバック事業者から家賃を約10万円に値上げしたいと伝えられます。事業者は転売を考えている様子で、値上げに不満なら退去するよう求められました。相談者は「現在の家賃で今後も住み続けたい」と希望していますが、繰り返し迫られ精神的な負担になっている、という内容です。
(2025年8月受付・70歳代・女性)
事例2:リフォーム代が払えないと言うと、リースバックを勧められた
一人暮らしの母親のもとに業者Aが訪問し、床のリフォーム工事を契約。母が「支払えない」と言うと不動産業者Bを紹介され、自宅を1,100万円で売却して賃貸借契約を結んでいたという事例です。さらに同じ日に業者Cが訪問し、450万円のキッチン等のリフォーム工事を契約。売却金から工事代を支払おうとしたところ、金融機関から警察へ通報があり家族が気付きました。Cはクーリング・オフに応じたものの、Bは契約解除を断り、Aとは連絡が取れません。売却額では3年ほどしか住み続けられない見込みだといいます。
(2026年2月受付・70歳代・女性)
事例3:買い戻したいと伝えたら、売却額の5倍を提示された
1年前に自宅マンションを200万円で売却し、2年間の定期借家契約を結んで家賃2万円で住み続けている70歳代の男性の事例です。賃貸借契約が終了すると退去しなければならない可能性があるため買い戻したいと申し出たところ、購入額として1,000万円を提示され困っている、という相談でした。
(2025年8月受付・70歳代・男性)
3つの事例に共通しているのは、「売る」ことの説明は受けたが、「売ったあと」の条件が十分に理解されていなかったという点です。家賃はいつまで今の金額なのか、いつまで住めるのか、買い戻せるのか。この3つは、契約書に書かれている内容がすべてです。
なぜトラブルが起きるのか|3つの落とし穴
リースバックは「自宅の売買契約」と「賃貸借契約」という性質の異なる2つの契約を同時に結ぶ取引です。国土交通省も、この取引の複雑さが、契約条件についての理解が不十分なまま契約が結ばれる一因になっていると指摘しています。具体的には、次の3つが見落とされがちです。
落とし穴1:住む期間が長くなると、家賃の総額が売却額を上回ることがある
リースバックでは、まとまった資金を一括で受け取れる代わりに、住み続ける限り毎月家賃を支払い続けます。受け取った資金から家賃を払っていく場合、いずれ資金が底をつく、あるいは途中で家賃が増額されて足りなくなる可能性があります。
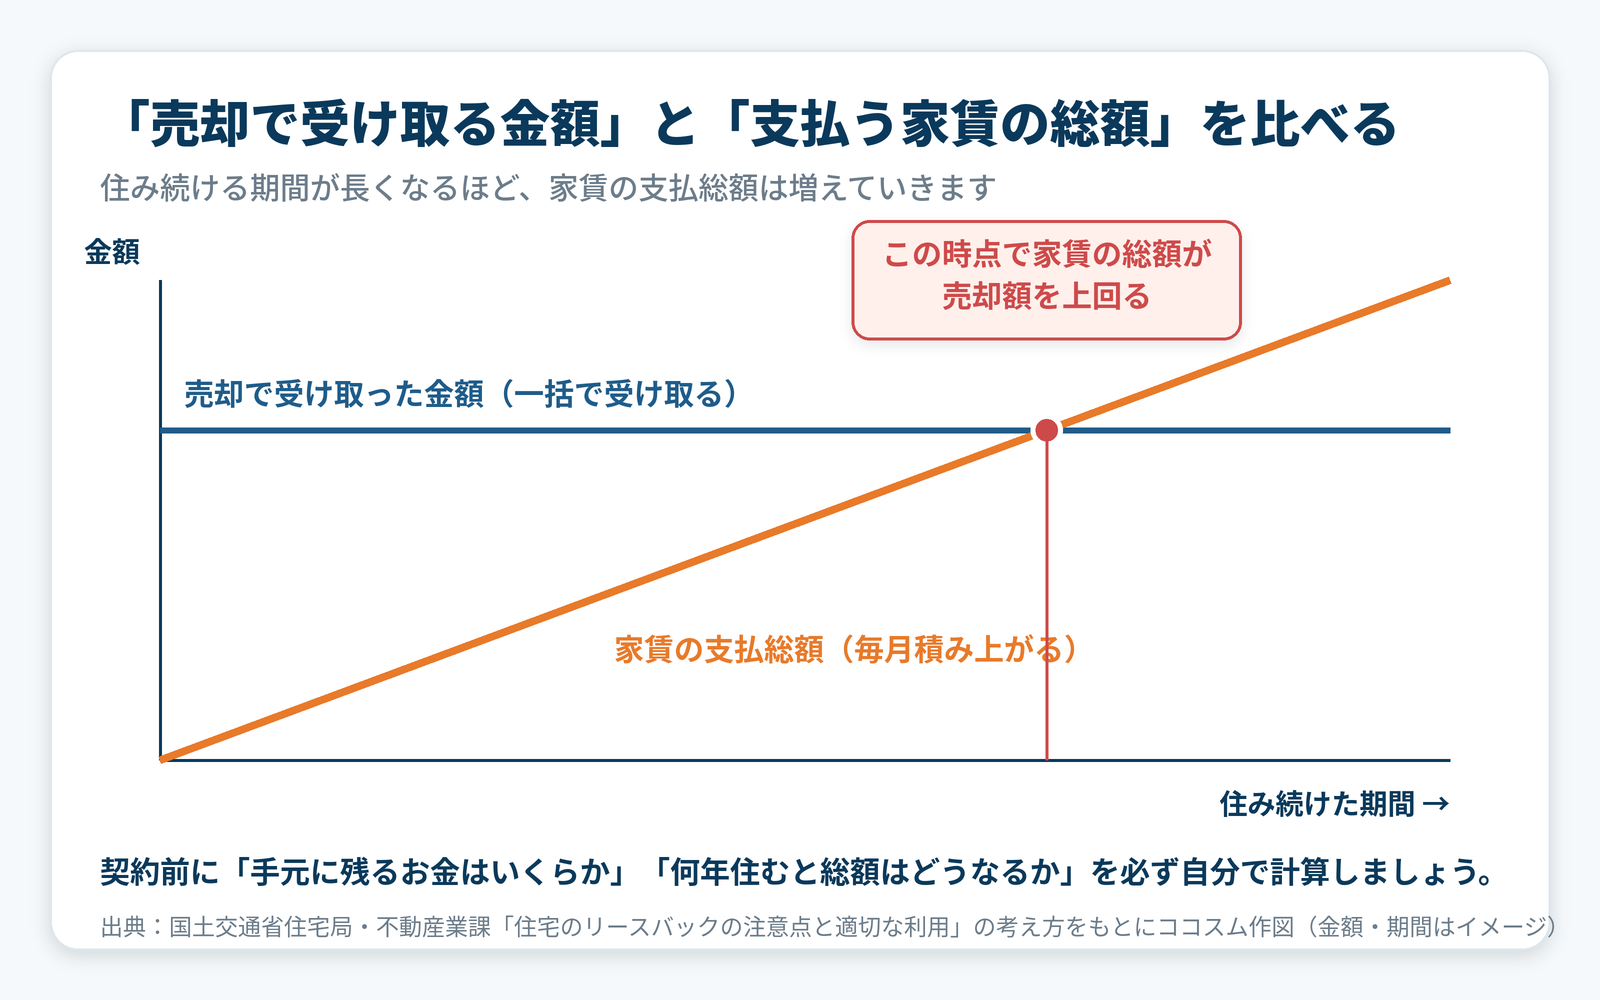
「手元にいくら残るのか」「何年住むと家賃の総額はいくらになるのか」を、契約前に自分で計算しましょう。
国土交通省もこれを明確に求めています。事例2のように「売却額では3年ほどしか住み続けられない」という状態は、この計算を先にしていれば契約前に気付けたはずのものです。
落とし穴2:住み続けられる期間は「賃貸借契約の種類」で決まる
賃貸借契約には大きく「普通借家契約」と「定期借家契約」があります。定期借家契約は、借主が契約の継続を希望しても、貸主が更新に応じなくてもよい契約です。つまり契約の種類によっては、希望する期間住み続けられない可能性があります。
国土交通省が2024年12月〜2025年1月に宅地建物取引業者586社を対象に実施した実態調査では、リースバック物件の賃貸・管理に関わっていると回答した事業者のうち、締結している契約種類は普通借家契約が最も多いものの、定期借家契約も全体の約50%を占めていました。同省は「賃貸借契約の延長を希望しながらも延長できない利用者が一定数存在すると推測される」としています。
また、条件次第では事業者が第三者に住宅を売却すること(いわゆるオーナーチェンジ)もあり、貸主が契約した相手ではなくなる場合もあります。事例1で家賃の値上げを求められた背景にも、貸主側の転売の意向がありました。契約期間の考え方はリースバックの契約期間は何年?普通借家契約と定期借家契約の違いでも詳しく解説しています。
落とし穴3:契約してしまうと、クーリング・オフはできない
見落とされがちですが、非常に重要な点です。
消費者が宅地建物取引業者に自宅を売却する場合、宅地建物取引業法に定めるクーリング・オフは適用されません。
訪問販売などと違い、売買契約が成立してしまうと無条件で解除することはできません。
売主から解除する場合は手付金の倍額を支払う「手付倍返し」となり、手付解除ができる期間を過ぎると、ほとんどの場合は契約条項に基づく違約金が必要になります。不動産は取引金額が大きいため、違約金も高額になりがちです。
さらに国土交通省の実態調査では、クーリング・オフができない旨の説明を約40%の事業者が(積極的には)実施していないこと、契約後の解除の申し出に対して金銭の支払いがあれば応じる事業者が約50%にとどまること、違約金等の事前説明を約10%の事業者が(積極的には)実施していないと回答したことが明らかになっています。説明がなかったからといって、解除できるわけではありません。その場で署名・押印を求められても安易に応じないことが大切です。
契約前に確認したい7つのポイント
国土交通省は、トラブルを防ぐために意識すべきポイントとして次の7つを挙げています。契約前のチェックリストとしてお使いください。
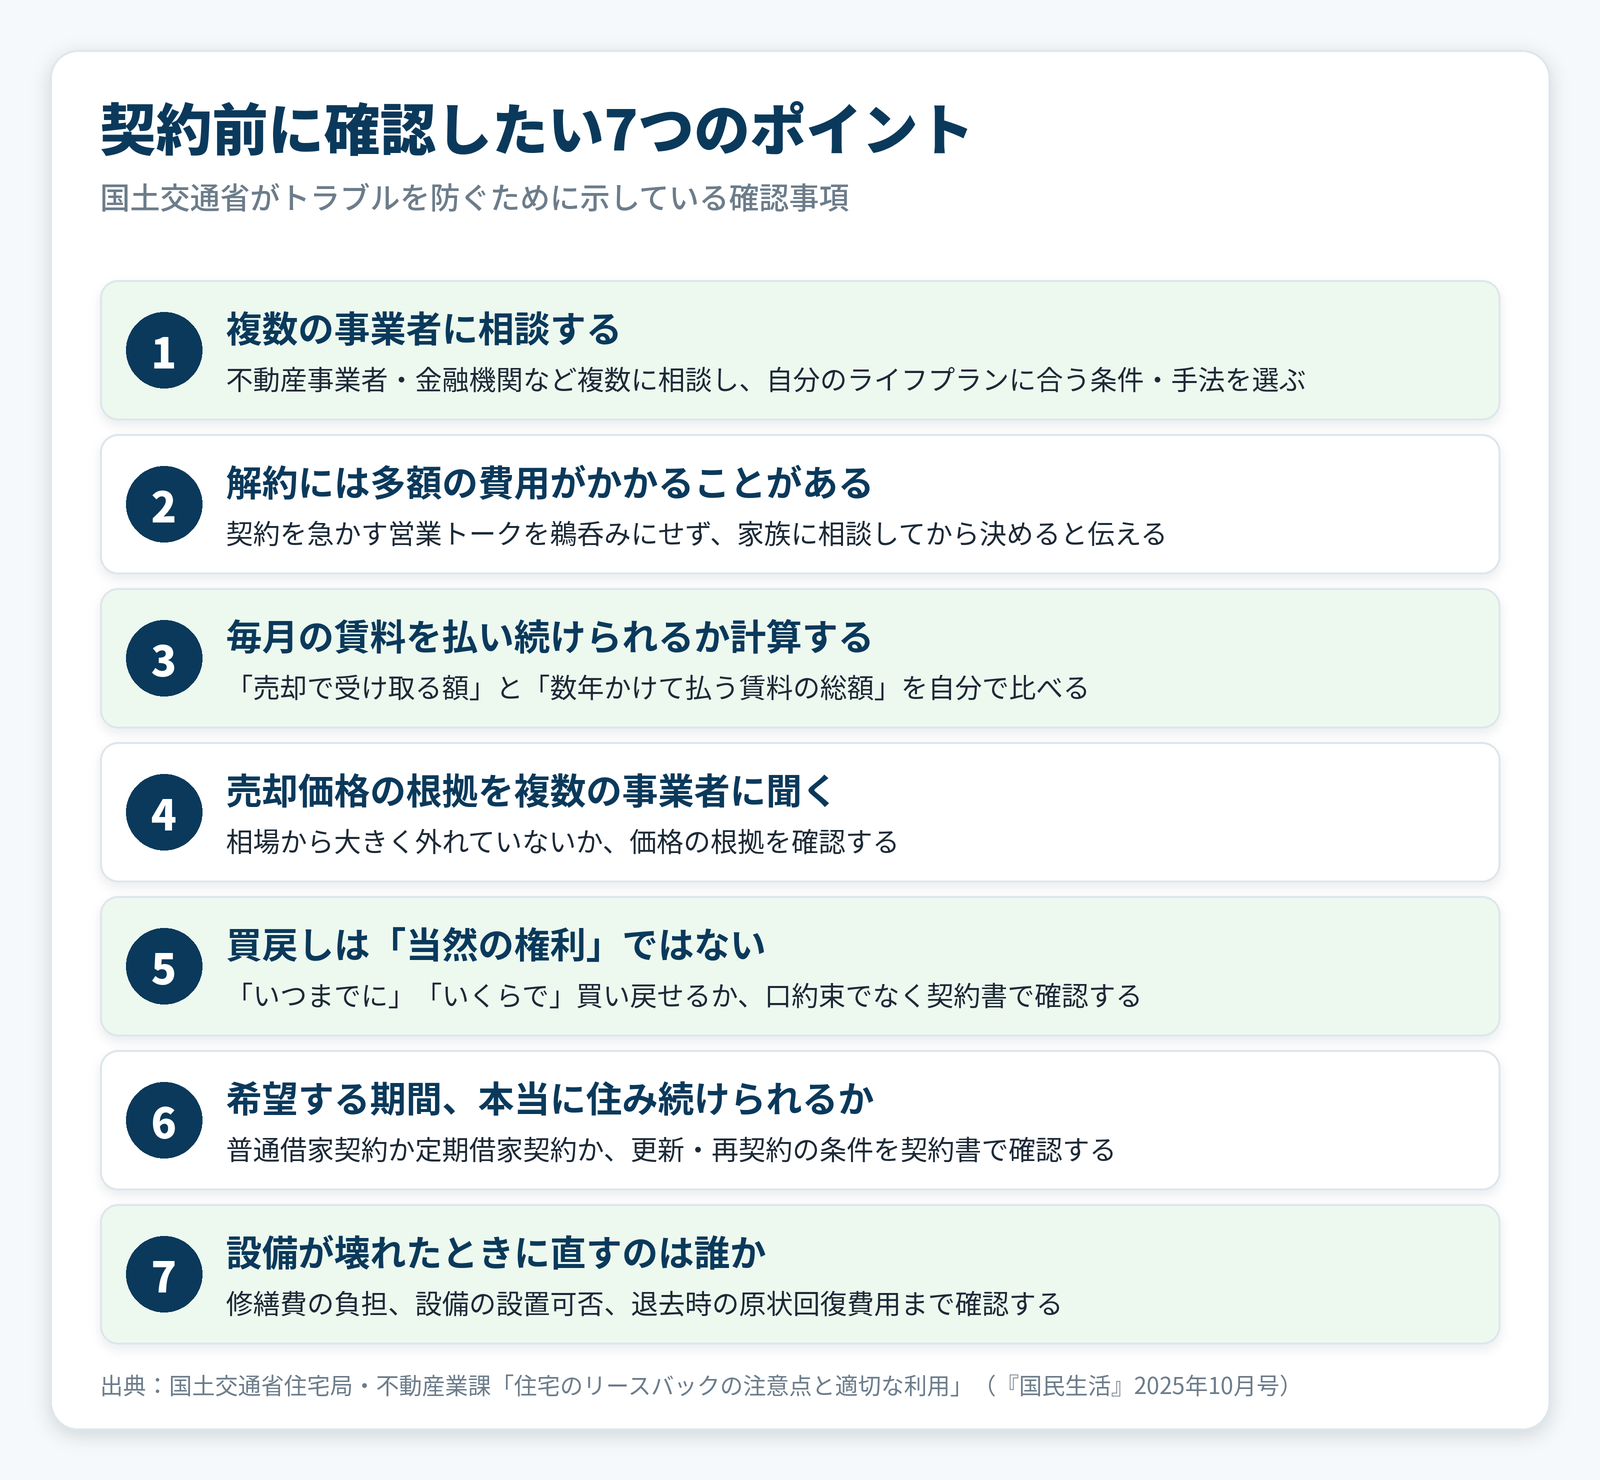
1. 複数の事業者に相談し、自分に合った条件・手法を選ぶ
不動産事業者だけでなく金融機関なども含め、複数に相談することが推奨されています。自宅に住みながら資金を確保したい場合でも、リースバック以外に、通常の売却をして引っ越す、金融機関から生活資金の融資を受けるといった方法のほうがライフプランに合っている可能性もあります。
2. 解約に多額のお金がかかることもある
その場で署名・押印せず、「落ち着いて、後で家族に相談して決めます」と伝えましょう。
しつこい勧誘や売却を煽るセールスに、その場で合わせる必要はまったくありません。契約を急かす営業トークを鵜呑みにする必要もありません。
3. 住み続ける期間にわたって毎月の賃料を払えるか、一度計算する
前述のとおり、「売却で受け取る金額」と「数年かけて賃料として支払う金額」を自分で計算して比較します。数年後に引っ越しの予定があるなど、住む期間が明確に見通せるかどうかも判断材料になります。価格・賃料の条件は、納得できるまで契約前に協議しましょう。
4. 提示された売却価格について、複数の事業者に意見を聞く
不動産には地域や築年数に左右される「相場」があります。提示された売却価格が相場から大きく外れていないか、その価格の根拠を事業者に尋ねてください。国土交通省の実態調査では、支払賃料や利回り等を踏まえて価格を設定するため、リースバック契約時の買取価格は相場の6〜7割と回答した事業者が多数を占めています。査定額の決まり方はリースバックの査定額はどう決まる?もあわせてご覧ください。
5. 買戻しは「当然の権利」ではない
買戻しは権利ではなく、一度家を買った事業者が条件次第で「もう一度自分に家を売る」という約束事にすぎません。買戻しを望むなら、「いつまでに」「いくらで」買い戻せるのかを、口約束ではなく契約書の記載で確認してください。事例3のように、売却額の5倍を提示されることもあり得ます。詳しくはリースバックした家は買い戻せる?で解説しています。
6. 希望する期間、本当に住み続けられる契約か
普通借家契約か定期借家契約か、更新・再契約の条件はどうなっているか。契約締結前にしっかり説明を求め、自分の要望も伝えたうえで、契約書の記載内容を確認しましょう。
7. 設備が壊れたら直すのは自分か事業者か
リースバック後は「住む」ことはできますが、「今まで通り自由に使える」わけではありません。設備が壊れたときの修繕費はどちらが負担するのか、新たに設備を設置してよいのか。また、通常の賃貸借契約と同様に退去時の原状回復に費用が発生する場合もあり、リースバック期間中に亡くなった場合にご家族が相続によって賃貸借契約上の責任を負う場合もあります。
なお、国土交通省は2022年6月に「住宅のリースバックに関するガイドブック」を公表しており、無料で読むことができます。契約前に一度目を通しておくことをおすすめします。
「お金が払えないからリースバック」を選ぶ前に比較したい選択肢
国民生活センターは、消費者へのアドバイスのなかで次のように明確に指摘しています。
「お金が払えないからリースバック」は危険です。
借金返済や生活費を工面するためにリースバック契約をしてしまうと、その後に家賃を支払い続けることが困難になるおそれがあるためです。
また、自宅を訪問した業者に高額なリフォーム工事を契約させられ、「支払えない」と言うとリースバックによる売却代金から工事代金を払うよう勧められるケースも報告されています。リフォームによって売却価格が上がるわけではなく、他人の所有物になる住宅のリフォーム代を払わされている形になり、利用目的として不適切だと国民生活センターは指摘しています。
資金が必要なとき、選択肢はリースバックだけではありません。それぞれの向き・不向きを整理しました。
| 選択肢 | 住み続けられるか | 主な特徴 | 検討したい人 |
|---|---|---|---|
| 通常の売却(仲介) | 原則できない(引渡し時期の調整は可能) | 市場価格での売却を目指せる。買主が見つかるまで時間がかかる | 引っ越しに抵抗がなく、できるだけ高く売りたい人 |
| リースバック | 家賃を払う限り住み続けられる(契約内容による) | 早期に一括で資金化できるが、買取価格は相場を下回るのが一般的 | 住み続けながら、まとまった資金を確保したい人 |
| リバースモーゲージ | 住み続けられる | 自宅を担保に融資を受け、原則死亡時に自宅を売却して返済する | 自宅を所有したまま生活資金を借りたい高齢の人 |
| 住宅ローンの借り換え・返済条件の見直し | 住み続けられる | 売却せずに月々の負担を軽くできる可能性がある。金融機関への相談が前提 | 返済が苦しいが、まだ滞納には至っていない人 |
| 任意売却 | 原則できない | 住宅ローンを滞納した場合に、競売より有利な条件での売却を目指す | 既に住宅ローンの滞納が始まっている人 |
それぞれの詳細は、リースバックとリバースモーゲージの違い、任意売却とリースバックはどちらを選ぶべき?、老後資金が足りないと感じたら?持ち家を活用して生活を守る5つの方法で解説しています。
リースバックが適しているのは、「引っ越したくない理由がはっきりしていて、かつ売却後の家賃を無理なく払い続けられる見通しがある」場合です。逆に、当面の支払いに困っていて家賃の原資に不安がある状態では、まず別の方法を検討するほうが安全です。
愛知県でリースバックを検討するときに知っておきたいこと
愛知県では、名古屋市中心部を含め住宅地の地価が緩やかな上昇傾向にあります。同じ「相場の6〜7割」でも、その前提となる相場の見立てが事業者によって異なれば、提示される買取価格は変わります。だからこそ、地域の取引事情を把握している事業者を含めて複数から意見を聞くことが、7つのポイントの1つ目・4つ目にあたる実務的な意味を持ちます。
また、賃貸に出したときの家賃相場も地域や駅からの距離で大きく異なります。リースバックの家賃は物件の買取価格と利回りをもとに設定されるのが一般的なため、提示された家賃が、その地域の賃貸相場と比べて妥当かどうかを確認することも重要です。
契約や勧誘に不安を感じたときは、事業者ではなく公的な窓口に相談できます。消費者ホットライン「188(いやや!)」に電話すると、最寄りの市町村や都道府県の消費生活センター等を案内してもらえます。愛知県内の窓口は愛知県の消費生活相談窓口のページから確認できます。
「その場で決めさせようとする」「契約書を見せない」「家族への相談を嫌がる」。こうした事業者に出会ったら、それだけで契約を見送る十分な理由になります。リースバックは危険?怪しいと言われる理由やリースバックで後悔した人の共通点もあわせてご覧ください。
ココスムは「7つのポイント」を一緒に確認することから始めます
私たちココスムは愛知県のリースバック相談窓口ですが、すべての方にリースバックをおすすめするつもりはありません。国土交通省が示す7つのポイントを一つずつ確認していくと、「この方はリースバックより通常の売却のほうが良い」「まず金融機関に相談したほうが良い」という結論になることも実際にあります。
そのうえで、住み続けたい理由がはっきりしていて、家賃を無理なく払い続けられる見通しが立つ方には、買取価格と家賃、契約の種類、契約期間、買戻しの条件を書面で明示してご提案します。リースバックの流れもあらかじめ公開しています。
「うちの場合、売却額はいくらで、家賃はいくらになるのか」「何年住むと家賃の総額が売却額を上回るのか」。この2つは、実際の物件情報がないと計算できません。無料査定では、査定額と想定家賃に加えて、何年住むと収支がどうなるかの試算もあわせてお出しします。他社と比較するための材料としてお使いいただいて構いません。まずはお気軽にご相談ください。
よくある質問
リースバックはやめたほうがよいのでしょうか?
リースバックそのものが悪い仕組みというわけではありません。国土交通省も「健全なリースバックの普及」を掲げており、老後資金の確保や円滑な相続を実現する有効な手段の一つと位置づけています。問題になっているのは、契約内容を十分に理解しないまま契約してしまうケースです。とくに「今のお金が払えないから」という理由だけで選ぶと、その後の家賃支払いが続かなくなるおそれがあるため、他の選択肢と比較したうえで慎重に判断してください。
リースバックの契約を後から解除することはできますか?
消費者が宅地建物取引業者に自宅を売却する場合、宅地建物取引業法のクーリング・オフは適用されません。そのため、売買契約が成立してしまうと無条件で解除することはできません。売主から解除する場合は手付金の倍額を支払う「手付倍返し」となり、手付解除ができる期間を過ぎると契約条項に基づく違約金が必要になるのが一般的です。契約前に、解除の条件と違約金の金額を必ず確認してください。
契約後に家賃を値上げされることはありますか?
賃貸借契約の内容によっては、貸主から家賃の増額を求められる可能性があります。実際に国民生活センターには、契約から6年後に家賃約7万円を約10万円へ値上げすると言われた事例が寄せられています。契約前に、家賃の改定に関する条項(いつ・どのような場合に見直されるのか)を契約書で確認しておくことが大切です。
リースバックの買取価格は市場価格と比べてどのくらいですか?
国土交通省が宅地建物取引業者586社を対象に実施した実態調査(2024年12月〜2025年1月)では、支払賃料や利回り等を踏まえて価格設定を行うため、リースバック契約時の買取価格は相場の6〜7割と回答した事業者が多数を占めていました。ただし物件の条件や事業者の方針によって異なるため、提示された価格の根拠を確認し、複数の事業者に意見を聞くことが推奨されています。
親がリースバックを勧誘されています。家族としてどうすればよいですか?
まず、その場で契約せず「家族に相談してから決める」と伝えてもらってください。国土交通省も、契約を急かす営業トークを鵜呑みにしないよう注意を促しています。高額なリフォーム工事とセットでリースバックを勧める手口も報告されています。契約書や見積書を見せてもらい、売却価格・家賃・契約の種類・契約期間・買戻しの条件を確認しましょう。不安があれば、消費者ホットライン「188」から最寄りの消費生活センターに相談できます。
まとめ
- 2026年8月4日、国民生活センターが「自宅のリースバック」について注意喚起を公表。相談件数は2019年度24件から2023・2024年度は200件超へ増加し、契約当事者の約70%を70歳以上が占める
- 公表された事例は「契約後の家賃値上げと退去要求」「リフォーム代が払えないと言うと勧誘された」「買戻しに売却額の5倍を提示された」の3件
- 住む期間が長くなると家賃の総額が売却額を上回ることがあり、契約前に自分で計算して比較することが不可欠
- 住み続けられる期間は賃貸借契約の種類で決まる。実態調査では定期借家契約が約50%を占めていた
- 宅地建物取引業者への自宅売却にクーリング・オフは適用されない。その場で署名・押印せず、家族に相談してから決める
ご自宅の場合に売却額と家賃がいくらになり、何年住むと収支がどう変わるのか。実際の数字がなければ7つのポイントは確認できません。ココスムの無料査定では、査定額・想定家賃とあわせて長期の収支試算もお出しします。