【2026年4月改正】離婚後に財産分与を請求できる期間が5年に|それでも自宅と住宅ローンだけは先送りできない4つの理由
公開日:2026.09.30
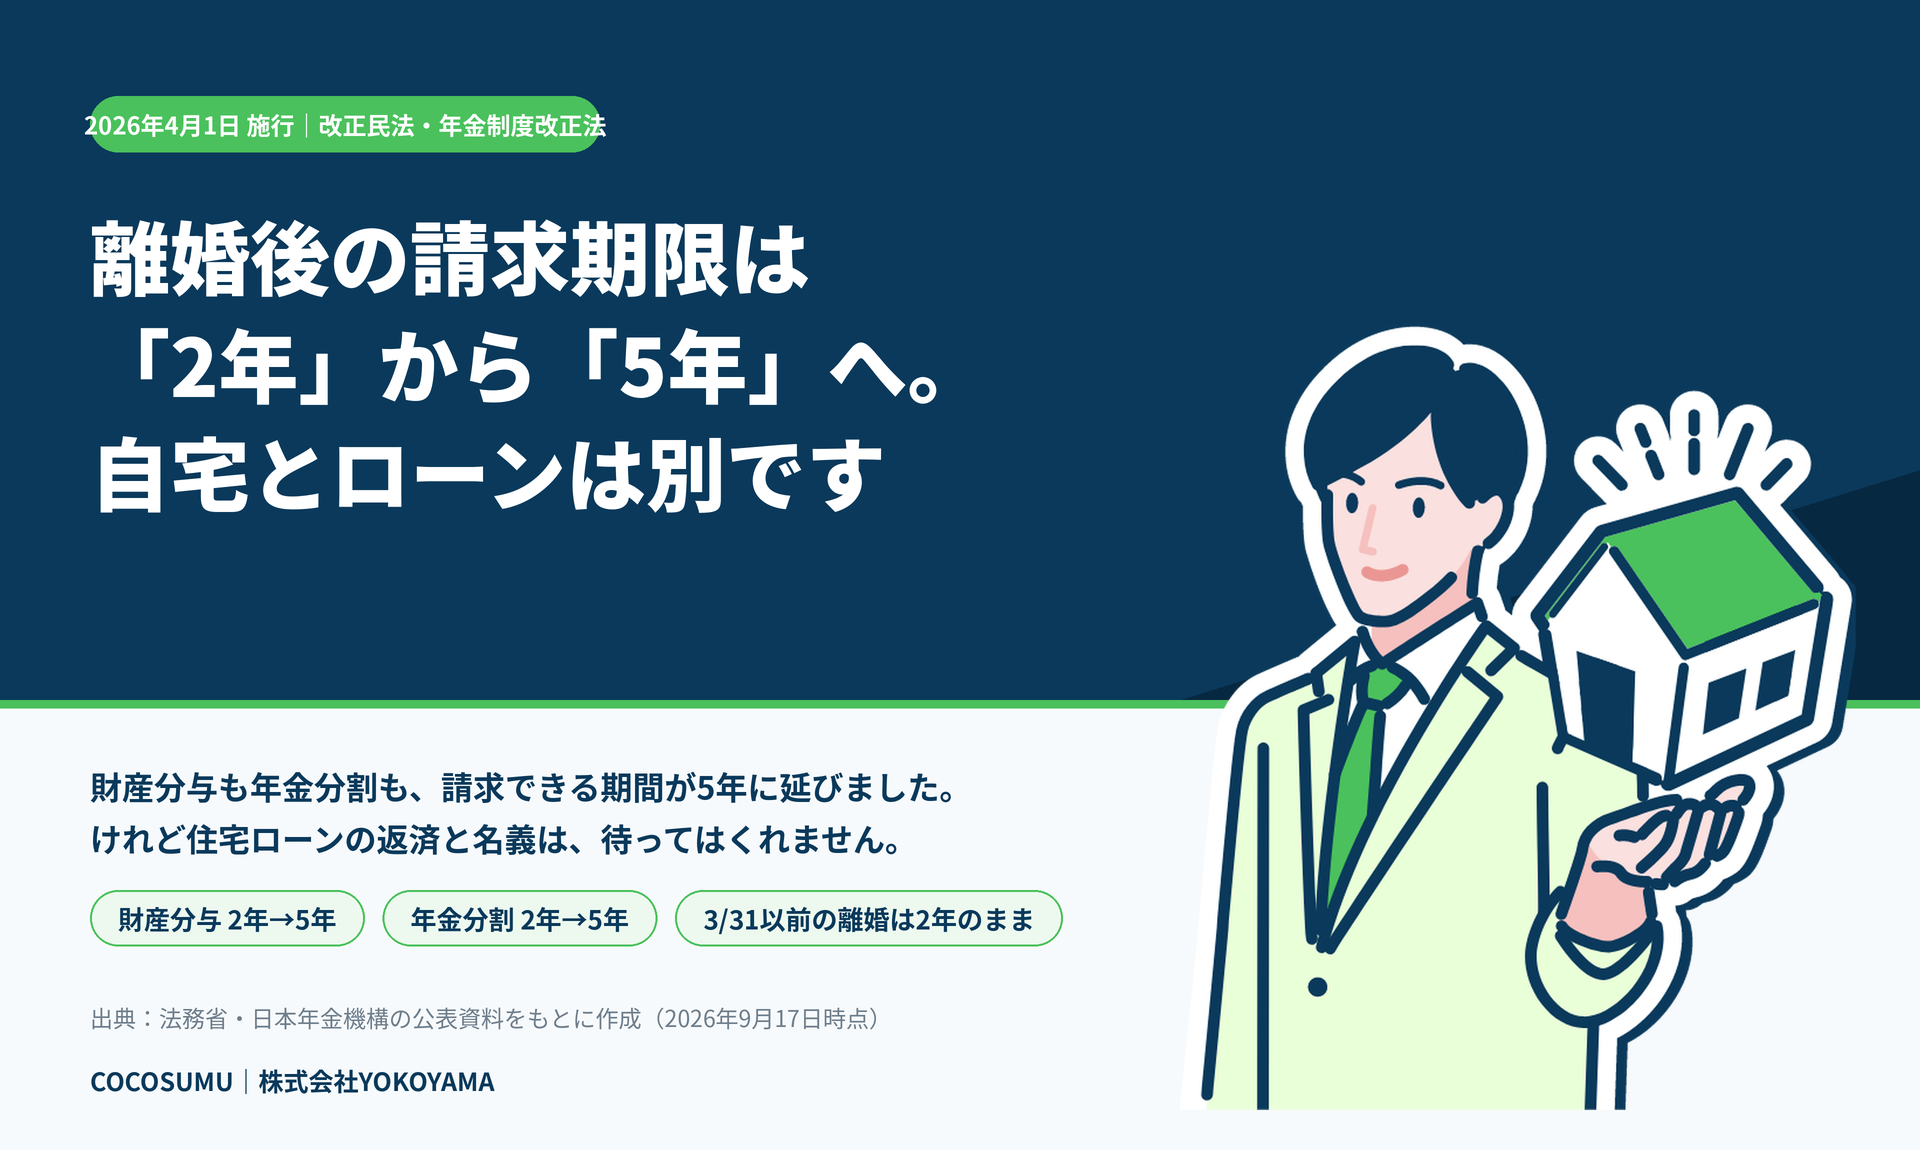
2026年4月1日、離婚にまつわるルールが大きく変わりました。離婚した後に財産分与を請求できる期間が、これまでの2年から5年へ。同じ日に、年金分割の請求期限も2年から5年へ延びています。「話し合いが終わらないまま2年が過ぎてしまった」という相談が長く絶えなかった制度が、ようやく現実に追いついた改正といえます。
ただ、この改正を「じゃあ、家のことはもう少し先でいいのか」と受け取ってしまうと、かえって不利になることがあります。延びたのは請求できる期間であって、住宅ローンの返済でも、名義でも、連帯保証でもありません。自宅は、夫婦の財産のなかでもっとも金額が大きく、そしてもっとも「置いておく」ことが難しい財産です。この記事では、2026年4月の改正で何がどう変わったのかを一次情報で確認したうえで、自宅と住宅ローンについて何から手をつければよいのかを、愛知県の事情も交えて整理します。
目次
2026年4月、離婚にまつわる「2年」が2つとも「5年」になりました
まず、何がどう変わったのかを正確に押さえておきます。ここを取り違えると、あとの判断がすべてずれてしまうためです。
財産分与を請求できる期間が、2年から5年に
財産分与とは、結婚している間に夫婦が協力して築いた財産を、離婚のときに分け合う手続きのことです。預貯金や自動車、退職金、そして自宅などの不動産が対象になります。
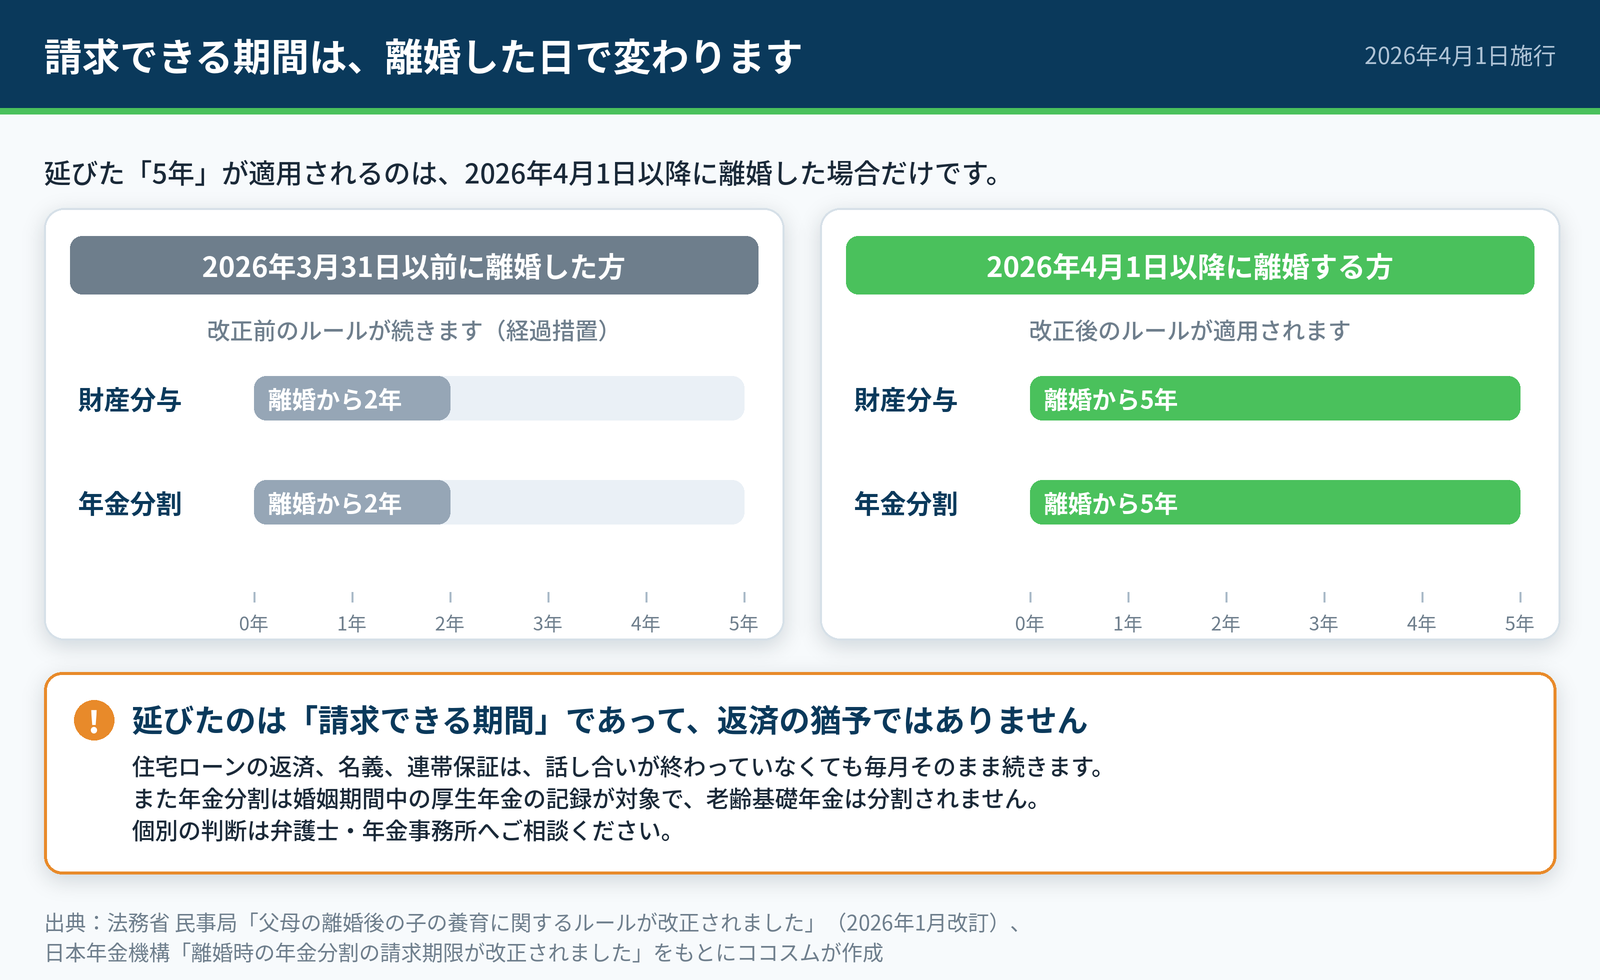
これまでは、離婚してから2年を過ぎると家庭裁判所に財産分与を求めることができませんでした。法務省民事局の案内資料によれば、2026年(令和8年)4月1日に施行された改正民法(第768条)によって、この期間が離婚後5年に延長されています。
あわせて、分与の額や方法を決めるときに考慮すべき要素も、条文のうえで明確になりました。法務省の資料では、婚姻中に取得または維持した財産の額、その取得・維持についての各自の寄与の程度、婚姻の期間、婚姻中の生活水準、婚姻中の協力および扶助の状況、そして各自の年齢・心身の状況・職業・収入が挙げられています。寄与の程度については原則として夫婦が対等(2分の1ずつ)とされ、そこには直接収入を得るための就労だけでなく、家事労働や育児の分担も含まれると説明されています。
年金分割の請求期限も、同じ日から5年に
日本年金機構の案内によれば、離婚時の年金分割についても、令和7年年金制度改正法(令和7年法律第74号)により請求期限が2年から5年に改められ、2026年4月1日から適用されています。これは民法の財産分与の期間が5年になったことに合わせた改正です。
ここで誤解されやすいのが、年金分割の中身です。分割の対象になるのは婚姻期間中の厚生年金の記録(標準報酬月額・標準賞与額)だけで、日本年金機構は「年金分割の効果は、厚生年金の報酬比例部分に限られ、国民年金の老齢基礎年金等には影響はありません」と明記しています。「年金が半分になる」「半分もらえる」というイメージだけで判断すると、老後の見込みを大きく読み違えます。
年金分割の見込額は、ご自身とお相手の記録によってまったく変わります。必ず年金事務所で確認してください。
【重要】2026年3月31日以前に離婚した方は、これまでどおり「2年」です
この改正でもっとも見落とされやすいのが、経過措置です。法務省の資料は「改正法の施行前(令和8年3月31日以前)に離婚した夫婦が財産分与の請求をすることができる期間は、離婚後2年となります」としています。年金分割も同様で、日本年金機構は2026年4月1日前に離婚等をした場合は従前どおり2年以内に請求する必要があるとしています。
つまり、5年という期間が使えるのは、2026年4月1日以降に離婚した場合だけです。2025年に離婚された方が「制度が変わったから、まだ時間がある」と考えてしまうと、期限を過ぎてしまう危険があります。
期限が延びても、自宅と住宅ローンだけは先送りしにくい4つの理由
財産分与の期限が5年になったこと自体は、話し合いに時間をかけられるという点で歓迎すべき改正です。預貯金や退職金のように「金額が動きにくい財産」であれば、落ち着いて決めればよいでしょう。
ところが自宅だけは事情が違います。理由は4つあります。
理由1:夫婦の取り決めは、金融機関には通用しない
「家は妻が住み、ローンは夫が払う」「名義は妻に移す」といった取り決めを離婚協議書に書いても、それは夫婦の間の約束にすぎません。住宅ローンは金融機関との契約であり、債務者を入れ替えたり、連帯保証人を外したりするには金融機関の承諾が必要です。
とくに連帯債務やペアローン、連帯保証で借りている場合、離婚したからといって自動的に責任がなくなることはありません。相手が返済を止めれば、請求は自分に来ます。
離婚協議書に書いてあることと、金融機関に対して主張できることは別物です。
理由2:返済は毎月続き、その間の負担が固定されてしまう
話し合いが止まっている間も、返済日は毎月やってきます。どちらかが払い続け、どちらかが住み続けるという状態が数年続くと、それが事実上の既定路線になってしまい、あとから「やはり売りたい」と言い出しにくくなります。
さらに、変動金利で借りている場合は、待っている間に返済額そのものが変わる可能性もあります。仕組みについては変動金利が上がると住宅ローンの返済額はいつ・いくら上がる?5年ルール・125%ルールの落とし穴で詳しく解説しています。
理由3:建物の価値は、待っている間も下がり続ける
不動産の価格は「土地」と「建物」に分けて考えます。愛知県では住宅地の地価が上昇傾向にありますが、建物は築年数が経つほど評価が下がっていくのが一般的です。土地の値上がりと建物の値下がりのどちらが大きいかは物件によって異なりますが、「時間が経てば高く売れる」と単純には言えません。
査定額がどう決まるのかは、リースバックの査定額はどう決まる?価格の仕組みと少しでも高く売るためのポイントをご覧ください。
理由4:5年の間に、相手の事情が変わることがある
5年は決して短くありません。その間に相手が再婚する、転居して連絡が取りづらくなる、健康を損なう、自己破産する、あるいは亡くなるといったことも起こり得ます。相手が自己破産すれば、共有名義の自宅の持分が処分の対象になることもあります。
お金の話は感情的になりやすく、先送りしたくなるのが自然です。ただ、自宅については「早く決めたほうが選択肢が多い」というのが実務上の実感です。
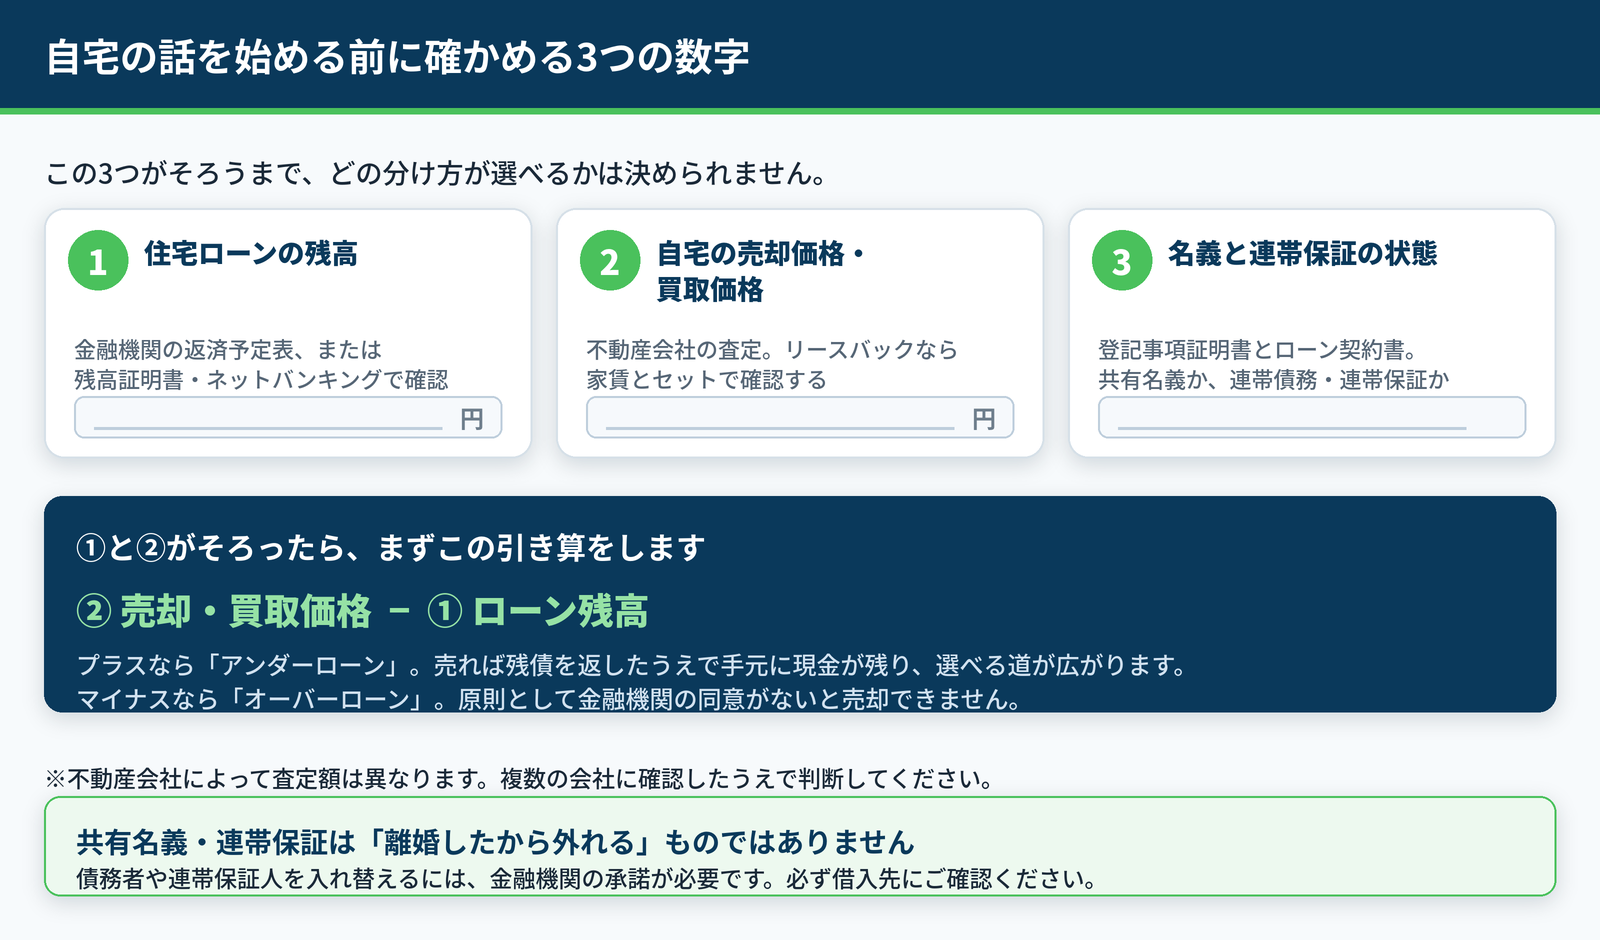
自宅の話を始める前に確かめる3つの数字
とはいえ、いきなり「売るか、住み続けるか」を話し合っても平行線になります。先に事実を確定させてください。必要なのは次の3つだけです。
- 住宅ローンの残高:金融機関から届く返済予定表、残高証明書、またはネットバンキングで確認できます。
- 自宅の売却価格・買取価格:不動産会社の査定で分かります。リースバックを検討するなら、買取価格と家賃は必ずセットで確認してください。
- 名義と連帯保証の状態:登記事項証明書(法務局で取得できます)とローン契約書で確認します。単独名義か共有名義か、連帯債務・連帯保証になっていないかが重要です。
アンダーローンかオーバーローンかで、選べる道が変わります
①と②がそろったら、②売却価格 −①ローン残高を計算します。
この差がプラスならアンダーローンです。売れば残債を返したうえで手元に現金が残るため、その現金を分け合うことができ、選択肢は大きく広がります。マイナスならオーバーローンです。売っても残債が残るため、原則として金融機関の同意がなければ売却できません。
この1つの計算だけで、話し合いの前提はまったく変わります。
自宅の分け方4つのパターンと、それぞれの落とし穴
アンダーローンだった場合、自宅の扱いは大きく4つに分かれます。ここで大切なのは、「誰が住み続けるか」と「ローンが誰に残るか」は別の問題だと理解することです。この2つを混ぜて話すと、議論がまとまりません。
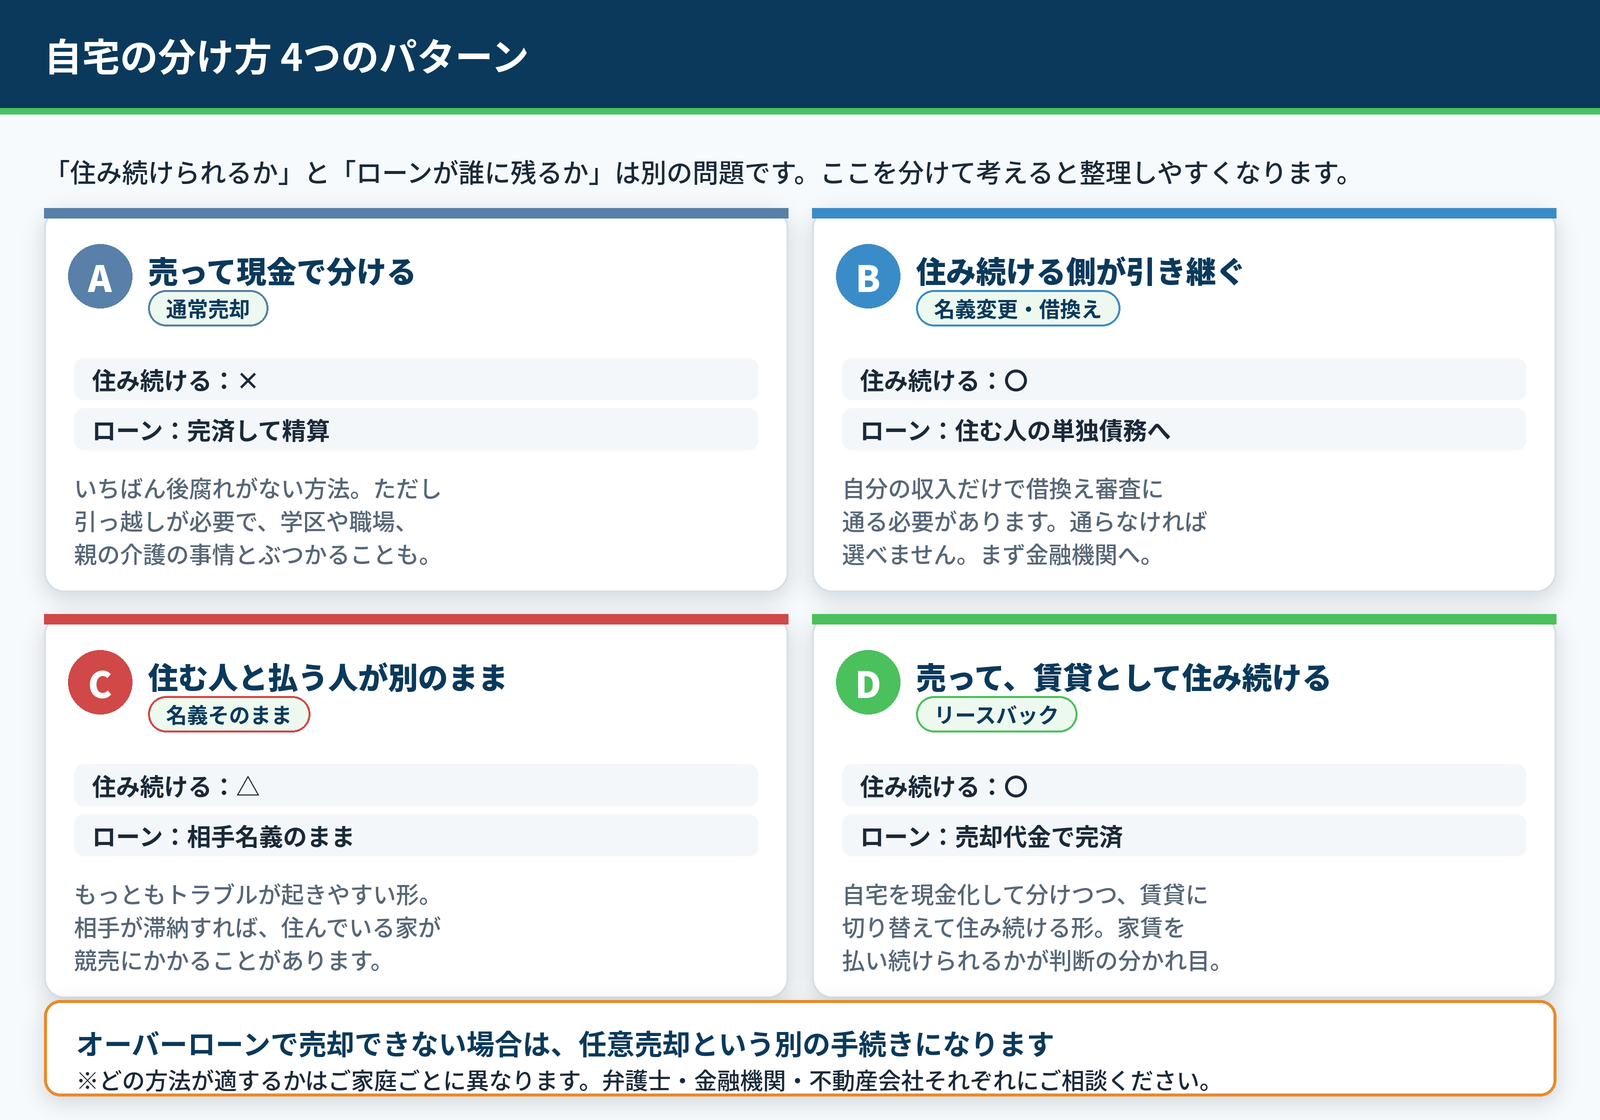
| パターン | 住み続けられるか | ローンの扱い | 主な注意点 |
|---|---|---|---|
| A 売って現金で分ける | できない | 売却代金で完済し、残りを精算 | 引っ越しが必要。学区・職場・親の介護の事情とぶつかることがある |
| B 住み続ける側がローンを引き継ぐ | できる | 名義変更・借換えで単独債務にする | 自分の収入だけで審査に通る必要がある。通らなければ選べない |
| C 住む人と払う人が別のまま | 状況による | 相手名義のまま返済を続けてもらう | 相手が滞納すると、住んでいる家が競売にかかることがある |
| D 売って、賃貸として住み続ける(リースバック) | できる | 売却代金で完済し、残りを精算 | 家賃を払い続けられるか。契約期間の種類も要確認 |
A:売って現金で分ける(通常売却)
もっとも単純で、後腐れのない方法です。自宅を市場で売り、ローンを完済し、残った現金を分けます。共有名義でも連帯保証でも、売却と完済によって関係を完全に清算できます。
難点は引っ越しが必要になることです。子どもの学区、通勤、地域のつながり、親の介護といった事情を抱えている方にとっては、この1点が大きな壁になります。
B:住み続ける側がローンを引き継ぐ(名義変更・借換え)
住み続ける側が自分名義で新たに借り換え、相手を債務から外す方法です。理想的に見えますが、実際には自分ひとりの収入と年齢で審査に通ることが前提になります。夫婦2人の収入を合算して借りていた場合、単独では通らないことが少なくありません。
この方法を検討するなら、話し合いを進める前にまず金融機関に相談してください。通るかどうかで、選べる道がはっきり分かれます。
C:住む人と払う人が別のまま(もっともトラブルが多い)
「夫が返済を続け、妻と子が住み続ける」という形です。当座はうまくいっているように見えますが、住んでいる人に返済をコントロールする手段がないという構造的な弱さを抱えています。相手が再婚して家計が変わる、失業する、返済が滞る。そのとき、住んでいる家が競売にかけられることがあります。
返済が止まったことに気づくのは、督促状が届いてからです。そのときには手遅れになっていることもあります。
住宅ローンが払えなくなるとどうなるのかは、住宅ローンが払えないとどうなる?競売までの流れと今すぐできる対処法にまとめています。この形を選ぶ場合は、公正証書を作る、返済状況を確認できるようにしておくなど、弁護士に相談しながら備えを重ねてください。
D:売って、賃貸として住み続ける(リースバック)
自宅を不動産会社に売却して現金化し、その会社と賃貸借契約を結んで、そのまま住み続ける方法です。売却代金でローンを完済し、残りを財産分与として分けたうえで、住まいは変えずに済みます。
離婚の場面でこの方法が検討されるのは、「清算したい」と「引っ越したくない」が同時に成り立つからです。名義も連帯保証も売却によって解消され、相手の返済状況に自分の住まいが左右されることもなくなります。
一方で、判断の分かれ目は家賃を払い続けられるかの一点です。住宅ローンの返済額より家賃のほうが高くなることもあります。契約期間にも普通借家契約と定期借家契約があり、更新できるかどうかが変わります。仕組みはリースバックの家賃相場は?計算方法と高い理由とリースバックの契約期間は何年?普通借家契約と定期借家契約の違いで確認してください。
なお、リースバックについては国民生活センターから注意喚起も出ています。契約前に確認したい点はリースバックのトラブル事例と契約前に確認したい7つのポイントにまとめました。売却額と家賃はセットで決まるため、価格だけを見て決めないでください。
オーバーローンで売れないときはどうするか
査定額よりローン残高のほうが大きい場合、通常の売却も、リースバックも、そのままでは成立しません。抵当権を外せないためです。
不足分を手持ちの資金で埋められるならそれが最も簡単です。埋められない場合、金融機関の同意を得て売却する任意売却という手続きがあります。判断のポイントは任意売却とリースバックはどちらを選ぶべき?住宅ローン返済が厳しいときの判断ポイントで解説しています。
また、住宅ローンが残っている状態でリースバックが使えるかどうかの条件は住宅ローンが残っていてもリースバックは利用できる?にまとめています。
50代・60代の離婚で、特に確認しておきたいこと
同居期間の長い夫婦の離婚では、若い世代とは違う論点が出てきます。
年金分割で増えるのは、厚生年金の部分だけ
前述のとおり、年金分割で分けられるのは婚姻期間中の厚生年金の記録に限られ、老齢基礎年金は対象外です。相手が自営業で国民年金だけだった場合、分割できる記録がそもそも存在しないこともあります。
離婚後の生活設計を立てるには、まず年金事務所で「年金分割のための情報通知書」を取り寄せ、分割した場合の見込みを確認することから始めてください。
定年後もローンが残るなら、その差額を先に見ておく
離婚によって世帯がひとつからふたつになると、家賃や光熱費などの固定費は単純には半分になりません。そこに住宅ローンの返済が残っていれば、年金生活に入ったあとの負担は想像以上に重くなります。
持ち家をどう扱うかを含めた老後資金の考え方は老後資金が足りないと感じたら?持ち家を活用して生活を守る5つの方法を、金利上昇局面での対策は住宅ローン金利の上昇で返済が苦しい…今できる対策をご覧ください。自宅を資金化する方法としてリバースモーゲージと迷う方は、リースバックとリバースモーゲージの違いもあわせてご確認ください。
愛知県・名古屋市の状況から考える
離婚そのものは全国的に減少傾向にあります。厚生労働省「人口動態統計月報年計(概数)」によれば、離婚件数は令和6年(2024年)が185,895組・離婚率1.55(人口千対)、令和7年(2025年)は179,068組・離婚率1.50で、前年より6,836組減っています。
一方、名古屋市が公表している「令和6年 人口動態統計の概況」では、名古屋市の離婚件数は3,797組、離婚率は1.63(前年から100組、0.04ポイントの増加)でした。同じ令和6年の全国平均1.55と比べると、名古屋市はやや高い水準にあります。
もうひとつ、愛知県で自宅を扱ううえで押さえておきたいのが地価です。愛知県の「令和8年地価調査」(2026年9月15日公表)によると、住宅地の平均変動率は県平均で前年比+1.3%、名古屋市で+2.7%と、5年連続で上昇しています。
これは、愛知県内では売却したときにアンダーローンになりやすい局面であることを意味します。売れば残債を返して現金が残る可能性が相対的に高く、選べる分け方が増えるということです。ただし地価は土地の価格であり、建物の評価は別であること、そして地点ごとの差が大きいことには注意が必要です。実際にいくらになるかは、個別の査定でしか分かりません。
地域ごとの住宅事情については春日井市で持ち家をどうする?や一宮市・稲沢市でリースバックを利用するには?もあわせてご覧ください。
財産分与と税金で、見落とされがちな点
意外に知られていないのが、財産分与で不動産を渡した側にかかる税金です。
国税庁のタックスアンサー(No.3114)は、離婚による財産分与として土地や建物などを渡した場合、分与した時の時価で譲渡があったものとして、渡した人に譲渡所得税が課される場合があると説明しています。受け取った側は、分与を受けた日にその時の時価で取得したことになります。「あげた側が課税される」という点は直感に反するため、事前に確認しておきたいところです。
なお、居住用財産を売ったときの3,000万円の特別控除には、夫婦や親子など「特別の関係がある人」への譲渡は対象外という制限があり、住まなくなってから3年を経過する日の属する年の12月31日までに売ること、といった要件もあります。離婚の前後どちらのタイミングで分与するかによって扱いが変わり得るため、必ず税務署または税理士にご確認ください。
リースバックにかかる税金の全体像はリースバックに税金はかかる?譲渡所得税・3,000万円特別控除・確定申告にまとめています。
まず何から始めればよいか
ここまでを踏まえると、順番は次のようになります。
- 住宅ローンの残高を確認する(返済予定表・残高証明書)
- 登記事項証明書とローン契約書で、名義と連帯保証の状態を確認する
- 自宅の売却価格・買取価格を査定してもらう
- アンダーローンかオーバーローンかを確かめる
- その結果を持って、弁護士・金融機関に相談する
財産分与の進め方そのものや、どちらがどれだけ受け取るべきかは、弁護士にご相談ください。借換えができるかどうかは金融機関にしか判断できません。この記事はいずれについても結論を示すものではありません。
ただ、5つのうち3番目の「自宅がいくらになるのか」だけは、私たちがお出しできます。愛知県の物件であれば、買取価格と、そのまま住み続けた場合の家賃をセットでお伝えします。売るかどうか、住み続けるかどうかを決める前の段階で構いません。数字がひとつ増えるだけで、話し合いは驚くほど進みやすくなります。
よくある質問
2026年4月の改正で、すでに離婚している人も5年間請求できるようになったのですか?
いいえ。法務省の資料では、改正法の施行前(2026年3月31日以前)に離婚した夫婦が財産分与を請求できる期間は、これまでどおり離婚後2年とされています。年金分割も同様で、2026年4月1日前に離婚した場合は2年以内の請求が必要です。5年が適用されるのは2026年4月1日以降に離婚した場合だけですので、すでに離婚されている方はお早めにご確認ください。
離婚したら、連帯保証人から外れられますか?
離婚しただけでは外れられません。連帯保証は金融機関との契約であり、保証人を外したり債務者を入れ替えたりするには金融機関の承諾が必要です。離婚協議書に「相手が全額返済する」と書いても、それは夫婦間の約束にとどまり、金融機関には主張できません。確実に関係を切るには、住み続ける側が単独で借り換えるか、自宅を売却して完済するかのいずれかになります。まずは借入先の金融機関にご確認ください。
自宅がオーバーローンでも、リースバックは使えますか?
売却代金でローンを完済できないと抵当権を外せないため、そのままでは成立しないのが原則です。不足分を手持ち資金で補えるなら可能な場合があります。補えない場合は、金融機関の同意を得て売却する任意売却という手続きを検討することになります。いずれにしても、まずローン残高と査定額を確認して、どちらが大きいかをはっきりさせるところから始めてください。
年金分割をすれば、相手の年金の半分がもらえるのですか?
そうではありません。日本年金機構は、年金分割の効果は厚生年金の報酬比例部分に限られ、国民年金の老齢基礎年金等には影響しないと明記しています。分割の対象になるのは婚姻期間中の厚生年金の記録だけで、婚姻前の期間や国民年金の部分は含まれません。相手が自営業などで厚生年金の記録がない場合、分割できるものがないこともあります。実際の見込額は年金事務所で「年金分割のための情報通知書」を取り寄せてご確認ください。
離婚の話がまとまっていなくても、査定だけ受けられますか?
はい、査定だけでも承っています。むしろ、話し合いの前に自宅の価格が分かっているほうが議論は進みやすくなります。査定を受けたからといって売却や契約の義務は生じません。愛知県内の物件であれば、買取価格とあわせて、そのまま住み続けた場合の家賃の目安もお伝えします。なお、財産分与の進め方や取り分の判断については弁護士に、借換えの可否については金融機関にご相談ください。
まとめ
- 2026年4月1日施行の改正で、財産分与の請求期間も年金分割の請求期限も、離婚後2年から5年に延長された
- ただし2026年3月31日以前に離婚した場合は、これまでどおり2年のまま(経過措置)
- 延びたのは請求できる期間であって、住宅ローンの返済・名義・連帯保証は待ってくれない
- 離婚協議書の取り決めは夫婦間の約束であり、金融機関には主張できない
- 自宅の話は「ローン残高」「査定額」「名義と連帯保証」の3つを確認してから始める
- 分け方は、売って分ける/住む側が引き継ぐ/住む人と払う人が別のまま/売って賃貸として住み続ける(リースバック)の4つ
- 愛知県は住宅地の地価が5年連続で上昇しており、アンダーローンになりやすい局面にある
どの方法を選ぶにしても、出発点は「自宅が今いくらなのか」です。この数字だけは、査定を受けないと分かりません。
この記事の出典
- 法務省民事局「父母の離婚後の子の養育に関するルールが改正されました」(2026年1月改訂)https://www.moj.go.jp/content/001449160.pdf
- 法務省「民法等の一部を改正する法律(父母の離婚後等の子の養育に関する見直し)について〔令和8年4月1日施行〕」https://www.moj.go.jp/MINJI/minji07_00357.html
- 日本年金機構「離婚時の年金分割の請求期限が改正されました」https://www.nenkin.go.jp/tokusetsu/rikonbunkatsukaisei.html
- 日本年金機構「離婚時の厚生年金の分割(合意分割制度)」https://www.nenkin.go.jp/service/jukyu/seido/kyotsu/rikon/20140421-02.html
- 厚生労働省「令和7(2025)年 人口動態統計月報年計(概数)の概況」https://www.mhlw.go.jp/toukei/saikin/hw/jinkou/geppo/nengai25/index.html
- 名古屋市「令和6年 人口動態統計の概況 名古屋市の概数」https://www.city.nagoya.jp/kenkofukushi/page/0000187857.html
- 愛知県「愛知県地価情報(地価調査・地価公示)」令和8年地価調査https://www.pref.aichi.jp/soshiki/toshi/0000029550.html
- 国税庁 タックスアンサー No.3114「離婚して土地建物などを渡したとき」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3114.htm
- 国税庁 タックスアンサー No.3302「マイホームを売ったときの特例」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
※本記事は2026年9月17日時点で公表されている情報をもとに作成しています。制度は変更される場合があります。法律・税務・年金の個別の判断については、弁護士・税理士・年金事務所など専門の窓口にご相談ください。