60代で住宅ローンが残っているとどうなる?年金と返済額のギャップを数字で確かめる方法と3つの選択肢
公開日:2026.09.30
「退職金で繰上返済すればなんとかなる」「年金が出れば少しは楽になる」——そう考えて、定年後に残る住宅ローンの具体的な金額を計算しないまま60代に入る方は少なくありません。
ですが、公的な統計を並べてみると、年金で暮らす世帯の家計は、住宅ローンの返済を計算に入れる前の段階ですでに赤字です。総務省の家計調査では、65歳以上の夫婦のみ無職世帯で毎月4万2,434円が不足しています。この記事では、いま公表されている一次データだけを使って「定年後のローン返済がなぜ重いのか」を数字で示したうえで、ギャップを埋めるための3つの方向を整理します。
※本記事の数値は、総務省統計局・日本年金機構・住宅金融支援機構・愛知県が公表した資料にもとづいています(2026年9月17日時点で確認できる最新のもの)。
目次
定年後もローンが残る人は、決して少数派ではない
住宅金融支援機構の「2025年度フラット35利用者調査」(35,553件、借換えを除く)によると、利用者の平均年齢は43.3歳でした。住宅の種類別では、注文住宅が47.8歳、中古マンションが45.6歳、中古戸建が44.3歳と、40代半ば以降で購入する方も多いことがわかります。
一方、返済期間はどうでしょうか。同機構の「住宅ローン利用者調査」(2026年1月調査、回答1,237名)では、返済期間は「30年超〜35年以内」が38.9%で最も多いという結果でした。
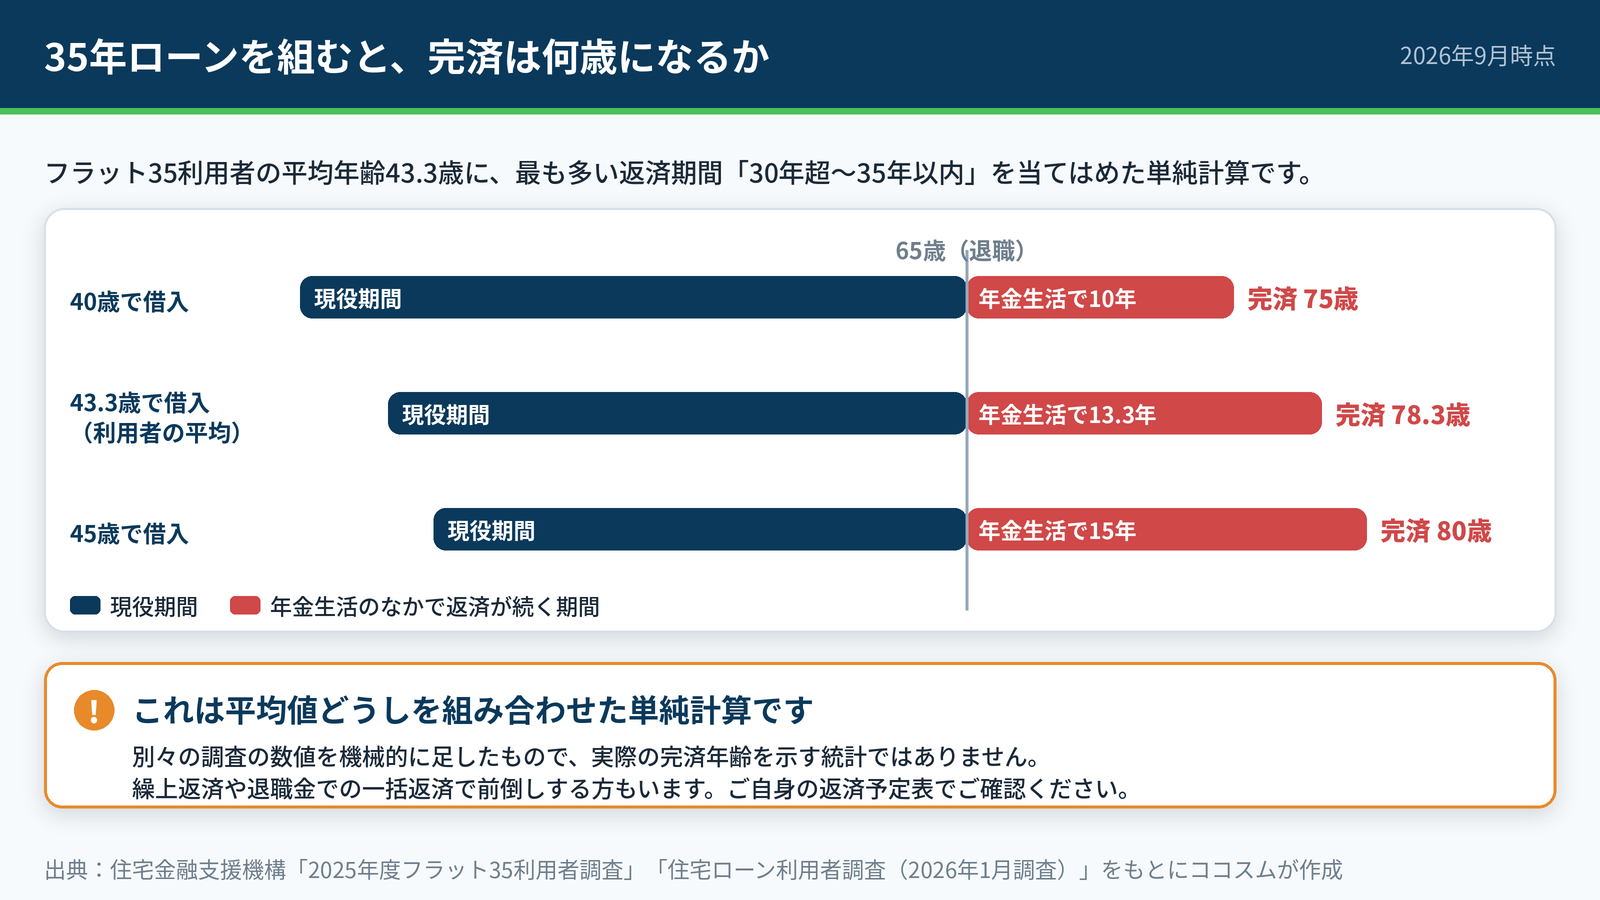
平均どうしを単純に足すと、完済は70代後半になる
43.3歳で35年のローンを組めば、完済予定は78歳です。65歳で退職したとすると、その後13年間、年金生活のなかで返済が続く計算になります。40歳で組んだ場合でも75歳、45歳なら80歳です。
ただしこれは、別々の調査の平均値を機械的に組み合わせた単純計算であって、実際の完済年齢を示す統計ではありません。繰上返済で前倒しする方もいれば、退職金で一括返済する方もいます。あくまで「35年で借りるとはどういうことか」を実感するための目安として見てください。
重要なのは平均値ではなく、ご自身の完済予定年齢が何歳かということです。
年金生活の家計は、ローンの返済を含めなくても毎月赤字
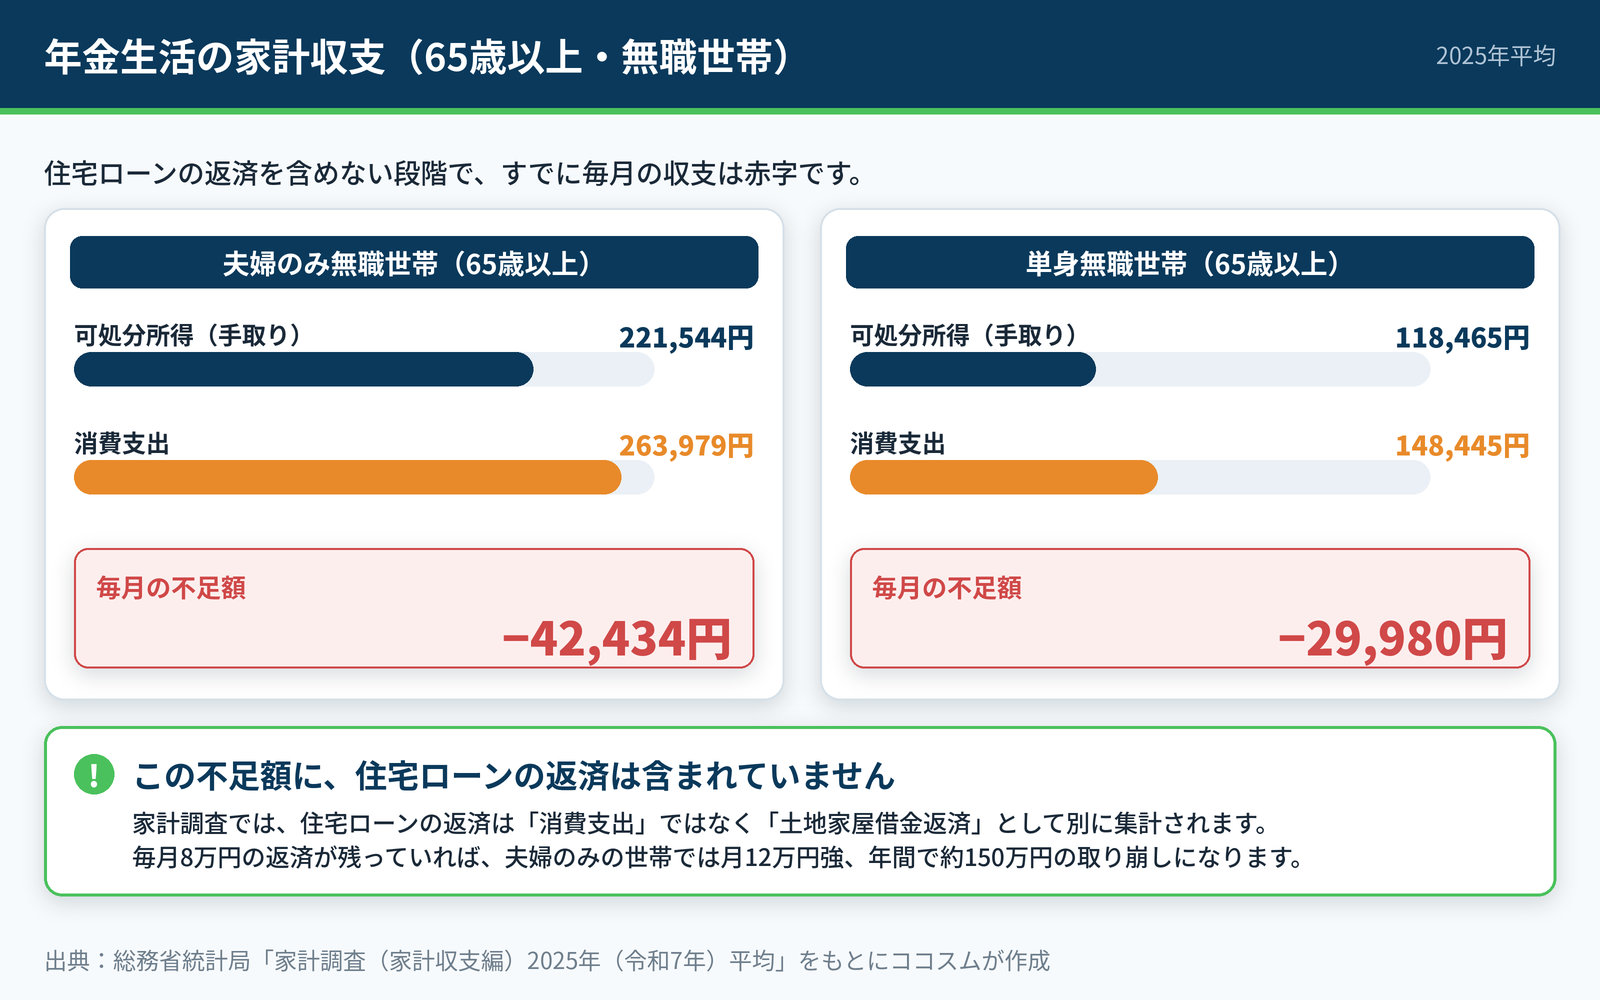
次に、年金生活に入ったあとの家計を見てみます。総務省統計局「家計調査(家計収支編)2025年平均」によると、65歳以上の無職世帯の収支は次のとおりです。
| 項目 | 夫婦のみ無職世帯(65歳以上) | 単身無職世帯(65歳以上) |
|---|---|---|
| 実収入 | 254,395円 | 131,456円 |
| 可処分所得 | 221,544円 | 118,465円 |
| 消費支出 | 263,979円 | 148,445円 |
| 毎月の不足額 | −42,434円 | −29,980円 |
夫婦のみの世帯で月に約4万2千円、単身世帯で約3万円が足りていません。年間にすると、夫婦で約51万円、単身で約36万円を貯蓄から取り崩している計算です。
この赤字額に、住宅ローンの返済は含まれていない
ここが見落とされやすい点です。家計調査では、住宅ローンの返済は「消費支出」ではなく「土地家屋借金返済」として別に集計されます。つまり上の表の不足額は、住宅ローンの返済を一切含まない状態での赤字です。
仮に毎月8万円の返済が残っていれば、夫婦のみの世帯では月12万円強、年間で約150万円を貯蓄から取り崩すことになります。退職金が2,000万円あっても、この水準では13年ほどで底をつく計算です。
「年金が出れば楽になる」という前提は、統計上は成り立ちません。
2026年度の年金額を確認しておく
日本年金機構によると、令和8年度(2026年度)の老齢基礎年金は満額で月70,608円(前年度比+1.9%)、夫婦2人分の老齢基礎年金を含む厚生年金の標準的な年金額は月237,279円(同+2.0%)です。前年度より増額されてはいますが、上の家計調査の消費支出263,979円には届きません。
なお、これは「標準的な世帯」のモデル額です。ご自身の見込額は日本年金機構の「ねんきんネット」または毎年届く「ねんきん定期便」で確認できます。老後資金全体の考え方は老後資金が足りないと感じたら?持ち家を活用して生活を守る5つの方法で解説しています。
さらに、いま借りている人の4人に3人が変動金利
住宅ローン利用者調査(2026年1月調査)では、金利タイプの選択は変動型が75.0%、固定期間選択型が14.9%、全期間固定型が10.1%でした。4人に3人が変動金利を選んでいることになります。
同じ調査では、今後1年間で住宅ローン金利が「現状よりも上昇する」と考えている人が73.7%にのぼりました。一方で、金利が見直されるルール(5年ルール・125%ルールなど)を「十分に理解している」と答えた人は21.0%にとどまっています。
また「返済額が月1万円増えた場合にどうするか」という設問では、58.8%が「返済を継続する」と回答し、「繰上返済または借換えをする」は23.3%でした。金利が上がっても、多くの方は返済を続けるという選択をしているのが実態です。
現役時代なら吸収できた返済額の増加も、収入が年金だけになると逃げ場がありません。
定年後に変動金利の返済が残っている場合、収入が年金に限られるなかで返済額の増加を受け止めることになります。返済額がいつ・いくら変わるのかという仕組みは変動金利が上がると住宅ローンの返済額はいつ・いくら上がる?5年ルール・125%ルールの落とし穴で、取りうる対策は住宅ローン金利の上昇で返済が苦しい…今後どうなる?で詳しく解説しています。
愛知県では自宅の資産価値は上がっている。それでも返済額は1円も減らない
2026年9月15日に公表された令和8年都道府県地価調査(2026年7月1日時点)では、愛知県の住宅地の平均変動率は+1.3%、名古屋市は+2.7%で、いずれも5年連続の上昇でした。
資産としての自宅の評価は上がっています。しかし、地価が上がっても毎月の返済額は1円も減りません。資産価値と家計のキャッシュフローは別の話です。「土地の値段が上がっているから大丈夫」という感覚は、毎月の収支の問題を解決しません。
逆にいえば、資産価値が上がっているということは、その資産を使う選択肢の条件も良くなっている可能性があるということです。ここが、この記事でお伝えしたい転換点です。愛知県の地価の詳細は春日井市で持ち家をどうする?高蔵寺ニュータウンの高齢化・空き家データから考える5つの選択肢でも地域のデータとあわせて扱っています。
まず、自分の4つの数字を書き出す
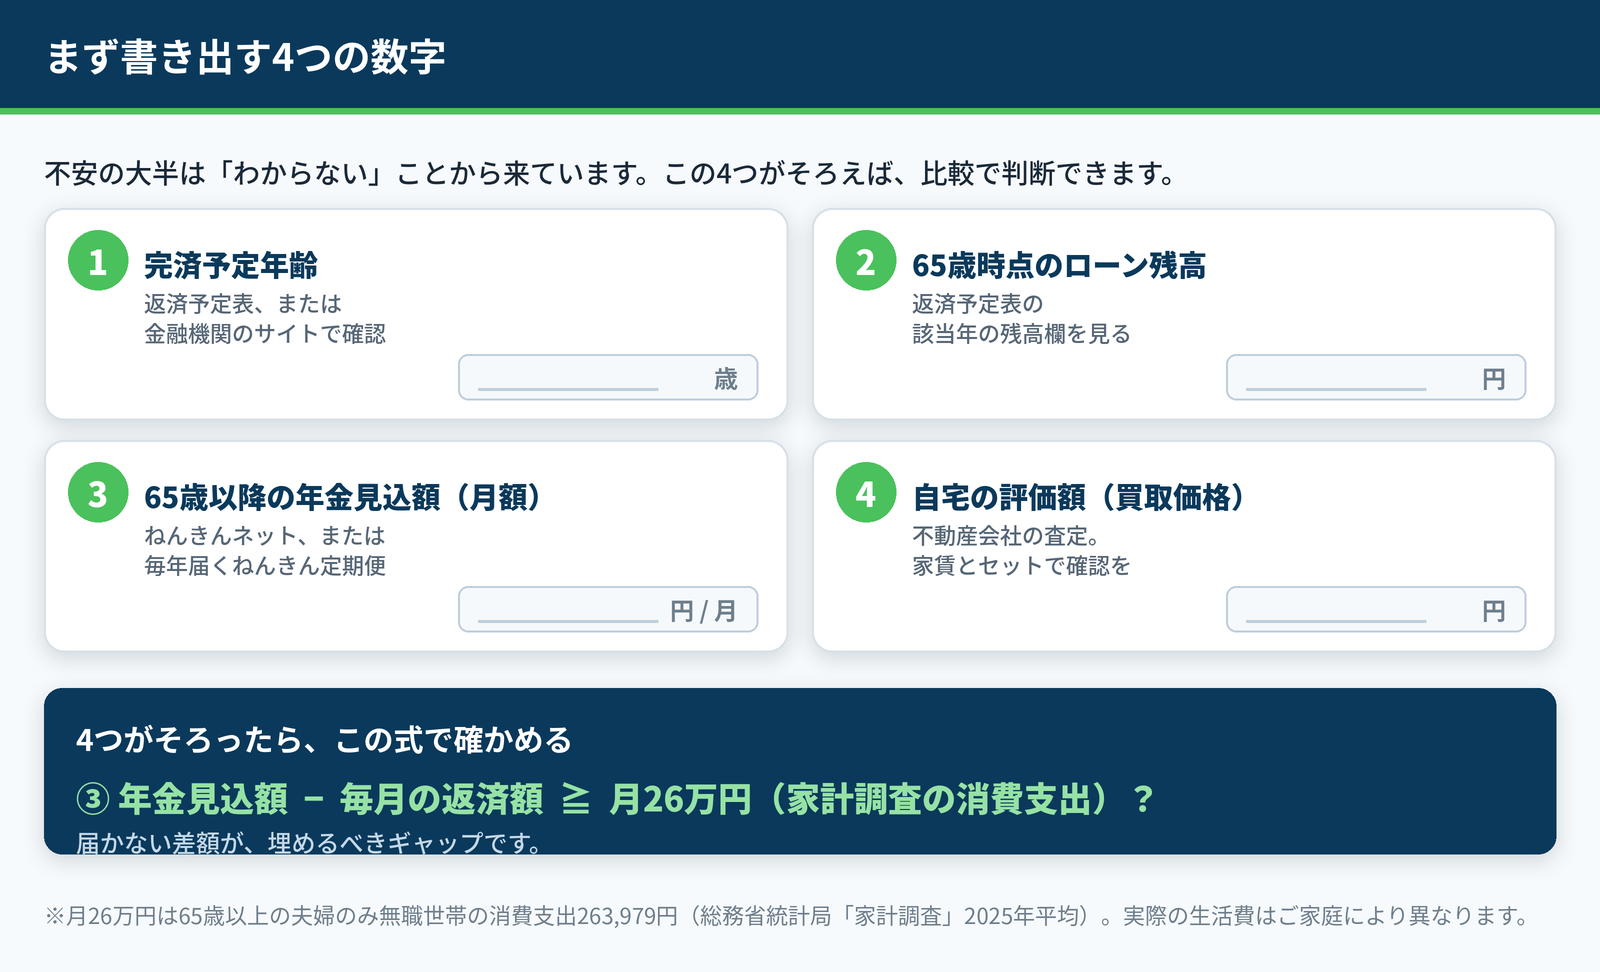
ここからは実際の作業です。不安の大半は「わからない」ことから来ています。次の4つを紙に書き出すだけで、状況はかなりはっきりします。
| 確認する数字 | どこで調べるか |
|---|---|
| ① 完済予定年齢 | 返済予定表、または金融機関のインターネットバンキング |
| ② 65歳(退職予定年齢)時点のローン残高 | 返済予定表の該当年の残高欄 |
| ③ 65歳以降に受け取れる年金の見込額(月額) | ねんきんネット、またはねんきん定期便 |
| ④ 65歳以降に払い続ける返済額の合計 | ②の残高、または毎月の返済額×残りの回数 |
この4つがそろえば、「年金の見込額から毎月の返済額を引いて、家計調査の消費支出に届くかどうか」というかたちで、ご自身の状況を具体的に評価できます。
不安なまま何もしない期間が長いほど、選べる手段は減っていきます。
ギャップを埋める3つの方向
数字を出したうえで、足りない分をどう埋めるか。大きく3つの方向があります。どれか1つを選ぶというより、組み合わせて考えるものです。
方向1:返済そのものを軽くする
繰上返済、借換え、返済期間の延長、返済条件の変更(リスケジュール)などです。まず検討すべき方向であり、金融機関への相談は早いほど選択肢が多く残ります。ただし、返済期間の延長は完済年齢がさらに上がることを意味し、借換えには審査と諸費用がかかります。延滞が始まってからでは応じてもらえる範囲が狭くなるため、先延ばしにしないことが重要です。返済が滞った場合に何が起きるかは住宅ローンが払えないとどうなる?競売までの流れと今すぐできる対処法で解説しています。
方向2:収入を増やす・支出を減らす
継続雇用や再就職で収入期間を延ばす、年金の繰下げ受給で受取額を増やす、保険や通信費などの固定費を見直す、といった方向です。効果は着実ですが、埋められる金額には上限があります。月4万円の赤字に月8万円の返済が乗っている状態を、この方向だけで解消するのは現実的に難しい場合が多くなります。
方向3:自宅という資産を使う
売却、住み替え、リバースモーゲージ、不動産担保ローン、リースバックなど、自宅の資産価値を現金や借入枠に変える方向です。金額としては最も大きく動かせますが、住まいそのものに関わる判断になります。
| 方法 | 住み続けられるか | ローン残債の扱い | 向いている状況 |
|---|---|---|---|
| 通常売却 | いいえ | 売却代金で完済 | 引っ越しに抵抗がなく、手取りを最大化したい |
| 住み替え(売却+購入・賃貸) | いいえ | 売却代金で完済し、差額を新居へ | 家が広すぎる、階段がつらいなど住まい自体に不都合がある |
| リバースモーゲージ | はい | 商品により既存ローンの借換えに使える場合がある | 金融機関の年齢・物件条件を満たせる |
| 不動産担保ローン | はい | 残債は残る(借入が増える) | 返済原資があり、所有権を手放したくない |
| リースバック | はい(賃貸として) | 買取代金で完済する必要がある | 引っ越さずに残債を整理し、まとまった資金も得たい |
それぞれの詳細はリースバックとリバースモーゲージの違い、不動産担保ローンとリースバックの違い、家を売っても住み続ける方法はある?をご覧ください。
「自宅という資産を使う」を選ぶ前に決めること
引っ越せるのか、引っ越せないのか
最初の分岐はここです。引っ越せるなら通常売却が最も手取りは大きくなります。通院先、近所付き合い、庭や愛着など、動けない事情があるなら、住み続けられる方法に絞られます。
ローン残債と、自宅の評価額の関係
リースバックの場合、売却代金でローンを完済できることが基本的な条件になります。残債が買取価格を上回る場合は、そのままでは手続きを進められません。この関係は先に確認しておく必要があります。詳しくは住宅ローンが残っていてもリースバックは利用できる?、返済がすでに厳しい場合は任意売却とリースバックはどちらを選ぶべき?もあわせてご確認ください。
家賃を払い続けられるか
リースバックはローンの返済が家賃に置き換わる方法であって、住居費がゼロになる方法ではありません。国土交通省住宅局・不動産業課の解説(国民生活センター『国民生活』2025年10月号)では、事業者へのアンケート回答として、買取価格は相場の6〜7割程度、家賃は売却金額を踏まえて決定されるという実態が示されています。買取価格を高くすれば家賃も上がりやすいため、年金の範囲で払い続けられる水準かどうかを必ず確認してください。家賃の考え方はリースバックの家賃相場は?で解説しています。
ローンの返済が家賃に変わるだけで、住居費そのものは続きます。
数字が出てから考えれば、選択肢は残る
65歳以上の夫婦のみ無職世帯は、住宅ローンの返済を含めない状態で毎月4万2,434円の赤字。令和8年度の年金は増額されたものの、標準的な世帯で月237,279円。いま借りている人の75.0%が変動金利で、73.7%が今後の金利上昇を見込んでいる。これが、2026年9月時点で公表されている数字です。
ただし、これらはあくまで全国平均の話です。ご自身がどうなのかは、完済予定年齢・65歳時点の残債・年金見込額・自宅の評価額という4つの数字を出してみないとわかりません。そして、その4つがそろえば、返済を軽くするのか、資産を使うのか、いま動くのか待つのかを、不安ではなく比較で判断できます。
ココスムを運営する株式会社YOKOYAMAは名古屋市に本社を置き、愛知県の不動産を専門に扱っています。4つの数字のうち「自宅の評価額」の部分、つまり買取価格と、リースバックにした場合の家賃をセットでお示しします。残債のほうが大きくて使えないケースもありますので、その場合も含めて率直にお伝えします。査定を受けたからといって契約する義務はありません。
よくある質問
退職金でローンを一括返済してしまうのは良くないのでしょうか?
一概に良い・悪いとは言えません。利息の支払いは確実に減りますが、手元の現金が大きく減るという側面があります。家計調査では65歳以上の夫婦のみ無職世帯で毎月4万2,434円が不足しており、この赤字は貯蓄の取り崩しで埋めることになります。医療費や介護費、住宅の修繕といった突発的な支出にも備えが必要です。一括返済して手元資金が薄くなると、いざというときに自宅を売る以外の選択肢がなくなることもあります。返済と手元資金のバランスは、金融機関やファイナンシャルプランナーにご相談のうえ判断してください。
60代でも住宅ローンの借換えはできますか?
金融機関によって完済時年齢の上限(80歳未満とすることが多い)や、健康状態に関する団体信用生命保険の加入条件などがあり、年齢が上がるほど選択肢は狭くなります。また借換えには事務手数料・保証料・登記費用などの諸費用がかかるため、金利差が小さいと費用倒れになることもあります。可否と損得は個別の条件によって変わりますので、まずは現在の借入先を含む複数の金融機関にご確認ください。
返済が苦しくなってきました。金融機関に相談すると、すぐ家を取られませんか?
返済条件の変更(リスケジュール)の相談をしたことが直ちに競売につながるわけではありません。むしろ、延滞が続いたあとよりも、延滞が起きる前のほうが金融機関が応じられる範囲は広くなります。返済期間の延長や一定期間の元金据置などが選択肢になる場合があります。ただし対応は金融機関や個別の状況によって異なります。不安な場合は、金融機関への相談と並行して、自宅の評価額を把握しておくと判断材料が増えます。
住宅ローンが残っていてもリースバックは使えますか?
売却代金でローンを完済できることが基本的な条件です。買取価格が残債を上回れば手続きを進められ、差額が手元に残ります。逆に残債が買取価格を上回る場合は、そのままでは進められず、金融機関との調整や別の方法の検討が必要になります。残高証明書と物件の概要をご用意いただければ、対象になるかどうかを含めてお答えします。
まだ50代で、定年までは返済できています。今から何かする必要はありますか?
いま返済できているのであれば、急いで何かを決める必要はありません。ただし、完済予定年齢と65歳時点のローン残高を確認しておくことは、早いほど意味があります。50代であれば、繰上返済・借換え・住み替えなど選べる手段がまだ多く残っているためです。60代後半になってから初めて数字を確認すると、選べる手段が絞られていることがあります。確認だけなら費用はかかりません。
まとめ
- フラット35利用者の平均年齢は43.3歳(2025年度)、返済期間は「30年超〜35年以内」が38.9%で最多。単純計算では完済が70代後半になります。
- 総務省の家計調査では、65歳以上の夫婦のみ無職世帯で毎月4万2,434円、単身無職世帯で2万9,980円が不足しています。
- この不足額には住宅ローンの返済は含まれていません。家計調査では返済は消費支出とは別に集計されるためです。
- いま借りている人の75.0%が変動金利、73.7%が今後1年の金利上昇を見込む一方、金利見直しルールを「十分に理解」しているのは21.0%でした。
- 愛知県の住宅地の地価は5年連続で上昇していますが、地価が上がっても毎月の返済額は減りません。資産価値と家計のキャッシュフローは別の話です。
まずは完済予定年齢・65歳時点の残債・年金見込額・自宅の評価額という4つの数字を出してください。そのうち自宅の評価額は、買取価格と家賃をセットでお伝えできます。
本記事の出典
- 総務省統計局「家計調査(家計収支編)2025年(令和7年)平均」(65歳以上の無職世帯の実収入・可処分所得・消費支出・不足額)結果の概要PDF
- 日本年金機構「令和8年4月分からの年金額等について」(老齢基礎年金の満額、標準的な年金額)https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
- 住宅金融支援機構「2025年度 フラット35利用者調査」(2026年7月24日公表。利用者の平均年齢43.3歳ほか)https://www.jhf.go.jp/about/research/loan/flat35/index.html
- 住宅金融支援機構「住宅ローン利用者調査(2026年1月調査)」(2026年2月20日公表。返済期間、金利タイプ、金利見通し)https://www.jhf.go.jp/about/research/loan/user/index.html
- 愛知県「令和8年地価調査」(2026年9月15日公表、2026年7月1日時点。住宅地の平均変動率)https://www.pref.aichi.jp/soshiki/toshi/0000029550.html
- 国土交通省住宅局・不動産業課「住宅のリースバックの注意点と適切な利用」(国民生活センター『国民生活』2025年10月号)https://www.kokusen.go.jp/wko/pdf/wko-202510_03.pdf