名古屋市でリースバックを検討するには?16区の地価データと相談前に確認したい5つのこと
公開日:2026.09.30
名古屋市にお住まいで、「自宅を活用して老後の資金を準備できないだろうか」「住宅ローンの返済が重くなってきたけれど、この家からは離れたくない」とお考えの方へ。同じ名古屋市内でも、お住まいの区によって土地の評価は大きく異なります。リースバックの条件も、その影響を受けます。
この記事では、名古屋市が公表している2026年の区別の公示地価と、住宅・土地統計調査のデータをもとに、名古屋市でリースバックを検討するときに押さえておきたい実際のところを整理します。数字はすべて公的な統計から引用し、出典を明記しています(2026年9月時点)。
目次
名古屋市は「借家のほうが多い」街です
結論からお伝えすると、名古屋市は持ち家より借家のほうが多い都市です。だからこそ、持ち家を手放さずに資金化するという選択肢が意味を持ちやすい土地柄だといえます。
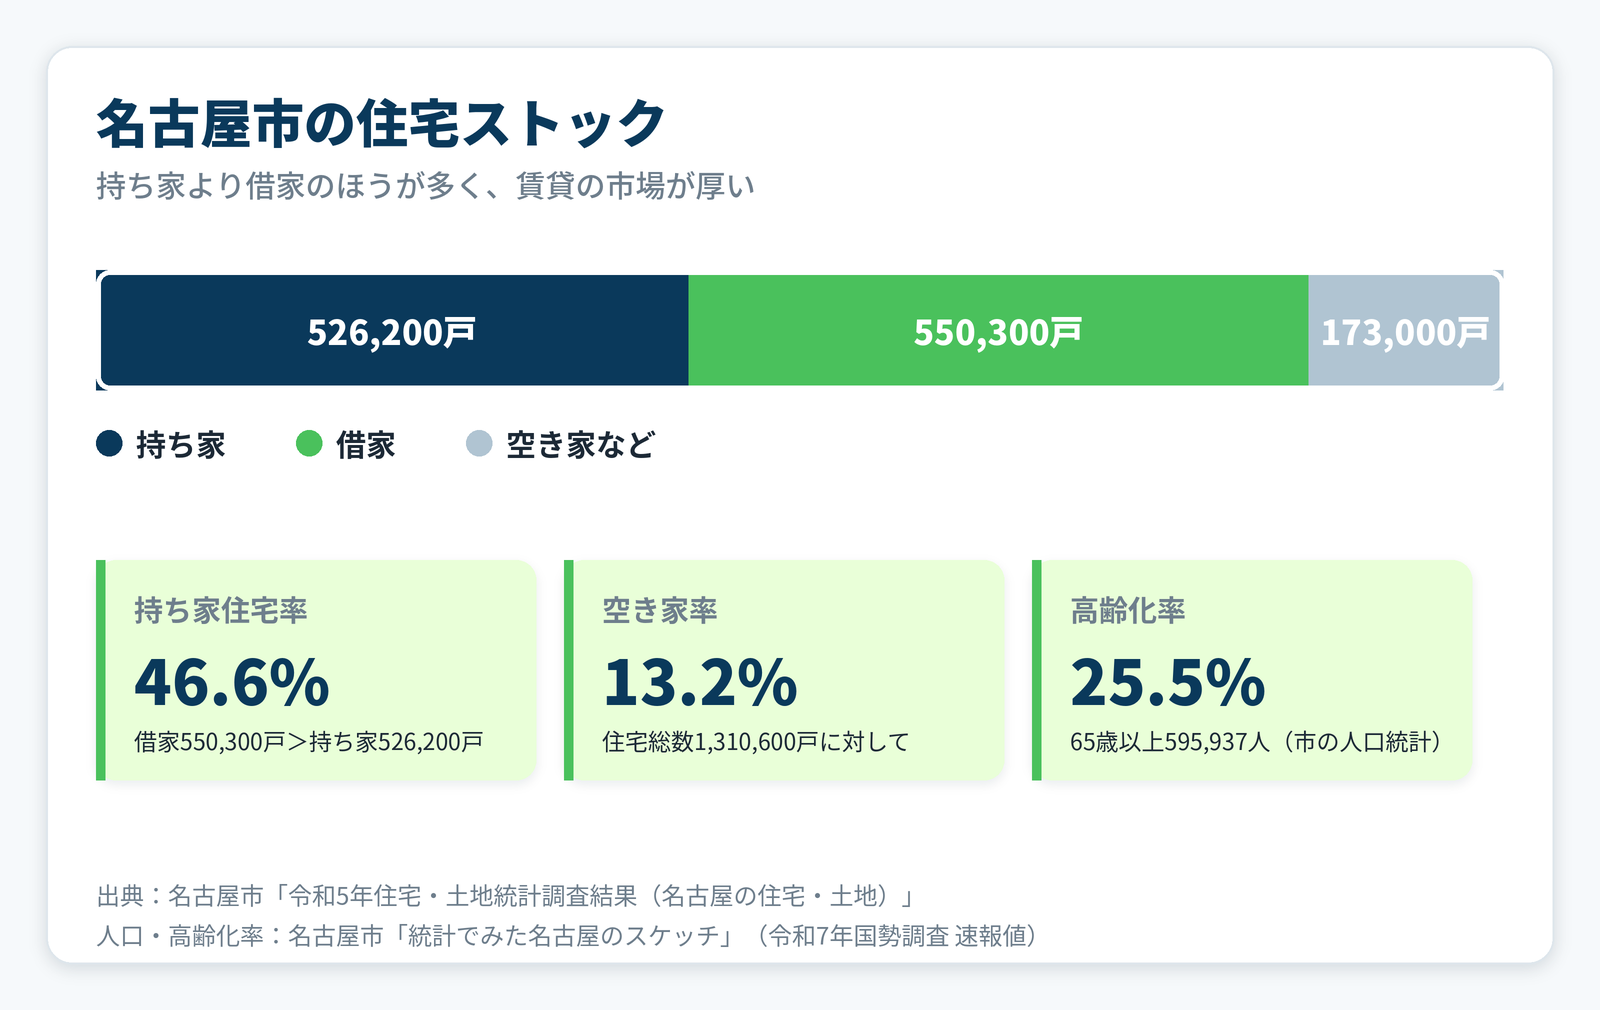
理由は住宅ストックの構成にあります。名古屋市の令和5年住宅・土地統計調査によると、居住世帯のある住宅のうち持ち家は526,200戸、借家は550,300戸。持ち家住宅率は46.6%で、住宅総数1,310,600戸に対する空き家率は13.2%でした。
具体的には、賃貸住宅の市場が厚いということは、売却後にその住宅を賃貸として運用する前提が成り立ちやすいことを意味します。リースバックは自宅を売却したうえで賃貸借契約を結び、家賃を払って住み続ける仕組みですから、賃貸需要のある地域のほうが条件を組み立てやすい傾向があります。
補足として、空き家率13.2%という数字も見逃せません。相続した実家や、住まなくなった家を抱えたまま維持費だけがかかっている世帯が一定数あるということです。空き家の扱いにお悩みの方は実家が空き家になりそう?放置のリスクと活用法もあわせてご覧ください。
【2026年】名古屋市16区の住宅地公示地価
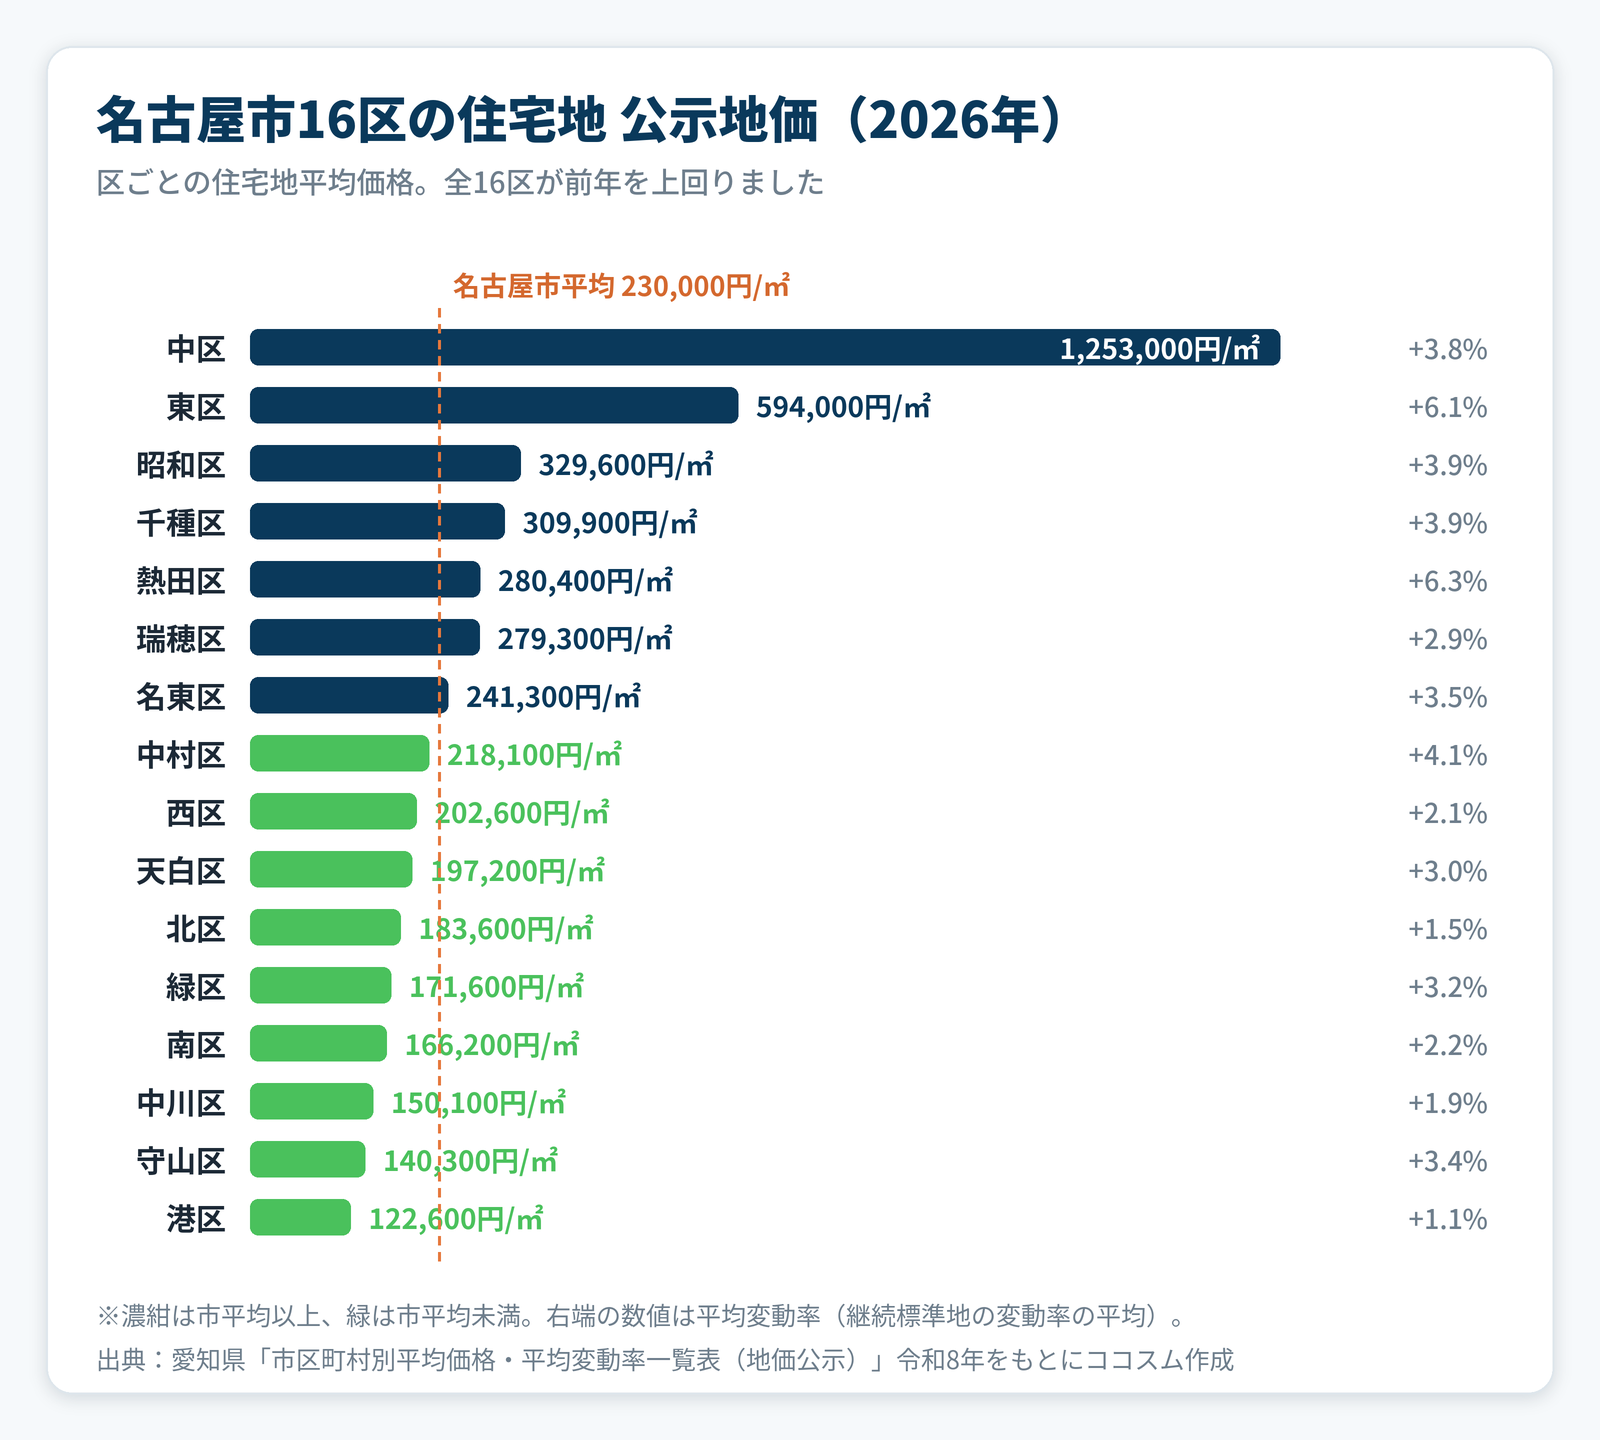
結論として、名古屋市の住宅地の地価は2026年も全16区で前年を上回りました。ただし区による差は非常に大きく、最も高い区と最も低い区では10倍前後の開きがあります。
理由は、都心部への距離、鉄道の利便性、住宅地としての人気、埋立地や工業地の有無など、区ごとの成り立ちが異なるためです。名古屋市が公表している地価公示の住宅地平均価格(2026年)を、高い順に並べると次のようになります。
| 区 | 住宅地の平均価格(円/㎡) | 平均変動率 |
|---|---|---|
| 中区 | 1,253,000 | +3.8% |
| 東区 | 594,000 | +6.1% |
| 昭和区 | 329,600 | +3.9% |
| 千種区 | 309,900 | +3.9% |
| 熱田区 | 280,400 | +6.3% |
| 瑞穂区 | 279,300 | +2.9% |
| 名東区 | 241,300 | +3.5% |
| 名古屋市全体 | 230,000 | +3.1% |
| 中村区 | 218,100 | +4.1% |
| 西区 | 202,600 | +2.1% |
| 天白区 | 197,200 | +3.0% |
| 北区 | 183,600 | +1.5% |
| 緑区 | 171,600 | +3.2% |
| 南区 | 166,200 | +2.2% |
| 中川区 | 150,100 | +1.9% |
| 守山区 | 140,300 | +3.4% |
| 港区 | 122,600 | +1.1% |
※平均変動率は、前年から継続している標準地の変動率の平均です(愛知県の公表値)。
上昇率が大きかった区、穏やかだった区
具体例として、2026年に平均変動率が最も大きかったのは熱田区の+6.3%でした。東区+6.1%、中村区+4.1%が続きます。一方、港区は+1.1%、北区は+1.5%と穏やかな上昇にとどまりました。
補足すると、これは「上昇率の高い区が有利」という話ではありません。地価の水準そのものは中区・東区が突出して高く、上昇率が穏やかな区でも価格帯が安定しているという見方もできます。ご自宅の評価は、区の平均だけでなく、最寄り駅からの距離・土地の形状・建物の状態で変わります。
区の平均地価はあくまで目安です。実際の査定額は、同じ区内でも立地と建物の条件で変わります。
地価が上がると、リースバックの条件はどう変わる?
結論として、地価の上昇は買取価格にとってプラスに働きやすい一方で、家賃も同時に上がりやすいという両面があります。買取価格だけを見て判断しないことが大切です。
理由は、リースバックの家賃が買取価格と利回りをもとに設定されるのが一般的だからです。買取価格が高くなれば、その分だけ毎月の家賃も高く設定される傾向があります。
具体的には、「高く買ってもらえた」ことが、そのまま家計にとって良い結果になるとは限りません。受け取る金額は一度きりですが、家賃は住み続ける限り毎月かかります。手元に残る金額と何年住むといくら払うことになるかを並べて比べる必要があります。
補足として、価格と家賃の関係はリースバックの家賃相場は?計算方法と高い理由、査定額の決まり方はリースバックの査定額はどう決まる?で詳しく解説しています。
名古屋市でリースバックが検討されやすい3つのケース
結論として、名古屋市のご相談で多いのは次の3つの状況です。いずれも「今の家に住み続けたい理由がはっきりしている」という共通点があります。
- 老後の生活資金を準備したい:年金以外の資金を確保したいが、住み慣れた地域を離れたくない
- 住宅ローンの返済が重くなってきた:定年後まで返済が残る、変動金利の上昇が気になる
- 相続の前に整理しておきたい:子どもに不動産を残すより、現金化して分けやすくしておきたい
理由は、名古屋市の高齢化が着実に進んでいることにあります。令和7年国勢調査の速報値では、名古屋市の人口2,345,892人のうち65歳以上は595,937人、高齢化率は25.5%でした。およそ4人に1人が65歳以上という構成です。
具体例として、住宅ローンが残っている状態でも条件次第で利用できる場合があります。詳しくは住宅ローンが残っていてもリースバックは利用できる?をご覧ください。すでに返済が滞っている場合は任意売却とリースバックはどちらを選ぶべき?の比較も参考になります。
補足として、資金確保の方法はリースバックだけではありません。通常の売却、金融機関への相談、リバースモーゲージなども含めて比べたうえで判断してください。選択肢の全体像は老後資金が足りないと感じたら?持ち家を活用して生活を守る5つの方法で整理しています。
戸建てとマンションで変わる、名古屋市ならではの確認点
結論として、名古屋市は共同住宅にお住まいの方が多い都市であるため、マンションの場合は管理費・修繕積立金の扱いを先に確認しておくことをおすすめします。
理由は、リースバックで所有者が事業者に変わったあと、これらの費用を誰が負担するのかが契約によって異なるためです。家賃に含まれるのか、別途負担するのかで、毎月の実質的な支出は変わります。
具体的には、次の点を契約前に書面で確認しておくと、あとから認識のずれが起きにくくなります。
- 管理費・修繕積立金は家賃に含まれるか、別途かかるか
- 大規模修繕の一時金が発生した場合の負担者
- 駐車場を使い続けられるか、料金はどうなるか
- 設備が故障したときの修繕費はどちらが負担するか
- 退去時の原状回復の範囲と費用
補足として、マンション特有の論点はマンションでもリースバックはできる?戸建てとの違いにまとめています。戸建ての場合も、外壁や屋根の修繕をどちらが行うのかは同じように確認しておきたい項目です。
相談前にそろえておくと話が早い5つの資料
結論として、次の5点が手元にあると、初回のご相談で具体的な話まで進めやすくなります。
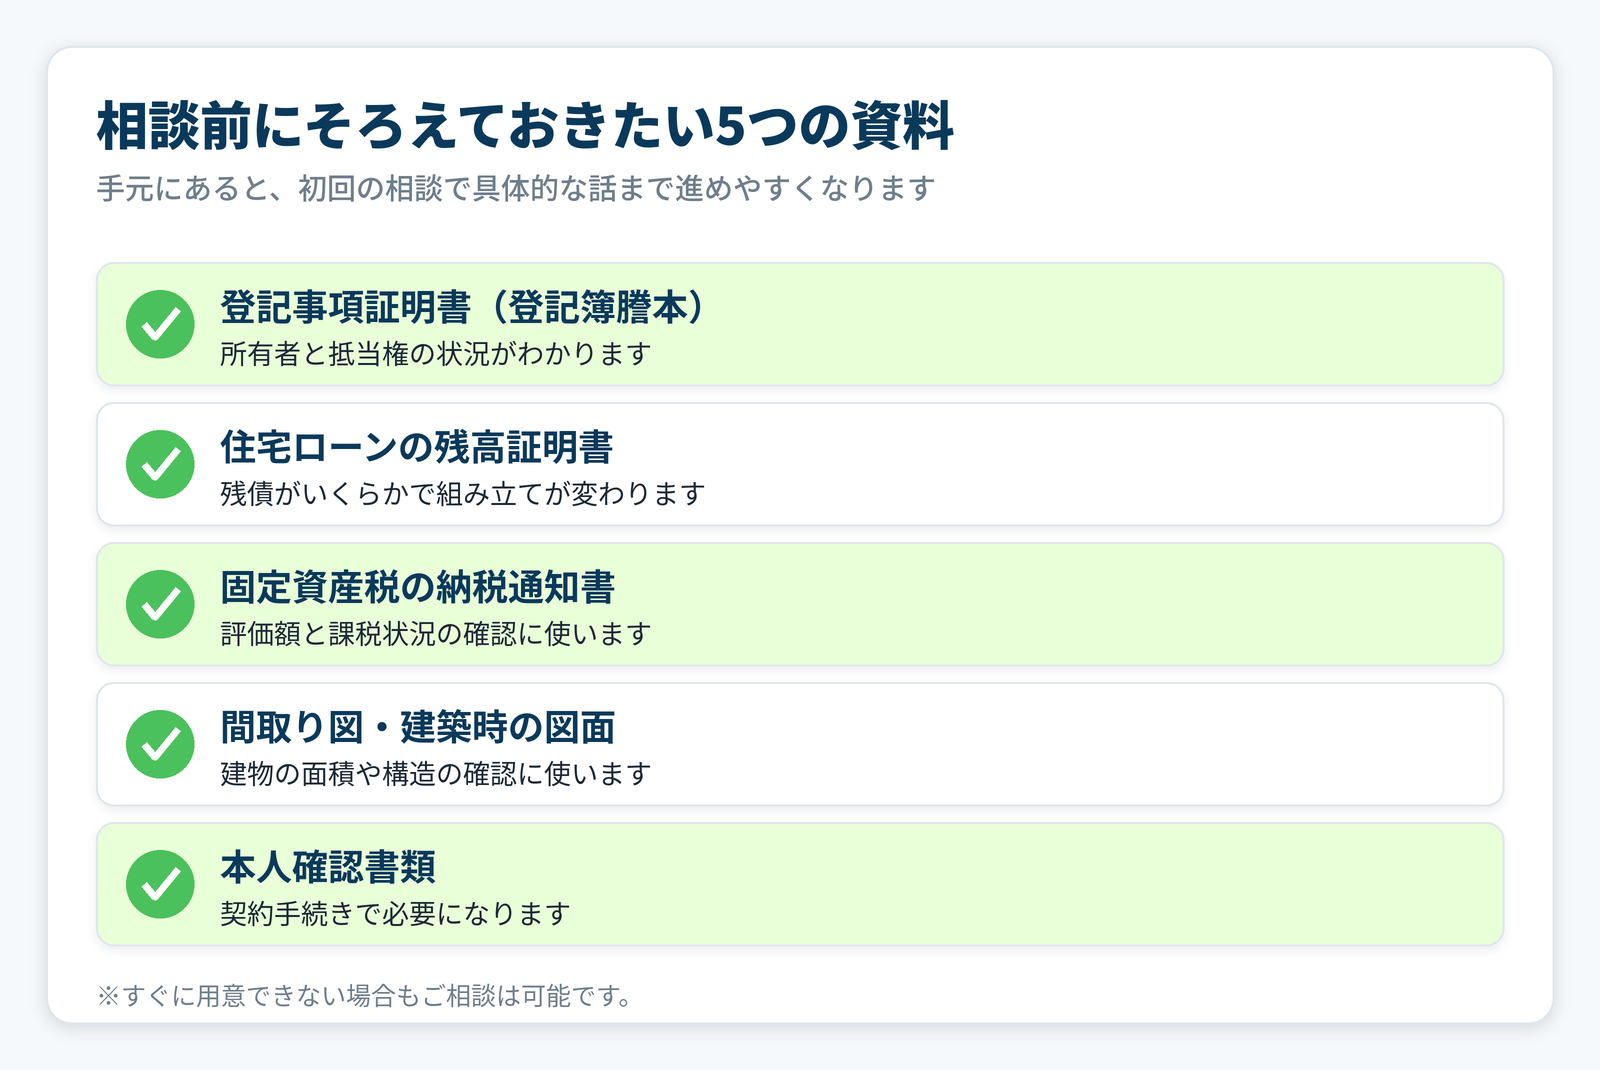
- 登記事項証明書(登記簿謄本):所有者と抵当権の状況がわかります
- 住宅ローンの残高証明書:残債がいくらかで組み立てが変わります
- 固定資産税の納税通知書:評価額と課税状況の確認に使います
- 間取り図・建築時の図面:建物の面積や構造の確認に使います
- 本人確認書類:契約手続きで必要になります
理由は、リースバックが「売買契約」と「賃貸借契約」を組み合わせた取引だからです。所有権と抵当権の状態、残債の額がわからないと、買取価格も家賃も概算にとどまります。
具体例として、住宅ローンの残債が買取価格を上回る場合は、そのままでは抵当権を抹消できず、別の対応が必要になります。早い段階で残高がわかっていれば、進め方のご相談もその場でできます。
補足として、これらがすぐに用意できなくてもご相談は可能です。相談から契約までの流れはリースバックの流れを徹底解説をご覧ください。
名古屋市で相談先を選ぶときに見ておきたいこと
結論として、条件の良し悪しは1社だけでは判断がつきません。複数の事業者から条件を出してもらい、同じ項目で並べて比べることをおすすめします。
理由は、買取価格・家賃・契約期間・買戻しの条件が事業者ごとに異なり、その組み合わせで総支出が変わるためです。国土交通省も、契約前に複数の事業者へ相談するよう促しています。
具体的には、次の項目をそろえて比較すると違いが見えやすくなります。
- 買取価格と、その根拠(近隣の取引事例や地価の水準を示してもらえるか)
- 毎月の家賃と、家賃が見直される条件
- 賃貸借契約の種類(普通借家契約か定期借家契約か)と契約期間
- 買戻しができるか、できる場合の時期と金額
- 契約を解除する場合の条件と費用
補足として、名古屋市以外の愛知県内でも事情は異なります。近隣エリアについては一宮市・稲沢市でリースバックを利用するには?でも解説しています。仕組みそのものを最初から確認したい方はリースバックとは?仕組み・流れを名古屋の専門家が解説からお読みください。
ココスムは名古屋市を含む愛知県で、リースバックのご相談をお受けしています。ご自宅の場合に買取価格と家賃がいくらになるのか、何年住むと収支がどうなるのかは、実際の物件情報がないと計算できません。まずは無料査定で、概算の金額とあわせて長期の収支の目安をご確認ください。他社と比べるための材料としてお使いいただいて差し支えありません。
よくある質問
名古屋市のどの区でもリースバックは利用できますか?
区によって利用の可否が決まるわけではありません。ただし、買取価格や家賃は立地や建物の条件で変わるため、同じ市内でも提示される条件には差が出ます。名古屋市の2026年の住宅地公示地価は全16区で前年を上回っており、区ごとの平均価格には10倍前後の開きがあります。まずはご自宅の所在地と建物の情報をもとに、個別に確認することをおすすめします。
地価が上がっているなら、買取価格も上がりますか?
地価の上昇は買取価格にプラスに働きやすい要素です。ただし、リースバックの家賃は買取価格と利回りをもとに設定されるのが一般的なため、買取価格が上がると毎月の家賃も上がりやすくなります。受け取る金額と、住み続ける間に支払う家賃の総額を並べて比較することが大切です。
マンションでもリースバックはできますか?管理費はどうなりますか?
マンションでも利用できる場合があります。管理費や修繕積立金を家賃に含めるか別途負担とするかは、事業者や契約によって異なります。契約前に書面でご確認ください。大規模修繕の一時金が発生した場合の負担者もあわせて確認しておくと安心です。
住宅ローンが残っていても相談できますか?
残債がある状態でもご相談いただけます。ただし、買取価格が住宅ローンの残債を下回る場合は、そのままでは抵当権を抹消できないため別の対応が必要になります。住宅ローンの残高証明書をご用意いただけると、初回のご相談で進め方まで具体的にお話しできます。
相談したら契約しなければいけませんか?
そのようなことはありません。条件を確認したうえで見送っていただいて差し支えありません。国土交通省も、複数の事業者に相談して条件を比べたうえで判断するよう促しています。条件に納得できない場合や、説明が不十分だと感じた場合は、その場で決めずにご家族とご相談ください。
まとめ
- 名古屋市は持ち家526,200戸に対し借家550,300戸と借家のほうが多く、持ち家住宅率は46.6%(令和5年住宅・土地統計調査)
- 2026年の住宅地公示地価は全16区で上昇。市全体の平均は230,000円/㎡(平均変動率+3.1%)で、区による差は10倍前後
- 地価の上昇は買取価格にプラスに働きやすい一方、家賃も上がりやすい。受取額と家賃の総額を並べて比べる
- マンションは管理費・修繕積立金の扱いを契約前に書面で確認する
- 登記事項証明書・住宅ローン残高証明書・固定資産税の納税通知書があると、初回相談で具体的な話まで進めやすい
ご自宅の買取価格と家賃の目安は、実際の物件情報がないと算出できません。ココスムの無料査定では概算額とあわせて長期の収支の目安もお出しします。